با نوسان نرخ بهره وام مسکن، یافتن بهترین وام های سرمایه گذاری ملک برای موفقیت کسب و کار املاک و مستغلات در سال 2025 حیاتی است.
نحوه تأمین مالی خرید ملک اجاره ای همیشه مهم است زیرا بر اندازه سرمایه گذاری تأثیر می گذارد که به نوبه خود بر نرخ بازده تأثیر می گذارد. با این حال، در ماههای اخیر در نتیجه نوسانات نرخ بهره بحرانیتر شده است. این امر هزینه های مالی برای املاک سرمایه گذاری را گران تر کرد.
محتوا
-
- وام سرمایه گذاری املاک چیست؟
- آیا گرفتن وام برای خرید ملک سرمایه گذاری توصیه می شود؟
- 7 بهترین نوع وام سرمایه گذاری املاک
- چگونه یک ملک سرمایه گذاری پیدا کنیم
سرمایه گذاران تازه کار املاک و مستغلات به اشتباه وام های مسکن معمولی را تنها یا حداقل گزینه غالب می دانند. حقیقت این است که انواع مختلفی از وام های بانکی و سایر وام ها وجود دارد که برای سرمایه گذاران منطقی است و به آنها امکان می دهد بهترین املاک سرمایه گذاری را خریداری کنند.
در این مقاله، وام سرمایه گذاری ملک را تعریف می کنیم و در مورد زمانی که ایده خوبی برای خرید ملک اجاره ای است، صحبت خواهیم کرد. ما روی مناسبترین انواع وامها برای سرمایهگذاران و نیازهای آنها تمرکز خواهیم کرد که هم مزایا و معایب و هم نرخهای بهرهای را که میتوانید در حال حاضر انتظار دارید پوشش دهیم.
انواع زیر را بررسی خواهیم کرد:
- وام های رهنی متعارف
- وام های FHA
- وام های VA
- وام های نقدی سخت
- وام نقدی خصوصی
- HELOCs
- تامین مالی جمعی
در نهایت، ما به شما نشان خواهیم داد که چگونه می توانید بدون توجه به تصمیم مالی خود، بهترین املاک اجاره بلندمدت و کوتاه مدت را در بازار ایالات متحده شناسایی و خریداری کنید. ابزارهای موجود در پلتفرم Mashvisor می توانند به شما کمک کنند هم بازارهای عالی و هم دارایی های ایده آل برای سرمایه گذاری در املاک و مستغلات را پیدا کنید.
وام سرمایه گذاری املاک چیست؟
وام سرمایه گذاری ملک دقیقاً همان چیزی است که به نظر می رسد. این پولی است که برای تامین مالی خرید ملکی که برای مقاصد سرمایه گذاری می خرید وام می گیرید و آن را از خانه اصلی شما متفاوت می کند.
به طور معمول، دارایی سرمایه گذاری یک ملک اجاره ای بلند مدت یا کوتاه مدت / Airbnb است. با این حال، گاهی اوقات سرمایه گذاران برای تامین مالی پروژه های خانه تکانی یا حتی فعالیت های توسعه املاک و مستغلات پول قرض می کنند.
در واقع، در بسیاری از موارد، سرمایه گذاران املاک و مستغلات گزینه های وام بیشتری نسبت به خریداران مسکن دارند. در حالی که دومی معمولاً محدود به وامهای رهنی متعارف و تغییرات آن است، سرمایهگذاران دارایی میتوانند از انواع بیشتری از منابع مالی استفاده کنند.
بنابراین، در صورتی که شما به عنوان یک سرمایه گذار تازه کار تعجب می کنید، “آیا تامین مالی یک ملک سرمایه گذاری دشوار است؟“، این احتمال وجود دارد که بتوانید وامی متناسب با نیازهای خاص خود پیدا کنید. تنها چیزی که لازم است کمی تحقیق در مورد بهترین وام های سرمایه گذاری ملک و صحبت با چند بانک مختلف و سایر مؤسسات وام دهی است، زیرا همه آنها شرایط متفاوتی را ارائه می دهند.
آیا گرفتن وام برای خرید ملک سرمایه گذاری توصیه می شود؟
گرفتن وام برای خرید ملک سرمایه گذاری اغلب یک ضرورت است. اکثر سرمایه گذاران، به ویژه مبتدیان، سرمایه کافی برای خرید یک ملک اجاره ای را از جیب خود ندارند. بنابراین آنها باید به پول سایر سرمایه گذاران یا سرمایه گذاران دیگر متوسل شوند.
در واقع، این یکی از مهمترین مزایای سرمایه گذاری در املاک و مستغلات است. شما می توانید از پول دیگران برای کسب درآمد برای خود در کوتاه مدت (از طریق درآمد اجاره) و در بلندمدت (از طریق افزایش املاک و مستغلات) استفاده کنید. با این حال، هنگام گرفتن وام باید احتیاط کنید و همیشه به دنبال بهترین وام های سرمایه گذاری ملک باشید.
برخی از عواملی که باید در نظر گرفته شوند عبارتند از:
- نوع وام
- مدت وام
- ساختار وام
- نرخ بهره
- مؤسسه تأمین مالی (بانک یا مؤسسه اعتباری دیگر)
دلیل اینکه شما باید در انتخاب نوع و ساختار مناسب وام دقت کنید این است که تامین مالی نقش اصلی را در بیشتر معیارهای بازده بازگشت سرمایه در املاک و مستغلات بازی می کند. به طور خاص، مستقیماً در فرمول بازده نقدی وجود دارد، که ROI املاک اجاره ای را به جامع ترین روش برآورد می کند.
علاوه بر این، وامی که برای خرید ملک درآمدی می گیرید نیز بر امکان سنجی و ثبات کسب و کار اجاره ای شما تأثیر می گذارد. حتی اگر بهترین ملک سرمایه گذاری را در بهترین بازار املاک و مستغلات بخرید، اگر نتوانید پرداخت ماهانه وام مسکن را بپردازید، ممکن است اوضاع رو به نزول باشد. ممکن است در نهایت در سلب مالکیت قرار بگیرید و اموال خود را به طور کامل از دست بدهید.
اما اگر تحقیقات وام و تجزیه و تحلیل دارایی سرمایهگذاری سختگیرانه انجام میدهید، گرفتن وام برای شروع کسب درآمد از املاک و مستغلات قطعاً توصیه میشود.
7 بهترین نوع وام سرمایه گذاری املاک
اکنون که سرمایه گذاران می دانند که گرفتن وام برای خرید ملک اجاره ای می تواند یک ایده عالی باشد، بسیاری به این فکر می کنند:چه وامی برای یک ملک سرمایه گذاری بهتر است؟و این دقیقاً همان سؤالی است که در این بخش به آن خواهیم پرداخت. ما انواع وامهایی را که برای سرمایهگذاران و داراییهای آنها بهترین هستند، از جمله مزایا و معایب هر نوع را پوشش میدهیم.
بنابراین کدام نوع وام در سال 2025 بهترین است؟
1. وام وام مسکن متعارف
اولین نوع وامی که سرمایه گذاران املاک و مستغلات به آن دسترسی دارند، وام های رهنی متعارف است. مشابه تامین مالی خرید خانه، این وام سرمایه گذاری معمولاً توسط یک بانک گرفته می شود که می تواند یک بانک ملی بزرگ یا یک بانک محلی کوچک باشد. مدت، ساختار و نرخ بهره ممکن است بسته به بانک و وضعیت مالی خاص شما متفاوت باشد.
وام مسکن را می توان به دو دسته کلی تقسیم کرد: وام مسکن با نرخ ثابت (FRMs) و وام مسکن با نرخ قابل تنظیم (ARMs). در حالت اول، شما موافقت می کنید که نرخ بهره اولیه تعیین شده را برای باقیمانده مدت وام بپردازید. در حالت دوم، نرخ را می توان پس از چند سال تغییر داد تا وضعیت موجود در بازار وام مسکن را منعکس کند.
اگر تعجب می کنید، “آیا گرفتن وام برای ملک سرمایه گذاری آسان است؟حقیقت این است که کمی دشوارتر از واجد شرایط بودن برای وام مسکن در خانه شما است. این به این دلیل است که سرمایه گذاران به عنوان وام گیرندگان پرخطرتر از صاحبان خانه دیده می شوند. در صورت مشکلات مالی، به احتمال زیاد ابتدا وام مسکن خود و سپس وام ملک سرمایه گذاری را پرداخت می کنید.
مزایای وام های رهنی متعارف
مزایای اصلی استفاده از وام مسکن برای خرید ملک سرمایه گذاری عبارتند از:
- بسیاری از گزینه های مختلف: با وام های رهنی می توانید بین شرایط، ساختار و سایر عوامل مختلف یکی را انتخاب کنید. بنابراین تطبیق وام با نیازهای خاص اجاره های بلند مدت یا کوتاه مدت برای فروش که خریداری می کنید امکان پذیر است.
- قابلیت اطمینان موسسه اعتباری: اکثر وام دهندگان وام مسکن بانک های ملی، منطقه ای یا محلی هستند که در بازار شهرت دارند. آنها به احتمال زیاد طرف معامله خود را حفظ می کنند.
- قابل اجرا برای اکثر سرمایه گذاران: اگر اعتبار وحشتناکی نداشته باشید، احتمالا واجد شرایط وام رهنی خواهید بود. اگر نمی توانید امتیاز اعتباری خوبی داشته باشید، ممکن است ایده خوبی برای سرمایه گذاری در املاک و مستغلات نباشد که نیاز به برنامه ریزی مالی عالی دارد.
- برنامه بلند مدت: در بیشتر موارد، وام های مسکن متعارف از 15 تا 30 سال طول می کشد که به پرداخت های ماهانه کوچک تبدیل می شود. این امر بازپرداخت این نوع وام ها را آسان تر و ریسک کمتری می کند و تأثیر چندانی بر بازده سرمایه گذاری ندارد.
- گزینه های انعطاف پذیر استراتژی املاک و مستغلات: در حالی که برخی از بهترین وام های سرمایه گذاری ملک به خرید خانه محدود می شوند، از وام های رهنی متعارف می توان برای خرید ملک اجاره ای استفاده کرد. هیچ محدودیتی در این زمینه وجود ندارد، بنابراین می توانید اجاره های بلند مدت یا Airbnb را برای فروش انتخاب کنید.
- دسترسی به بهترین بازارهای سرمایه گذاری املاک و مستغلات: وام های رهنی متعارف مشمول محدودیت های جغرافیایی نیستند. این بدان معناست که می توانید در یک مکان زندگی کنید و برای خرید ملک سرمایه گذاری در مکان دیگر پول قرض کنید. بنابراین می توانید بهترین بازارها را برای استراتژی اجاره ترجیحی خود هدف قرار دهید.
معایب وام مسکن متعارف
در این میان مهمترین معایب وام مسکن شامل موارد زیر است:
- پیش پرداخت قابل توجه: اگر فکر می کنید “آیا می توانم کمتر از 20 درصد برای ملک سرمایه گذاری بگذارم؟” پاسخ منفی است. این حداقل شرط پیش پرداخت برای اکثر وام های مسکن معمولی هنگام خرید ملک سرمایه گذاری (نه خانه) است.
- نرخ بهره وام مسکن بالقوه بالا: از ابتدای سال، نرخ وام مسکن به ترتیب بین 6.87% برای FRM 30 ساله و 6.05% برای FRM 15 ساله تا 7.04% و 6.27% بوده است.
- الزامات امتیاز اعتباری: حداقل امتیاز اعتبار مورد نیاز برای وام مسکن معمولی حدود 620 است که می تواند برای برخی سرمایه گذاران چالش برانگیز باشد. اما اگر نتوانید از امتیاز اعتباری خود مراقبت کنید، ممکن است نتوانید ملک سرمایه گذاری را مدیریت کنید.
2. وام FHA
نوع دوم وامی که می توانید برای خرید ملک سرمایه گذاری بگیرید، وام FHA است. این یک وام مسکن تحت حمایت دولت با الزامات وام کمتر است که می تواند به وام گیرندگانی که واجد شرایط دریافت وام وام مسکن معمولی نیستند، به منابع مالی دسترسی پیدا کند.
اما نکته مهم این است که وام FHA فقط برای خرید یک محل سکونت اصلی اعمال می شود، نه خانه دوم، ملک اجاره ای، دارایی درآمدی یا دارایی سرمایه گذاری. اما اگر هنوز صاحب خانه نیستید و تصمیم به هک کردن خانه دارید، ممکن است بتوانید این نیاز را برطرف کنید.
هک خانه یک استراتژی سرمایه گذاری در املاک و مستغلات برای مبتدیان است که در آن شما یک ساختمان آپارتمان کوچک می خرید تا در یک واحد زندگی کنید و بقیه را اجاره می دهید. دوبلکس، تریپلکس و چهاربلکس برای این منظور ایده آل هستند. شما حتی می توانید یک خانه بزرگتر بخرید و اتاق خواب های دیگر را به عنوان SRO یا هم اتاقی اجاره کنید. می توانید واحدها یا اتاق های موجود را به صورت بلند مدت یا کوتاه مدت اجاره دهید.
بنابراین، اگر هنوز در تعجب هستید، “آیا می توانم کمتر از 20 درصد برای ملک سرمایه گذاری بگذارم؟” پاسخ مثبت است، با وام FHA.
مزایای وام های FHA
وام های رهنی FHA مزایای مهمی نسبت به سایر وام های برتر سرمایه گذاری خانه دارد، از جمله:
- پیش پرداخت کم: وام های FHA حداقل پیش پرداخت مورد نیاز را از 20٪ به 3.5٪ کاهش می دهد. این بدان معناست که سرمایه گذاران برای شروع کار در املاک و مستغلات به سرمایه کمتری نیاز دارند.
- نرخ بهره پایین: از 13 فوریه، میانگین نرخ FHA 30 ساله کشور 6.98٪ بود، تقریباً مشابه FRM 30 ساله. با توجه به این موضوع و نیاز به پیش پرداخت کمتر، پرداخت وام FHA مقرون به صرفه تر می شود.
- امتیاز اعتباری پایین: با امتیاز اعتباری پایین 580، می توانید 3.5 درصد از قیمت ملک را کاهش دهید. اگر بتوانید 10 درصد پیش پرداخت داشته باشید، امتیاز اعتباری مورد نیاز برای وام FHA می تواند تا 500 کاهش یابد.
معایب وام های FHA
استفاده از وام FHA برای خرید ملک درآمدی دارای معایبی است، مانند:
- گزینه های استراتژی سرمایه گذاری در املاک و مستغلات محدود: وام های FHA را می توان به طور انحصاری برای خرید یک اقامتگاه اولیه استفاده کرد. املاک سرمایه گذاری الزامات را برآورده نمی کند. مجدداً، اگر صاحب خانه نیستید و می خواهید در بازاری که در آن زندگی می کنید سرمایه گذاری کنید، می توانید هک خانه را انتخاب کنید.
- مقدار وام محدود: در سال 2025، سقف بالای وام FHA برای خانه های تک خانواده 524,225 دلار در بیشتر مناطق و 1,209,750 دلار در مناطق پر هزینه محدود شده است. با متوسط قیمت مسکن در ایالات متحده در ژانویه 2025 517000 دلار، سرمایه گذاران ممکن است با گزینه های محدودی روبرو شوند.
- حق بیمه وام مسکن: وام FHA به حق بیمه وام مسکن اولیه و سالانه (MIP) نیاز دارد. MIP ها بیمه رهنی مورد نیاز هستند که وام گیرنده برای محافظت از بانک یا سایر وام دهنده ها در برابر نکول احتمالی در پرداخت های ماهانه می پردازد. این امر به دلیل الزامات صلاحیت کمتر سختگیرانه اجباری است.
3. وام VA
یکی دیگر از گزینه های تامین مالی که در سال 2025 قابل بررسی است، وام VA است. این یک وام مسکن تحت حمایت دولت است که برای جانبازان، پرسنل نظامی و همسران بازمانده در دسترس است. بنابراین، تنها می تواند نیازهای نوع خاصی از سرمایه گذاران املاک را برآورده کند. با این حال، شرایط بسیار مساعد است.
مانند وام FHA، وام های VA باید برای خرید یک اقامتگاه اولیه استفاده شود. باز هم، سرمایه گذاران املاک اجاره ای می توانند این نیاز را با استراتژی هک خانه برطرف کنند. با این حال، آنها باید تجزیه و تحلیل دقیقی از بازار املاک و مستغلات انجام دهند تا اطمینان حاصل کنند که مکان آنها برای اجاره بلندمدت یا کوتاه مدت خانه های کوچک چندخانواره مناسب است.
مزایای وام VA
از مزایای اصلی این نوع وام سرمایه گذاری املاک می توان به موارد زیر اشاره کرد:
- بدون پیش پرداخت: وزارت امور کهنه سربازان ایالات متحده نیازی به پیش پرداخت برای وام های VA ندارد، و آن را برای سرمایه گذاران واجد شرایط برای اولین بار مقرون به صرفه ترین می کند.
- نرخ بهره پایین: وام های VA نرخ های وام مسکن پایین تری را نسبت به سایر وام های برتر سرمایه گذاری ملک ارائه می دهند. از 13 فوریه، نرخ بهره برای خریدهای VA ثابت 20 ساله و 30 ساله 6.125٪ است. این به طور قابل توجهی کمتر از نرخ های وام مسکن معمولی و FHA است.
- هیچ شرط اعتباری وجود ندارد: VA به حداقل امتیاز اعتباری برای واجد شرایط بودن وام VA نیاز ندارد.
- هزینه های بسته شدن محدود: وام های VA هزینه های بسته شدن کمتری نسبت به وام های مسکن معمولی دارند. این یک مزیت قابل توجه است که تامین مالی یک ملک سرمایه گذاری را مقرون به صرفه تر می کند.
- بدون بیمه وام مسکن خصوصی (PMI): با وام VA، نیازی به بیمه خصوصی وام مسکن (PMI) نیست که به کاهش هزینه های سرمایه گذاری کمک می کند.
- کاربردهای متعدد: وام VA یک مزیت مادام العمر در نظر گرفته می شود، به این معنی که وام گیرندگان واجد شرایط می توانند تا زمانی که معیارهای واجد شرایط بودن را داشته باشند، به طور مکرر از آن استفاده کنند.
معایب وام VA
در این میان معایب این نوع وام عبارتند از:
- وام دهندگان الزامات پیش پرداخت را اعمال می کنند: اگرچه VA نیازی به پیش پرداخت ندارد، بانک ها و سایر موسسات مالی صادر کننده وام ممکن است دارای پیش پرداخت باشند. ارزش بررسی چندین موسسه مختلف را دارد تا بهترین گزینه را برای نیازهای خود انتخاب کنید.
- وام دهندگان الزامات امتیاز اعتباری را تحمیل می کنند: دپارتمان VA انتظار حداقل امتیاز اعتباری را ندارد، اما نمی تواند موسسات وام دهنده را از انجام این کار منع کند. بانک ها اغلب انتظار دارند که امتیاز اعتباری 620 یا بالاتر برای وام VA ارائه شود. این باعث می شود این نوع وام ها با وام های مسکن معمولی قابل مقایسه باشند.
- فرصت های سرمایه گذاری محدود: وام های VA برای دسترسی جانبازان به مالکیت خانه است، بنابراین از نظر فنی نمی توانید ملک درآمدی را با آن خریداری کنید. اما اگر تصمیم به هک کردن خانه دارید، می توانید از وام VA برای سرمایه گذاری در املاک و مستغلات استفاده کنید. کافی است تحلیل بازار اجاره را انجام دهید تا مطمئن شوید که سرمایه گذاری در محل شما منطقی است.
4. وام سخت
وام های نقدی سخت نوعی وام است که صاحبان خانه به آن دسترسی ندارند، اما سرمایه گذاران املاک و مستغلات به آن دسترسی دارند. آنها وام های کوتاه مدت و غیر منطبق از افراد یا شرکت ها هستند، نه موسسات مالی سنتی مانند بانک ها. سرمایه گذاران از ملک سرمایه گذاری به عنوان وثیقه استفاده می کنند که به آنها امکان می دهد ساختار و شرایط وام انعطاف پذیرتری ارائه دهند.
از آنجایی که وام دهندگان پول سخت معمولاً برای دوره های بسیار کوتاه تری نسبت به بانک های معمولی وام می دهند، این نوع وام معمولاً برای وام دادن به خانه استفاده می شود. با این حال، هیچ محدودیت رسمی در استراتژی املاک وجود ندارد، بنابراین می توان از آن برای خرید ملک سرمایه گذاری اجاره ای استفاده کرد.
مزایای وام های پول سخت
مزایای اصلی قرض گرفتن از وام دهندگان پول سخت شامل موارد زیر است:
- الزامات پیش پرداخت انعطاف پذیر: وام دهندگان پول سخت همیشه به حداقل پیش پرداخت نیاز ندارند. نرخ دقیق به وام دهنده خاص و معامله بین وام دهنده و وام گیرنده (سرمایه گذار املاک و مستغلات) بستگی دارد.
- الزامات رتبه بندی اعتباری انعطاف پذیر: هیچ شرط حداقل امتیاز اعتباری یکسانی برای واجد شرایط بودن برای وام سخت وجود ندارد، که این وام ها را از وام های مسکن معمولی متمایز می کند.
- الزامات صلاحیت ضعیف تر: مزیت اصلی وام های پولی سخت این است که نسبت به سایر بهترین وام های سرمایه گذاری دارای شرایط انعطاف پذیرتر و قابل تنظیم تر هستند. بسیاری از شرایط و ضوابط به مذاکرات بین وام گیرنده و وام دهنده پول سخت بستگی دارد.
- صلاحیت مبتنی بر دارایی: وام دهندگان پول سخت وام گیرندگان را بر اساس املاک و مستغلات آنها به جای دارایی های مالی و سابقه اعتباری آنها تأیید می کنند.
- تعهد زمانی کوتاهتر: با وام مسکن متعارف، سرمایه گذار متعهد به بازپرداخت بیش از 30 سال می شود. از سوی دیگر، با وام سخت، دوره بازپرداخت معمولا یک تا سه سال است. تا چند سال دیگر شما بدون بدهی خواهید بود و این وام را برای سرمایه گذاران سریالی املاک و مستغلات ایده آل می کند.
- تایید سریع: دریافت تاییدیه برای وام مسکن معمولی معمولا دو تا شش هفته یا بیشتر طول می کشد. ممکن است چند روز طول بکشد تا برای یک وام پول سخت تایید شود.
معایب وام های پول سخت
در عین حال، خطرات مرتبط با استقراض از یک وام دهنده پول سخت شامل موارد زیر است:
- نرخ بهره بالا: به دلیل کوتاهتر بودن مدت وام و معیارهای واجد شرایط بودن سختگیرانهتر، وام دهندگان پول سخت معمولاً نرخ بهره 8 تا 15 درصد دریافت میکنند. این امر ریسک اعتباری بالاتر را برای سرمایه گذارانی که ممکن است واجد شرایط وام مسکن معمولی نباشند، جبران می کند.
- پیش پرداخت بالقوه بالا: وام دهندگان پول سخت معمولاً نسبت وام به ارزش کمتری می خواهند، بنابراین پیش پرداخت ها معمولاً بین 10 تا 35 درصد قیمت ملک سرمایه گذاری متغیر است. بنابراین، وام های پول سخت برای سرمایه گذارانی با سرمایه اولیه خوب که فقط به چند هزار دلار اضافی نیاز دارند، ایده آل است.
- بازپرداخت کوتاه مدت: در بیشتر موارد، یک وام سخت باید طی یک تا سه سال بازپرداخت شود. این امر فشار زیادی را بر وام گیرنده وارد می کند، که باید اطمینان حاصل کند که ملک سرمایه گذاری درآمد کافی برای پوشش وام ایجاد می کند. این نوع وام باید برای املاک با نرخ اجاره بسیار بالا استفاده شود.
- اموال سرمایه گذاری به عنوان وثیقه: مهم ترین ریسک در وام گرفتن از وام دهندگان پولی این است که وام از دارایی سرمایه گذاری شما یا سایر دارایی های مستغلات به عنوان وثیقه استفاده می کند. اگر نتوانید وام را بازپرداخت کنید، سرمایه خود را از دست خواهید داد.
- الزامات بالقوه برای یک تجربه موفق: برخی از وام دهندگان قبل از دادن وام جدید نیاز به سابقه اثبات شده سرمایه گذاری های موفق املاک و مستغلات دارند. بنابراین این وام ممکن است برای سرمایه گذاران بار اول مناسب نباشد.
- نداشتن اعتبار ملی: بانک هایی که وام مسکن متعارف می سازند معمولا حضور و اعتبار ملی قوی دارند. در همین حال، وام دهندگان پول سخت معمولاً از نظر مقیاس کوچکتر و اعتبار کمتری دارند. سرمایه گذاران باید قبل از اعتماد به یک وام دهنده خاص، بررسی و تحقیق لازم را انجام دهند.
5. وام نقدی خصوصی
نوع دیگری از تامین مالی که می تواند برای خرید اجاره تعطیلات یا ملک اجاره بلندمدت استفاده شود، وام از وام دهندگان خصوصی است. وام های نقدی خصوصی یکی از بهترین وام ها برای خرید ملک سرمایه گذاری در نظر گرفته می شود. این به این دلیل است که آنها حتی نسبت به وام های پول سخت نیازمندی های انعطاف پذیرتر و سخت گیرانه تری دارند.
وامهای نقدی خصوصی به سرمایهگذاران املاک و مستغلات توسط افراد یا شرکتهایی داده میشود که کمتر تأسیس شدهاند و معمولاً مقیاس کوچکتری نسبت به وام دهندگان پولی دارند. شرایط و ضوابط وام نقدی خصوصی نیاز به خلاقیت زیادی دارد که می تواند یک شمشیر دولبه باشد.
وام دهندگان خصوصی با بانک ها و سایر موسسات مالی بزرگ بسیار متفاوت هستند. گاهی اوقات ممکن است اعضای خانواده، دوستان یا سایر سرمایه گذاران املاک و مستغلات با سرمایه قابل توجهی باشند.
مزایای وام نقدی خصوصی
این نوع وام دارای مزایای زیر است:
- شرایط بسیار منعطف: وام های نقدی خصوصی کم ساختارترین گزینه برای خرید ملک سرمایه گذاری است. شرایط و ضوابط کاملاً به وام دهنده خاص و توافق بین وام گیرنده و وام دهنده بستگی دارد.
- الزامات واجد شرایط بودن پایین: در اکثر موارد، معیارهای واجد شرایط بر اساس وضعیت مالی وام گیرنده است. به این ترتیب سرمایه گذاران املاک و مستغلات با سابقه اعتباری متزلزل می توانند به این نوع تامین مالی دسترسی داشته باشند.
- صلاحیت مبتنی بر دارایی: وام دهندگان خصوصی به جای دارایی های مالی وام گیرنده به املاک و مستغلات – دارایی سرمایه گذاری – نگاه می کنند. این امر واجد شرایط بودن را آسان تر و گسترده تر می کند.
- تایید سریع: یک وام دهنده خصوصی معمولاً به چند روز زمان نیاز دارد تا وام را تأیید کند. این بدان معناست که سرمایهگذار میتواند به سرعت فرآیند خرید را پیش از از دست دادن معامله به خریدار دیگری با منابع مالی بیشتر، پیش ببرد.
- تکرار آسان: وام های نقدی خصوصی دارای شرایط بسیار کوتاهی هستند، و آنها را برای سرمایه گذارانی که به دنبال ایجاد سبد املاک و مستغلات بزرگ هستند ایده آل می کند. پس از پرداخت یک وام، سرمایه گذاران می توانند وام بعدی را برای خرید ملک سرمایه گذاری جدید دریافت کنند.
معایب وام های نقدی خصوصی
مهمترین معایب وام نقدی خصوصی عبارتند از:
- پیش پرداخت بالا: هیچ الزام رسمی برای حداقل پیش پرداخت برای این نوع وام وجود ندارد، اما به راحتی می تواند به 30 درصد یا حتی بیشتر برسد. این به این معنی است که وام نقدی خصوصی گزینه خوبی برای سرمایه گذارانی است که در حال حاضر پس انداز قابل توجهی دارند.
- نرخ بهره بالا: از آنجایی که وام دهندگان خصوصی نرخ بهره ملی ندارند، هر وام دهنده نرخ خود را تعیین می کند. به طور کلی، نرخ بهره وام های نقدی خصوصی از 7٪ تا 36٪ متغیر است.
- مدت وام بسیار کوتاه: وامهای نقدی خصوصی مانند وامهای پول نقد، دوره بازپرداخت بسیار کوتاهی دارند، معمولاً تا ۱۲ ماه. با این حال، بسته به وام دهنده، وام گیرندگان ممکن است بتوانند برای مدت وام دو تا پنج ساله مذاکره کنند.
- ریسک بالا: وام های نقدی خصوصی ریسک بالایی دارند. با توجه به نرخ بهره بالا و مدت بازپرداخت کوتاه، آنها فقط برای سرمایه گذاری های مستغلات بسیار قوی با درآمد اجاره و بازده سرمایه گذاری بالا مناسب هستند. از طرف دیگر، وام گیرندگان ممکن است دارایی های سرمایه گذاری خود را به عنوان وثیقه از دست بدهند. همچنین، وام دهندگان خصوصی نسبت به بانک ها قابل اعتمادتر هستند.
6. HELOC
گزینه دیگر برای تامین مالی یک ملک سرمایه گذاری اجاره ای، خط اعتباری سهام خانه (HELOC) است. این نوع وام در اختیار صاحبان خانه هایی است که می خواهند از سهام خانه خود برای تامین مالی خرید ملک درآمدی استفاده کنند. این شامل تبدیل سهام خانه شما به یک خط اعتباری است.
HELOC یک گزینه نسبتاً پیچیده تر از سایر بهترین وام های سرمایه گذاری ملک است و ممکن است با محدودیت های بیشتری روبرو شود. بنابراین، سرمایه گذاران باید قبل از انتخاب این نوع وام سرمایه گذاری، تحقیقات دقیقی انجام دهند.
مزایای یک HELOC
مهمترین مزایای استفاده از HELOC برای خرید ملک سرمایه گذاری شامل موارد زیر است:
- دسترسی به منابع مالی در دراز مدت: با HELOC، می توانید سال به سال به برداشت وجوه ادامه دهید. اگر بدهی خود را به موقع پرداخت کنید، می توانید به طور مستمر از این نوع وام استفاده کنید. دوره ترک معمولا 10-15 سال طول می کشد.
- دوره بازپرداخت طولانی: مدت بازپرداخت HELOC معمولا بین 10 تا 20 سال متغیر است. دوره بازپرداخت طولانیتر نسبت به گزینههایی مانند وام نقدی یا وامهای نقدی خصوصی، فشار کمتری بر سرمایهگذاران املاک وارد میکند.
- پرداخت بهره بابت برداشت های واقعی: مزیت اصلی این وام این است که شما فقط به پولی که برداشت می کنید سود می پردازید نه کل خط اعتباری. این امر هزینه های کلی را برای وام گیرندگان سرمایه گذار محدود می کند.
- بدون پیش پرداخت: نیازی به پرداخت پیش پرداخت ندارید زیرا در برابر سهام خانه خود وام می گیرید. این تفاوت قابل توجهی بین HELOC و وام های رهنی مانند وام های معمولی، FHA و VA است.
- مزایای مالیاتی: سرمایه گذاران گاهی اوقات می توانند هزینه بهره HELOC را در اظهارنامه مالیاتی فدرال خود کسر کنند، به این معنی که ممکن است واجد شرایط پس انداز قابل توجهی از طریق اعتبارات مالیاتی باشند.
- دسترسی به مبالغ هنگفت: یک HELOC می تواند به شما اجازه دهد مقدار قابل توجهی وام بگیرید. برخی از وام دهندگان تا سقف 500000 دلار از طریق این نوع وام ارائه می دهند.
معایب HELOCs
در همین حال، سرمایه گذاران باید قبل از استفاده از HELOC معایب زیر را در نظر بگیرند:
- الزامات مالکیت خانه: برای واجد شرایط شدن برای HELOC، ابتدا باید صاحب خانه شوید. علاوه بر این، شما همچنین باید مقدار قابل توجهی از سهام در خانه خود داشته باشید تا آن را به خط اعتباری برای خرید ملک سرمایه گذاری تبدیل کنید. همچنین در بیشتر موارد این وام فقط می تواند پیش پرداخت را پوشش دهد.
- نرخ های بهره متغیر: نرخ بهره HELOC برای مدت وام ثابت نیست. به طور معمول، نرخ بهره به یک نرخ اصلی گره خورده است و زمانی که نرخ دوم افزایش یا کاهش یابد، تنظیم می شود. نرخ انعطاف پذیر، برنامه ریزی مالی را برای سرمایه گذاران املاک اجاره ای چالش برانگیزتر می کند.
- جریمه های پیش پرداخت: در بسیاری از موارد، بستن یک خط اعتباری سریعتر از برنامه ریزی شده مستلزم پرداخت جریمه است. قبل از گرفتن این نوع وام، باید این را در تجزیه و تحلیل ملک اجاره ای خود در نظر بگیرید.
- هزینه های جاری: اغلب، HELOC ها به هزینه های سالانه مانند هزینه های تعمیر و نگهداری، هزینه های تراکنش و سایر هزینه هایی نیاز دارند که به کل هزینه می افزایند. قبل از استفاده از HELOC برای خرید ملک سرمایه گذاری حتما این هزینه ها را در نظر بگیرید.
- خانه در معرض خطر: نقطه ضعف اصلی HELOC ها این است که سرمایه گذاران خانه های خود را در معرض خطر قرار می دهند. در حالی که پول سخت و وام دهندگان خصوصی از ملک اجاره ای شما به عنوان وثیقه استفاده می کنند، خانه شما به عنوان وثیقه با HELOC استفاده می شود.
7. تامین مالی جمعی
آخرین نوع تامین مالی که سرمایه گذاران می توانند برای خرید ملک سرمایه گذاری در سال 2025 استفاده کنند، تامین مالی جمعی املاک و مستغلات است. این گزینه ای است که در سال های اخیر در میان سرمایه گذارانی که توانایی پرداخت هزینه کل ملک را ندارند یا می خواهند سبد سرمایه گذاری خود را متنوع کنند، محبوبیت پیدا کرده است.
پیشرفت در فناوری املاک و مستغلات، از جمله معرفی فناوری بلاک چین، تا حد زیادی سرمایه گذاری جمعی را فعال کرده است. بنابراین، به طور کلی، سرمایهگذاری جمعی یک گزینه ایدهآل برای سرمایهگذاران املاک و مستغلات با دانش فنی است که حداقل درک اولیه از فناوری دارند.
پلتفرمهای تامین مالی جمعی املاک و مستغلات، فرآیندها را برای دسترسی تقریباً برای همه آسان کردهاند. اما ما هنوز فکر میکنیم که قبل از شروع به کار، داشتن دانش استارتآپهای فناوری ایده خوبی است.
در واقع، تامین مالی جمعی بیشتر یک استراتژی سرمایه گذاری در املاک و مستغلات است که در آن مقادیر کمی از وجوه ارائه شده توسط تعداد زیادی از سرمایه گذاران برای سرمایه گذاری در املاک و مستغلات گرد هم می آیند. این املاک می تواند مسکونی یا تجاری باشد. تامین مالی جمعی یک پیچ جدید در مفهوم قدیمی تراست های سرمایه گذاری املاک و مستغلات (REITs) است، اما با سرمایه اولیه کمتری نیاز دارد.
مزایای تامین مالی جمعی
مزایای اصلی تامین مالی جمعی املاک و مستغلات عبارتند از:
- نیاز سرمایه اولیه بسیار پایین: اکثر بهترین وام های سرمایه گذاری ملک در سال 2025 سرمایه گذاران را ملزم می کنند که حداقل 3.5 درصد از قیمت ملک را کاهش دهند. در بیشتر موارد حداقل پیش پرداخت بیش از 20 درصد است. با سرمایه گذاری جمعی، بسته به پلتفرم، می توانید با حداقل 50 دلار سرمایه گذاری در املاک و مستغلات را شروع کنید.
- تنوع سبد سرمایه گذاری املاک و مستغلات: به دلیل سرمایهگذاری اولیه کم و عدم مشارکت شخصی، سرمایهگذاران میتوانند همزمان در چندین پلتفرم سرمایهگذاری جمعی املاک و مستغلات سرمایهگذاری کنند. این استراتژی یکی از سریع ترین راه ها برای تنوع بخشیدن به سبد سهام شماست.
- کم خطر: سرمایه گذاری جمعی بسیار کم ریسک است زیرا به سرمایه گذاری های بسیار کوچک نیاز دارد (مقدارهایی که می توانید از دست بدهید) و به صورت حرفه ای توسط کارشناسان املاک مدیریت می شود.
- درآمد غیرفعال از املاک و مستغلات: بسیاری در املاک و مستغلات برای درآمد غیرفعال بالقوه سرمایه گذاری می کنند. با تامین مالی جمعی، این مزیت مسلم است. هنگامی که یک پلتفرم را انتخاب می کنید، نیازی به انجام هیچ کاری در رابطه با مدیریت املاک سرمایه گذاری واقعی ندارید.
- دسترسی به املاک تجاری: اکثر سرمایه گذاران برای اولین بار فقط می توانند املاک مسکونی بخرند، در حالی که سرمایه گذاری جمعی به آنها امکان دسترسی به املاک با درجه تجاری را می دهد. این بخشی از دموکراتیک کردن بازار املاک و مستغلات است که فناوری آن را فعال کرده است.
معایب تامین مالی جمعی
مهمترین معایب تامین مالی جمعی که سرمایه گذاران باید از آن آگاه باشند شامل موارد زیر است:
- بازگشت سرمایه محدود: وقتی ملک اجاره ای خود را خریداری می کنید، می توانید ماهانه چندین هزار دلار درآمد داشته باشید. با سرمایه گذاری جمعی، بازده شما بسیار کمتر است زیرا شما به میزان قابل توجهی کمتر سرمایه گذاری می کنید و مالک کل دارایی سرمایه گذاری نیستید.
- عدم کنترل بر مدیریت اموال: سرمایه گذاری در املاک و مستغلات با چندین مالک دیگر که حتی آنها را نمی شناسید به این معنی است که شما کنترلی بر مدیریت ملک ندارید. این توسط تیمی در پلتفرم تامین مالی جمعی املاک و مستغلات انتخابی شما انجام می شود. این یک نقطه ضعف برای سرمایه گذاران با دانش صنعت و بازار است.
- یک استراتژی نسبتا جدید: سرمایهگذاری جمعی تنها چند سالی است که وجود داشته است و اکثر شرکتهای PropTech که این گزینه را ارائه میدهند، هنوز استارتآپهای کوچک هستند. بنابراین به سرمایه گذاران توصیه می شود قبل از اینکه این استراتژی قابلیت اطمینان و قابل اعتماد بودن خود را ثابت کند، با احتیاط و مبالغ سرمایه گذاری نسبتاً کم اقدام کنند.
چگونه یک ملک سرمایه گذاری پیدا کنیم
اکنون که می دانید بهترین وام های سرمایه گذاری ملک در سال 2025 چیست، بیایید نگاهی به روند پیدا کردن املاک اجاره ای خوب بیندازیم. به هر حال، تضمین یک گزینه تامین مالی خوب تنها یکی از الزامات راه اندازی یک تجارت سودآور سرمایه گذاری در املاک و مستغلات است.
در اینجا راهنمای گام به گام ما در مورد چگونگی یافتن موثرترین املاک اجاره بلند مدت و کوتاه مدت است:
مرحله 1: بهترین بازار سرمایه گذاری املاک را پیدا کنید
اولین قدم در خرید ملک سرمایه گذاری برتر در سال 2025، شناسایی بهترین بازارهای اجاره کوتاه مدت یا بلند مدت، بسته به استراتژی مورد نظر شما است. این شامل ایالت، شهر و محله می شود، زیرا املاک و مستغلات بسیار منطقه ای است. این فرآیند معمولاً به تحقیقات گسترده نیاز دارد و ممکن است چندین ماه طول بکشد.
با اپلیکیشن سرمایه گذاری املاک Mashvisor، می توانید بهترین مکان های سرمایه گذاری ملک را در چند دقیقه پیدا کنید. برای تحقیق در سطح ایالت و شهر، می توانید وبلاگ املاک و مستغلات Mashvisor را بررسی کنید. در آنجا رتبه بندی های به روز بهترین ایالت ها برای خرید املاک سرمایه گذاری و همچنین بهترین شهرها را خواهید یافت.
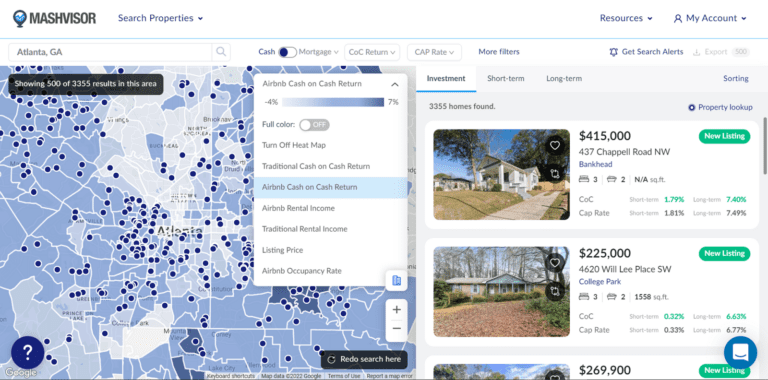
سپس می توانید از ابزار Heatmap املاک و مستغلات Mashvisor برای جستجوی بهترین محله ها برای املاک اجاره بلندمدت یا کوتاه مدت استفاده کنید. فیلترهای موجود شامل موارد زیر است:
ابزار نقشه حرارتی املاک و مستغلات Mashvisor به سرمایه گذاران این امکان را می دهد تا با استفاده از فیلترهای مختلف، بهترین محله ها را برای املاک اجاره بلندمدت یا کوتاه مدت جستجو کنند.
هنگامی که چند محله بالقوه خوب را پیدا کردید، می توانید از تجزیه و تحلیل محله Mashvisor برای عمیق تر کردن تحلیل خود از بازار املاک و مستغلات استفاده کنید. این به شما امکان می دهد به تمام معیارها و اعدادی که برای تصمیم گیری در مورد اینکه آیا یک محله انتخاب خوبی برای سرمایه گذاری در املاک اجاره ای است، دسترسی داشته باشید.
نکته مهم این است که تمام دادههای املاک و مستغلات و اجارهای که در تحلیل Mashvisor گنجانده شده است از منابع معتبری مانند MLS، RentJungle، Redfin، Airbnb و سوابق عمومی میآیند.
مرحله 2: بهترین ملک اجاره ای را برای فروش پیدا کنید
مرحله دوم برای یافتن ملک سرمایه گذاری، جستجوی لیست املاک و مستغلات موجود است. اگرچه می توانید از روش های سنتی مانند روزنامه، شبکه و درایوهای دلاری استفاده کنید، اما آنها موثرترین راه برای یافتن فرصت های خوب نیستند. به لطف فناوری، وب سایت های مختلف و بازارهای آنلاین در حال حاضر در دسترس سرمایه گذاران املاک و مستغلات هستند.
برای مثال، میتوانید از موتور جستجوی ملک سرمایهگذاری Mashvisor برای جستجوی فهرستهایی که دقیقاً با نیازهای شما مطابقت دارند، استفاده کنید. اینها شامل فهرستهای MLS و برخی از املاک خارج از بازار میشوند که هر کدام از دیدگاه سرمایهگذار دارای مزایا و معایب خود هستند.
شما می توانید جستجوی خود را بر روی یک بازار خاص، بودجه، گزینه تامین مالی، نوع ملک، درآمد اجاره و بازگشت سرمایه از طریق فیلترهای موجود متمرکز کنید. هنگامی که این معیارها را تعیین کردید، به املاکی که انتظارات شما را برآورده می کنند، دسترسی فوری خواهید داشت.
به محض مشاهده تمام لیست های موجود در شرایط مورد نیاز خود، می توانید تجزیه و تحلیل دقیقی از املاک اجاره ای در آنها انجام دهید. ماشین حساب سرمایه گذاری Mashvisor این فرآیند را آسان می کند. این یک مقایسه جانبی از پتانسیل سرمایه گذاری یک ملک در زمانی که به صورت بلندمدت یا کوتاه مدت اجاره می شود، ارائه می دهد.
این تجزیه و تحلیل شامل تمام اعدادی است که یک سرمایه گذار برای تصمیم گیری در مورد فرصت مناسبی نیاز دارد، از جمله:
- قیمت اعلام شده
- هزینه های راه اندازی
- درآمد اجاره ماهانه
- هزینه های تکراری
- نرخ اشغال
- جریان نقدی
- برگشت نقدی
- کاپیتان
بنابراین تنها با چند دقیقه تحقیق آنلاین، می توانید املاک سرمایه گذاری بالقوه برای فروش را پیدا کنید و تأیید کنید که آیا آنها انتظارات شما را برآورده می کنند یا خیر.
مرحله 3: بهترین وام سرمایه گذاری ملک را برای خود بیابید
گام سوم در خرید بهترین ملک سرمایه گذاری در سال 2025، تضمین بهترین نوع وام است. این یک تصمیم کاملاً شخصی است زیرا آنچه برای یک سرمایه گذار بهترین است لزوماً برای شما بهترین نیست. برای اتخاذ چنین تصمیم مهمی، باید گزینه های تامین مالی موجود را به دقت مطالعه کنید و سپس وضعیت مالی خود را ارزیابی کنید. به این ترتیب متوجه خواهید شد که مسئولیت چه وام هایی را بر عهده دارید.
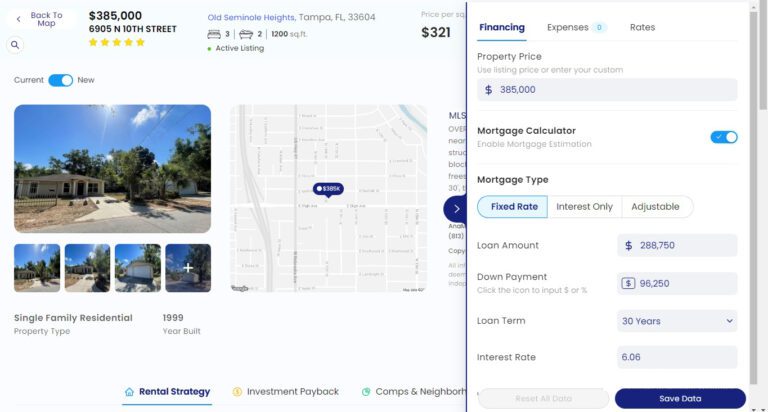
باز هم Mashvisor می تواند به شما کمک کند. ما یک ماشین حساب وام مسکن را با هدف سرمایه گذاران توسعه داده ایم. اگرچه به طور رسمی یک ماشین حساب وام مسکن نامیده می شود، این ابزار را می توان برای اعمال انواع مختلف بهترین وام های سرمایه گذاری دارایی تنظیم کرد.
در ماشین حساب اجاره ای ما می توانید انتخاب کنید:
- پول نقد برای وام
- قیمت ملک
- پرداخت اولیه به صورت دلار یا درصد
- نوع وام مسکن
- مدت وام
- نرخ بهره
همه اعداد در ابتدا برای منعکس کننده رایج ترین وضعیت در بازار املاک تنظیم شده اند. با این حال، می توانید همه این متغیرها را تنظیم کنید تا بهترین گزینه ها را برای خود و دارایی سرمایه گذاری خود بیابید. هر تغییری که ایجاد می کنید در تجزیه و تحلیل دقیق دارایی سرمایه گذاری منعکس می شود تا نشان دهد که چگونه بر بازگشت سرمایه شما تأثیر می گذارد.
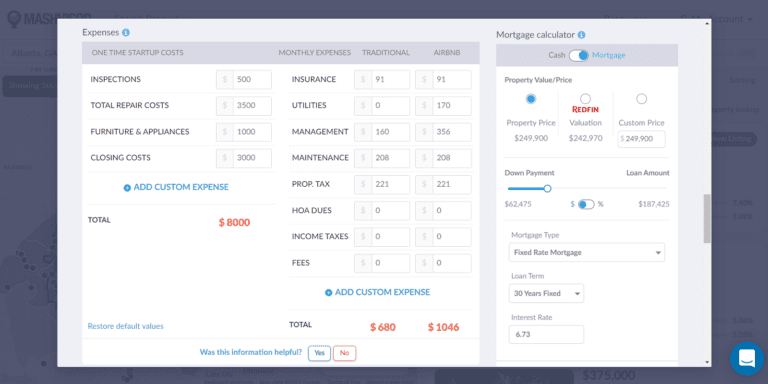
با ماشین حساب وام مسکن مشوسیسور، می توانید معیارهای مختلف وام مانند پیش پرداخت، نوع وام مسکن، مدت وام و نرخ بهره را با توجه به انواع مختلف بهترین وام های سرمایه گذاری ملک تنظیم کنید.
مرحله 4: یک نماینده استخدام کنید
آخرین مرحله برای خرید ملک با بهترین درآمد ممکن در سال 2025 همکاری با یک نماینده است. اگر تجربه قابل توجهی در مذاکره و بستن معاملات املاک و مستغلات نداشته باشید، به شدت توصیه می کنیم که یک مشاور املاک استخدام کنید. آنها حرفه ای هستند که واقعا می توانند به شما در بهینه سازی نتایج سرمایه گذاری خود کمک کنند.
همچنین، به عنوان یک خریدار در بازار مسکن ایالات متحده، هزینه های نمایندگی را پرداخت نمی کنید زیرا توسط فروشنده پوشش داده می شود. به عبارت دیگر، با کار کردن با یک نماینده چیزی برای از دست دادن ندارید و چیزهای زیادی برای به دست آوردن.
برای شروع به جستجوی بهترین املاک سرمایه گذاری برای خرید با بهترین وام ها، در Mashvisor ثبت نام کنید.
شروع با بهترین وام های سرمایه گذاری ملک در سال 2025
بر اساس پیشبینیهای بازار مسکن ایالات متحده، سال 2025 سال بسیار خوبی برای سرمایهگذاری در املاک و مستغلات خواهد بود. با این حال، موفقیت کسب و کار ملک اجاره ای شما تا حد زیادی به روش تامین مالی شما بستگی دارد. بنابراین انتخاب بهترین وامهای سرمایهگذاری دارایی متناسب با شرایط شما بسیار مهم است.
در اکثر موارد، سرمایه گذاران املاک یکی از گزینه های زیر را انتخاب می کنند:
- وام های رهنی متعارف
- وام های FHA
- وام های VA
- وام های نقدی سخت
- وام نقدی خصوصی
- HELOCs
- تامین مالی جمعی
از آنجایی که سرمایه گذاری در املاک اجاره ای بسیار رقابتی است، یافتن سریع و مطمئن بهترین بازار، املاک سرمایه گذاری و وام بسیار مهم است. برای دستیابی به این هدف، می توانید از پلت فرم Mashvisor برای انجام تحقیقات بازار اجاره ملی و جستجو و تجزیه و تحلیل املاک سرمایه گذاری فردی استفاده کنید.
می توانید ماه ها تحقیق و تحلیل املاک و مستغلات را به 15 دقیقه تبدیل کنید. همیشه به داده های قابل اعتمادی دسترسی خواهید داشت که برای منعکس کردن پتانسیل دقیق ملک مورد نظر شما، بر اساس عملکرد یا اجاره، تجزیه و تحلیل شده است.