خوراکی های کلیدی:
- استراتژیهای « چشم پوشی » از هزینههای بسته شدن معمولاً شامل انتقال آنها به فروشنده، جبران آنها با اعتبار از طرف وامدهنده، یا تأمین مالی آنها در طول زمان است.
- گرفتن نرخ بهره بالاتر برای وام از وام دهنده یا کارمزدهای اصلی شما، پول بسته شدن امروز شما را کاهش می دهد، اما هزینه های ماهانه را افزایش می دهد.
- تخفیف های فروشنده به پویایی بازار و سقف نوع وام بستگی دارد، در حالی که کمک های بلاعوض محلی ممکن است کمک هزینه ای را برای خریداران واجد شرایط فراهم کند.
هزینه های بسته شدن می تواند هزاران دلار به هزینه خرید خانه اضافه کند، که اغلب خریداران را درست قبل از خط پایان غافلگیر می کند. چه در حال مرور یا تحقیق باشید، درک این هزینه ها می تواند به شما کمک کند تا برای هزینه واقعی خرید خود برنامه ریزی کنید.
در حالی که معمولاً نمیتوان هزینههای بسته شدن را به طور کامل حذف کرد، راههای قانونی برای کاهش آنها، تغییر دادن افرادی که به آنها پرداخت میکنند یا عملاً از طریق برنامههای وامها و کمکها «عدم پرداخت» وجود دارد. در بیشتر موارد، “رد شده” به این معنی است که هزینه ها توسط طرف دیگری پوشش داده می شود یا جبران می شود، نه اینکه به طور کامل حذف شود.
این مقاله Redfin زمانی که میتوان از هزینههای بسته شدن چشمپوشی کرد و واقع بینانهترین استراتژیها برای کاهش یا اجتناب از پرداخت اولیه آنها را بررسی میکند.
هزینه های بسته شدن چیست؟
هزینه های بسته شدن هزینهها، مالیاتها و هزینههای پیشپرداختشده مورد نیاز برای نهایی کردن معامله املاک است. آنها معمولاً از 3٪ تا 6٪ قیمت خرید خانه متغیر هستند و در هنگام بسته شدن به همراه پیش پرداخت شما برای جمع کردن کل پول بسته شدن شما پرداخت می شوند.
- هزینه های وام دهنده: کارمزد منشاء وام، پردازش، پذیره نویسی و گزارش اعتبار.
- خدمات شخص ثالث: ارزیابی، بازرسی خانه، بررسی، بیمه عنوان و هزینه های امانی یا تسویه حساب.
- هزینه های پیش پرداخت و هزینه های دولتی: بیمه صاحبان خانه های پیش پرداخت، مالیات بر دارایی، بهره پیش پرداخت روزانه، هزینه های ثبت دولتی و مالیات نقل و انتقال.
برخی از این هزینه ها توسط وام دهنده کنترل می شود، برخی هزینه های شخص ثالث و برخی دیگر توسط دولت تحمیل می شوند که بر انعطاف پذیری آنها تأثیر می گذارد.
آیا واقعاً می توان از هزینه های بسته شدن چشم پوشی کرد؟
در بیشتر موارد، هزینه های بسته شدن واقعاً “معکوس” یا حذف نمی شوند – اما ممکن است پوشش داده شوند، کاهش یابند یا در سایر بخش های معامله لحاظ شوند. هنگامی که خریداران در مورد هزینه های بسته شدن معاف صحبت می کنند، معمولاً منظورشان یکی از موارد زیر است:
- فروشنده به آنها پول می دهد از طریق تخفیف های توافق شده فروشنده
- وام دهنده آنها را پوشش می دهد در ازای نرخ بهره بالاتر وام مسکن (اعتبار به وام دهنده).
- آنها در مانده وام لحاظ می شوند (در مواردی که دستورالعمل های وام مجاز است).
- یک برنامه کمک مالی یا کمکی به آنها پرداخت می کند از طرف شما
درک این تمایز مهم است زیرا هر گزینه در جایی که قیمت ظاهر میشود تغییر میکند – قبل، در زمان یا در قیمت خرید.
1. از فروشنده بخواهید هزینه های بسته شدن را بپردازد (تخفیف فروشنده)
یکی از متداولترین راهها برای کاهش یا اجتناب از پرداخت هزینههای بسته شدن از قبل، مذاکره است تخفیف های فروشنده. این استراتژی بخشی یا تمام هزینه های بسته شدن شما را به عنوان بخشی از آن به فروشنده منتقل می کند قرارداد خرید، کاهش مقدار پول نقدی که هنگام بسته شدن نیاز دارید.
نحوه عملکرد تخفیف های فروشنده
فروشنده موافقت می کند که مبلغ مشخصی از دلار یا درصدی از هزینه های بسته شدن شما را در زمان تسویه حساب از درآمد حاصل از فروش پوشش دهد. میتوانید تخفیفها را مستقیماً در پیشنهاد خرید اولیه خود وارد کنید یا پس از یافتههای بازرسی خانه، آنها را به عنوان اعتبار درخواست کنید. جریان امتیاز فروشنده:
- مرحله 1: خریدار قیمت خرید 400000 دلار را پیشنهاد می کند.
- مرحله 2: فروشنده با 3٪ تخفیف فروشنده (12000 دلار اعتبار) موافقت می کند.
- مرحله 3: اعتبار 12000 دلاری مستقیماً برای هزینه های بسته شدن واجد شرایط در زمان تسویه حساب اعمال می شود.
- نتیجه: از جیب خریدار برای بسته شدن 12000 دلار کاهش می یابد.
زمانی که تخفیف های فروشنده ممکن است واقعی تر باشد
تخفیف های فروشنده به راحتی در محیط های بازار خاص تضمین می شود:
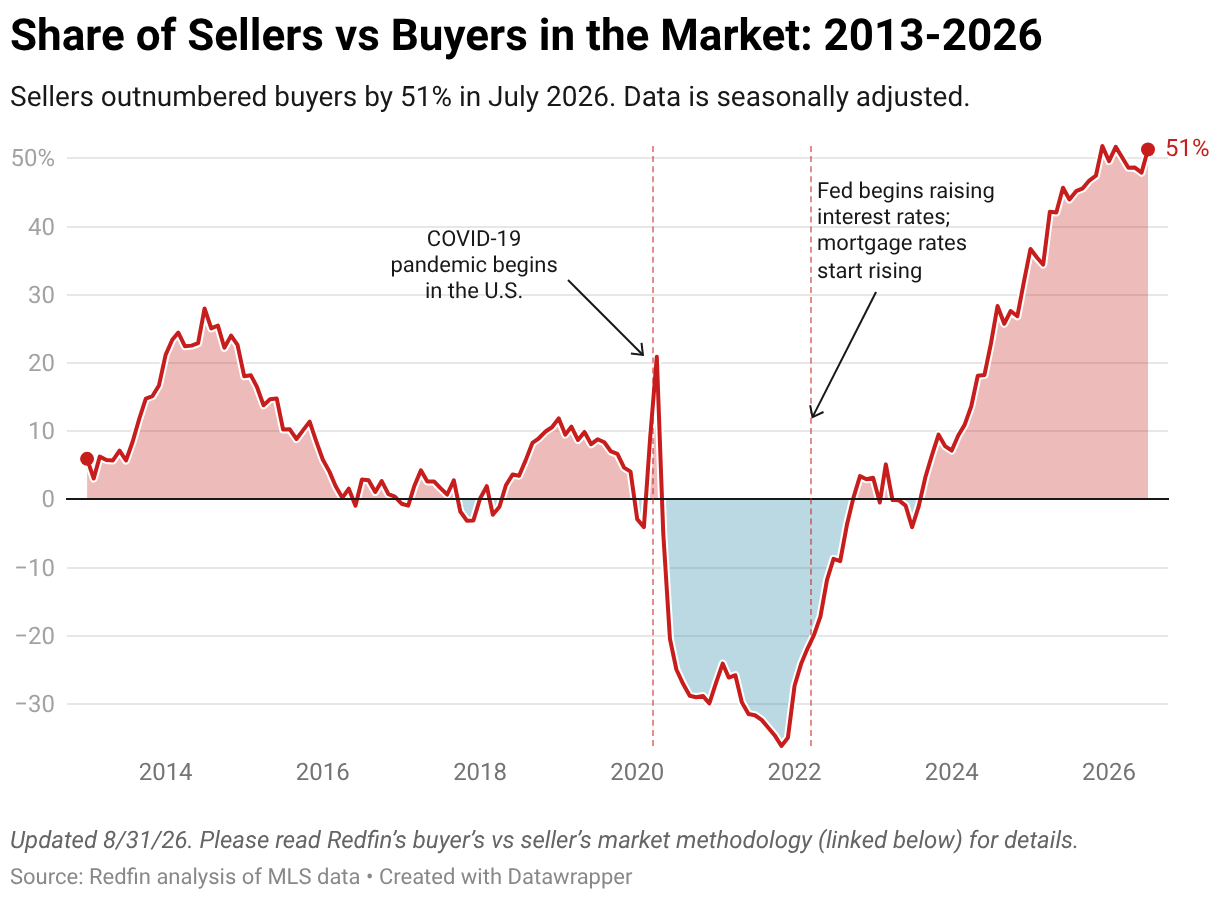
- بازارهای خریدار: موجودی بزرگ به خریداران اهرم بیشتری می دهد.
- خواص موجود در بازار 30+ روز: فروشندگان با لیست های قدیمی اغلب مایل به ارائه اعتبارات پایانی هستند.
- فروش نوساز: سازندگان اغلب به جای کاهش قیمت خانه، اعتبارات پایانی را ارائه می دهند.
تخفیف های فروشنده به بالاترین حد خود رسیده استبا به دست آوردن قدرت مذاکره بیشتر توسط فروشندگان، 44.7 درصد از فروش خانه در ایالات متحده اعتبار ارائه می کنند. آنها بیشتر در بازارهای Sun Belt مانند آتلانتا و نشویل رایج هستند – جایی که تقریباً از هر 10 خریدار هفت نفر تخفیف دریافت می کنند – و کمتر در بازارهای باریک مانند Bay Area و نیویورک رایج هستند. علاوه بر این، حدود 15٪ از خریداران “تخفیف مضاعف” دریافت می کنند که هم کاهش قیمت و هم تخفیف برای فروشنده در هزینه های بسته شدن ارائه می دهد.
محدودیت در تخفیف های فروشنده
دستورالعملهای وام مسکن بر اساس نوع وام و مبلغ پیش پرداخت، محدودیتهایی را بر تخفیفهای فروشنده اعمال میکند:
| نوع وام | حداکثر سقف امتیاز فروشنده | نکات ظریف / نیاز کلیدی |
| متعارف | 3٪ – 9٪ از قیمت خرید | سقف 3 درصد برای پیش پرداخت |
| وام های FHA | تا 6% قیمت خرید | به طور مستقیم برای هزینه های بسته شدن واقعی و موارد از پیش پرداخت شده اعمال می شود. |
| وام های VA | تا 4 درصد از ارزش خانه | سقف 4 درصد برای امتیازات خاص اعمال می شود. هزینه های استاندارد بسته شدن وام در حد مجاز محاسبه نمی شود. |
| وام USDA | تا 6% قیمت خرید | تخفیف ها نمی توانند از کل هزینه های بسته شدن واقعی تجاوز کنند. |
تخفیف های فروشنده می تواند به میزان قابل توجهی پول نقد شما را تا پایان بسته شدن کاهش دهد، اما اغلب با قیمت خرید بالاتر یا شرایط مختلف مذاکره جبران می شود.
2. از وام های وام دهنده استفاده کنید (نرخ بالاتر، هزینه های اولیه کمتر)
یکی دیگر از روشهای متداول که خریداران از هزینههای بسته شدن چشمپوشی میکنند، استفاده از اعتبارات وام دهنده است. به جای پرداخت تمام هزینه های بسته شدن از جیب خود، نرخ بهره کمی بالاتر را با وامی از وام دهنده معامله می کنید که بخشی یا تمام کارمزدهای اولیه شما را پوشش می دهد.
نحوه کار وام های وام دهنده
شما با نرخ بهره بالاتر وام مسکن موافقت می کنید و در ازای آن، وام دهنده اعتباری را برای هزینه های بسته شدن شما در زمان بسته شدن اعمال می کند. این مقدار پولی را که باید روی میز بیاورید کاهش می دهد.
برای اینکه ببینید این مبادله در عمل چگونه عمل می کند، یک پیشنهاد وام استاندارد را با گزینه اعتباری وام دهنده در یک وام مسکن معمولی 400000 دلاری مقایسه کنید:
| مدت وام | گزینه نرخ استاندارد | گزینه اعتبار از طرف وام دهنده |
| نرخ بهره | 6.50٪ | 6.875٪ |
| هزینه های بسته شدن اولیه | 8000 دلار پول نقد در زمان بسته شدن پرداخت شد | 0 دلار (تحت پوشش اعتبار) |
| تاثیر بر پرداخت ماهانه | پرداخت ماهانه کمتر | ~ 75 دلار پرداخت ماهانه بالاتر |
نحوه مدیریت سودآوری
اگرچه خط اعتباری وام دهنده بار نقدی شما را در روز پایانی کاهش می دهد، اما به قیمت نرخ بهره بالاتر و پرداخت ماهانه وام مسکن بیشتر است. برای تصمیم گیری در مورد اینکه آیا گرفتن وام منطقی است یا خیر، باید نقطه سربه سر خود را محاسبه کنید – ماه دقیقی که هزینه تجمعی آن پرداخت ماهانه بالاتر برابر با پیش پرداختی است که پس انداز کرده اید.
اگر انتظار دارید قبل از به پایان رسیدن به موقع، نقل مکان کنید، بفروشید یا مجددا سرمایه گذاری کنید، گرفتن وام دهنده می تواند در هزینه شما صرفه جویی کند. اگر قصد دارید وام مسکن را بسیار بالاتر از این آستانه نگه دارید، پرداخت هزینه های بسته شدن از قبل معمولاً راه ارزان تری است.
شما می توانید نقطه سربه سر خود را با یک فرمول ساده محاسبه کنید: دوره سرپایی (ماه) = صرفه جویی در هزینه قبل از بستن ($) ÷ پرداخت ماهانه اضافی ($)
مثال گویا: اگر وام از طرف یک وام دهنده، 6000 دلار از قبل به شما پس انداز کند اما پرداخت ماهانه وام مسکن شما را 100 دلار افزایش دهد، نقطه سربه سر شما این است:
6000 دلار ÷ 100 دلار = 60 ماه (5 سال)
اگر در خانه خود بمانید یا وام را کمتر از 5 سال نگه دارید، اعتبار وام دهنده به طور کلی باعث صرفه جویی در پول شما می شود. اگر وام را بیش از 5 سال نگه دارید، پیش پرداخت هزینه ها ارزان تر خواهد بود.
وقتی وام های وام دهندگان می توانند منطقی باشند
- شما در مقابل پول نقد کم دارید
- شما قصد دارید ظرف چند سال مجدداً سرمایه گذاری کنید یا بفروشید
- شما پول نقد پایانی کمتر را نسبت به کمترین نرخ ممکن ارزش گذاری می کنید
مبادله هزینه های بهره بالاتر در طول زمان است. به همین دلیل، وامهای وامدهنده برای دورههای نگهداری کوتاه تا متوسط به جای مالکیت بلندمدت خانه، بهترین کار را دارند.
3. انتقال هزینه های بسته شدن به وام (در صورت امکان)
برخی از برنامههای وام اجازه میدهند تا هزینههای بسته شدن مشخصی به جای پرداخت از جیب در هنگام بسته شدن، در مانده وام پرداخت شود. این رویکرد می تواند نیازهای نقدی اولیه شما را کاهش دهد، اما میزان قرض و معمولاً پرداخت ماهانه شما را افزایش می دهد. این بیشتر در موارد زیر دیده می شود:
- وام های VA (مخصوصا برای تامین مالی مجدد)
- FHA استریم لاین تامین مالی مجدد
- برخی وام های نوسازی
برای وام های خرید استاندارد، هزینه های بسته شدن به ندرت در وام گنجانده می شود و معمولاً به موارد زیر نیاز دارند:
در حالی که تامین مالی بهای تمام شده می تواند خرید یا تامین مالی مجدد را مقرون به صرفه تر کند، مهم است که مانده وام بالاتر و هزینه های بهره بلندمدت را در مقابل پس انداز پایانی کوتاه مدت سنجید.
4. از برنامه های کمک هزینه پیش پرداخت و بسته شدن استفاده کنید
بسیاری از برنامههای ایالتی، محلی و غیرانتفاعی کمکهای بلاعوض یا وامهای قابل بخشش ارائه میدهند که میتواند به پوشش هزینههای بسته شدن، پیشپرداختها یا هر دو کمک کند. این برنامه ها طراحی شده اند تا مالکیت خانه را مقرون به صرفه تر کنند و می توانند به میزان قابل توجهی مقدار پول نقد مورد نیاز شما را در زمان بسته شدن کاهش دهند.
این برنامه ها اغلب برای موارد زیر در دسترس هستند:
- اولین خریدار خانه
- خریداران با درآمد متوسط
- خریدارانی که در مناطق خاصی خرید می کنند
کمک ممکن است شامل موارد زیر باشد:
- هزینه های بسته شدن
- پیش پرداخت
- هر دو
برخی از برنامه ها نیاز دارند:
- محدودیت های درآمد
- دوره های آموزشی خرید خانه
- زندگی در خانه برای چند سال مشخص
در دسترس بودن و الزامات بر اساس مکان بسیار متفاوت است، بنابراین بهتر است از وام دهنده یا نماینده املاک خود در مورد آب و برق در ابتدای فرآیند، زیرا ممکن است بر شرایط و صلاحیت وام تأثیر بگذارند.
5. وام دهندگان را مقایسه کنید و درباره هزینه ها مذاکره کنید
همه هزینه های بسته شدن ثابت نیستند و بسیاری از خریداران متوجه نمی شوند که هزینه بیشتری دارند مکانی برای مذاکره از آنچه فکر می کنند وام دهندگان می توانند نرخ های متفاوتی را برای خدمات یکسان دریافت کنند، و برخی از کارمزدها – به ویژه آنهایی که توسط وام دهنده کنترل می شود – به طور قابل توجهی از یک ارزیابی وام به دیگری متفاوت است.
وقت گذاشتن برای مقایسه پیشنهادات و پرسیدن سوالات می تواند هزینه های شما را در زمان بسته شدن به میزان قابل توجهی کاهش دهد. ممکن است بتوانید هزینه ها را با موارد زیر کاهش دهید:
- برآوردهای وام از چندین وام دهنده را مقایسه کنید
- درخواست از وام دهندگان برای مطابقت یا شکست کارمزدها
- هزینه برای ایجاد یا پردازش سوالات
- خرید عنوان و خدمات امانی (در صورت مجاز)
حتی کاهش های کوچک نیز می تواند باعث صرفه جویی قابل توجهی شود.
6. در زمان مناسب ببندید
زمان بسته شدن شما می تواند بر میزان پول نقدی که از قبل نیاز دارید تأثیر بگذارد. در حالی که هزینه های بسته شدن را به طور کامل حذف نمی کند، انتخاب تاریخ بسته شدن مناسب می تواند به کاهش هزینه های پیش پرداخت کمک کند – هزینه هایی که سود، مالیات و بیمه را قبل از اولین بار پوشش می دهد. پرداخت وام مسکن سررسید است. شما می توانید هزینه های پیش پرداخت را کاهش دهید:
- بسته شدن در اواخر ماه (بدون سود پیش پرداخت)
- زمانی را انتخاب کنید که مالیات بر دارایی یا پرداخت های بیمه کمتر باشد
این تنظیمات زمانبندی هزینههای بسته شدن را از بین نمیبرند، اما میتوانند کل مبلغ بدهی در زمان بسته شدن را کاهش دهند و باعث شوند پول برای بستن قابل مدیریت تر
هزینه های بسته شدن معمولا قابل چشم پوشی نیست
در حالی که بسیاری از هزینه های بسته شدن را می توان کاهش داد یا به طرف دیگری منتقل کرد، اجتناب از برخی هزینه ها دشوار یا غیرممکن است. این هزینهها معمولاً توسط سازمانهای دولتی تعیین میشود یا توسط طلبکاران و اشخاص ثالث مورد نیاز است و فضای کمی برای مذاکره باقی میگذارد. هزینه هایی که معمولاً قابل چشم پوشی نیستند عبارتند از:
- هزینه های ثبت نام دولتی
- مالیات نقل و انتقالات (در صورت وجود)
- حق بیمه مورد نیاز
- برخی از هزینه های شخص ثالث
از آنجایی که این هزینهها اجباری هستند، بیشتر استراتژیهای هزینه پایانی «معاف» به جای حذف کامل آنها، بر روی پرداختکننده هزینهها تمرکز میکنند.
اگر هنوز نتوانید هزینه های بسته شدن را بپردازید چه؟
اگر پول تخمینی بسته شدن شما بیشتر از وجوه موجود است، این مراحل ساختاریافته را قبل از رها کردن تراکنش انجام دهید:
- گزینه های فروشنده و بستانکار را دوباره بررسی کنید: از نماینده خود بخواهید تخفیف دیرکرد فروشنده را درخواست کند یا از وام دهنده خود بخواهید شرایط را با استفاده از نرخ بهره بالاتر با افزایش اعتبار وام دهنده دوباره محاسبه کند.
- لایه کمک محلی: پایگاههای داده محلی HFA را برای پیشپرداخت اضطراری یا کمکهای هزینه بسته شدن بررسی کنید.
- یک تفکیک شفاف نقدی تا بسته بخواهید: برآوردهای به روز شده وام را برای مقایسه پیش پرداخت نقدی مورد نیاز در سناریوهای مالی مختلف در کنار یکدیگر درخواست کنید.
آیا چشم پوشی از هزینه های بسته شدن ارزش دارد؟
اینکه چشم پوشی از هزینه های بسته شدن منطقی است به اولویت های مالی شما و مدت زمانی که قصد دارید خانه را داشته باشید بستگی دارد. در حالی که کاهش هزینه های اولیه می تواند خرید را مقرون به صرفه تر کند، اغلب با معاوضه هایی همراه است که بر هزینه های بلندمدت شما تأثیر می گذارد.
چشم پوشی یا کاهش هزینه های قبل از بسته شدن می تواند کمک کند اگر:
- تعداد شما محدود است
- شما می خواهید برای تعمیرات یا موارد اضطراری پس انداز کنید
- شما قصد دارید ظرف چند سال نقل مکان کنید یا سرمایه گذاری مجدد کنید
پرداخت هزینه های بسته شدن از قبل ممکن است بهتر باشد اگر:
- شما کمترین هزینه بهره بلند مدت را می خواهید
- شما در حال خرید خانه طولانی مدت هستید
- شما به راحتی می توانید از عهده هزینه های اولیه برآیید
سنجیدن هر دو پس انداز نقدی کوتاه مدت و تأثیر هزینه درازمدت می تواند به شما کمک کند گزینه ای را انتخاب کنید که به بهترین وجه اهداف مالکیت خانه شما را برآورده می کند.
پرسشهای متداول مربوط به معافیت هزینه
آیا راهی برای جلوگیری از پرداخت هزینه های بسته شدن وجود دارد؟
بله، میتوانید با ترکیب تخفیفهای فروشنده، اعتبارات وامدهنده یا کمک اعطایی، به یک اثر نقدی تا بسته شدن 0 دلاری روی هزینههای بسته شدن دست یابید. با این حال، هزینه های اصلی توسط شخص دیگری پرداخت می شود یا در نرخ وام مسکن بالاتری تعبیه می شود، نه اینکه به طور کامل حذف شود.
چه چیزی را نباید به وام دهندگان وام مسکن گفت؟
از اظهارات نادرست در مورد درآمد، وضعیت شغلی، بدهی های فاش نشده یا منبع پیش پرداخت خودداری کنید. هرگز اظهار نکنید که وجوه هدیه یک وام است که باید بازپرداخت شود. همیشه اسناد کامل و دقیق را ارائه دهید و با خیال راحت در مورد هزینه های اولیه و اداری مذاکره کنید.
آیا بانک ها از هزینه های بسته شدن چشم پوشی می کنند؟
برخی از بانکها و اتحادیههای اعتباری ممکن است از هزینههای داخلی خاص (مانند هزینههای درخواست یا پردازش) به عنوان بخشی از پیشنهادات تبلیغاتی یا برنامههای وفاداری چشمپوشی کنند. با این حال، بانک ها به ندرت از کارمزدهای اجباری شخص ثالث (مانند بیمه عنوان یا ارزیابی) چشم پوشی می کنند، بدون اینکه اعتبار وام دهنده را با نرخ بهره بالاتر جبران کنند.
آیا می توانم برای هزینه های بسته شدن پول قرض کنم؟
وام های شخصی بدون وثیقه معمولاً به عنوان منبع هزینه های بسته شدن طبق قوانین پذیره نویسی وام مسکن مجاز نیستند مگر اینکه به طور کامل توسط یک دارایی وثیقه تضمین شوند. با این حال، گزینههای واجد شرایط شامل وامهای کمک پیش پرداخت تایید شده، وامهای مسکن قابل بخشش دوم، یا برنامههای وام واجد شرایطی است که امکان تامین مالی کارمزد را فراهم میکند.
چگونه از وام دهنده درخواست وام بدهم؟
از افسر وام خود بپرسید: “آیا می توانید سناریویی را به من نشان دهید که شامل اعتبار وام دهنده برای پوشش هزینه های بسته شدن اولیه من باشد و به من بگویید که چقدر نرخ بهره و پرداخت ماهانه من را تغییر می دهد؟” این را مستقیماً با مظنه بهره استاندارد مقایسه کنید تا نقطه سربه سر را محاسبه کنید.
نکته اصلی برای خلاص شدن از شر هزینه های بسته شدن
اگرچه هزینه های بسته شدن به ندرت به طور کامل از بین می رود، خریداران می توانند با موفقیت نیازهای نقدی اولیه را از طریق مذاکره استراتژیک، انتخاب وام دهنده و کمک برنامه به حداقل برسانند. با سنجیدن پس انداز نقدی فوری در مقابل هزینه های بهره بلند مدت، می توانید استراتژی را انتخاب کنید که به بهترین وجه اهداف مالی شما را برآورده می کند.