Arvind Raghunathan یکی از بنیانگذاران Roc360 است، یک پلت فرم سرمایه گذاری و تامین مالی در املاک و مستغلات که متخصص در وام های تجاری برای کسانی است که سرمایه خود را در صنعت املاک مسکونی سرمایه گذاری می کنند. این بدان معناست که Raghunathan به پیمانکاران، سازندگان، صاحبان خانهها و صاحبخانههایی که خانههای تکخانواری را اضافه میکنند یا انجام میدهند، بودجه مالی میدهد.
این شرکت از زمان تأسیس خود در 13 سال پیش، تقریباً 22 میلیارد دلار را در 50000 وام مسکن در حال گذار به طور مستقیم تأمین مالی کرده است. اما چتر Roc360 گسترده و متنوع است: این شرکت چیزی بیش از ایجاد و بیمه ارائه می دهد، و دارای خطوط تجاری است که در خدمات سفارشی، خدمات بیمه، مدیریت دارایی، بازرسی و ارزیابی تخصص دارند.
راگوناتان با Commercial Observer به بحث در مورد تجارت خود، مسیر غیرمتعارف خود برای سرمایه گذاری در املاک، وضعیت مسکن ایالات متحده و نیاز به اعتبار خصوصی در بازار امروز پرداخت.
این گفتگو برای طولانی بودن و وضوح ویرایش شده است.
Commercial Observer: چگونه وارد املاک تجاری شدید؟
آرویند راگوناتان: این داستان کمی طولانی است، اما من آن را کوتاه می کنم. من در واقع دکتری دارم. در ریاضیات و علوم کامپیوتر و استاد دانشگاه نیویورک بودم و در دهه 1990 در شرکت های وال استریت کار می کردم. در اوایل دهه 2000، من آربیتراژ جهانی را برای دویچه بانک، که یک ملک جهانی، سرمایه گذاری و تجارت برای دویچه بانک است، اجرا کردم. من در سال 2009 پس از GFC به همراه مکس استاوینکی و اریک آبرووویچ که برای من در بانک کار می کردند، آنجا را ترک کردم و ما سه نفر Roc360 را تأسیس کردیم. ما معاملهگران آربیتراژ بودیم، بنابراین آن را بهعنوان یک صندوق تامینی راهاندازی کردیم که معاملات سهام بلند و کوتاه و معاملات آربیتراژ را انجام میداد.
واقعاً بین سالهای 2009 و 2013 چندان خوب عمل نکرد. بازدهی ما متوسط بود. بنابراین ما در واقع کار درستی را توسط سرمایه گذاران خود انجام دادیم و صندوق را بستیم و تمام پول را به آنها پس دادیم. ما بیش از یک میلیارد دلار در سال 2009 جمع آوری کرده بودیم. بنابراین سرمایه آنها را برگرداندیم و پول خود را در چیز دیگری سرمایه گذاری کردیم.
و نکته جالب این است که ما یک طاقچه پیدا کردیم. ما با یک وام دهنده خصوصی آشنا شدیم، یک وام دهنده خصوصی کوچک که 5 میلیون دلار، 6 میلیون دلار در سال در سال انجام می داد. [residential] وام و ما با او ملاقات کردیم و به سرعت متوجه شدیم که اول فرصتی برای پول خودمان وجود دارد که می توانیم به او بدهیم و او می تواند افزایش دهد. بنابراین ما 30 میلیون دلار از پول خودمان را سرمایه گذاری می کنیم و برای خودمان سود می کنیم. به این ترتیب ما با وام های تجاری املاک مسکونی شروع کردیم.
و زمانی که در آن شروع به کار کردیم، متوجه شدیم که این صنعت تا چه حد فوق العاده پراکنده است. هیچ سرمایه نهادی، هیچ پلتفرم فناوری وجود نداشت. از همه چیز خیلی کم بود. بنابراین ما اساساً آن را ساختیم و آنها را به برق وصل کردیم، و اینگونه بود که Roc360 را شروع کردیم.
چه چیز دیگری زیر چتر Roc360 شما قرار دارد؟
در Roc360، ما عاشق ارائه تقریباً هر نوع خدماتی برای پایگاه مشتریان خود هستیم. بنابراین وقتی وام گرفته می شود، به چیزهای زیادی نیاز دارد. بدیهی است که به بیمه اموال نیاز دارد. نیاز به ارزیاب دارد نیاز به بازرسی دارد. حتی نیاز به بیمه نامه دارد. بنابراین برای اینکه روند تا حد امکان روان باشد، هر یک از این عمودی ها را راه اندازی کردیم. One vertical بیمه تلفات اموال را برای همه وام گیرندگان ما فراهم می کند. دیگران رتبه بندی می کنند.
همانطور که می توانید تصور کنید، هر صنعتی مقداری حفره یا تقلب و چیزهای دیگری دارد که وارد سیستم می شود، بنابراین ما می خواهیم کل فرآیند را تا حد امکان ساده برای سرمایه گذاران خود کنترل کنیم. ما یک شرکت بیمه عنوانی راه اندازی کردیم، که در نهایت آن را تعطیل کردیم، زیرا نتوانستیم آن را زیاد کنیم، اما یک واحد بازرسی نیز داریم – به عنوان مثال، اگر وام ساخت و ساز می دهیم، آن کار باید بازرسی شود تا بتوانید پرداخت های اضافی انجام دهید یا پول اضافی را به وام گیرندگان بدهید. بنابراین ما یک واحد برای انجام این کار ایجاد کردیم. اینها انواع کارهایی است که ما خارج از واحد تامین مالی اصلی انجام می دهیم. و سپس ما یک واحد مدیریت دارایی داریم. Roc360 Advisors نام دارد. ما از صندوقهای سرمایهگذاری دولتی و سایر سرمایهگذاران پول جمعآوری میکنیم، و این پولی است که برای تأمین مالی وامها استفاده میکنیم.
از نظر اعتبار، نوع محصول معمولی شما چیست؟
بیشتر کاری که ما انجام می دهیم خانه های مجردی است. اینها وام های صاحب خانه نیستند. اینها وام های خانوادگی برای سازندگان، پیمانکاران، باله سواران و صاحبخانه ها هستند.
با توجه به این نکته، کمبود مسکن تک خانواری در ایالات متحده را چگونه ارزیابی می کنید؟
بنابراین بدیهی است که برای ما نیز باد دم ایجاد می کند. قیمت ها خیلی بالا رفته بدیهی است که قیمت مسکن تا حدودی کاهش یافته است. اما با وجود این، تقاضای زیادی برای این محصول وجود دارد. حجم ما به دلیل این کمبود مسکن تقریباً 50 درصد نسبت به سال گذشته افزایش یافته است. و به خصوص در حال حاضر، مردم مدرن خانه های مدرن می خواهند. آنها نمی خواهند در خانه هایی زندگی کنند که پدربزرگ و مادربزرگشان در آن زندگی می کردند.
بنابراین ما پروژههای بیشماری را انجام میدهیم که در آن خانهای در اواسط قرن بیستم میگیریم، خانهای که از نسلها به نسلها منتقل شده است، و شاید مرگ یا طلاق یا هر چیز دیگری رخ دهد، و سپس باله آن را میخرد و به خانهای مدرن و قابل زندگی تبدیل میکند. و به نوعی، با ارائه مثلاً 20000 ملک در سال مانند این، ما تمام تلاش خود را برای کاهش این کمبود مسکن انجام می دهیم. اینها خانههایی هستند که خانوادههای جوان، خانوادههای کارگری، واقعاً میتوانند در آن زندگی کنند.
این خانه ها معمولا در کجا قرار دارند؟
بسیاری از این املاک در حومه شهرهای بزرگ کشور واقع شده اند. اینجا شغل است، این نوع مسکن وجود دارد. بسیاری از آنها در شمال شرقی هستند زیرا بر خلاف بخشهایی از کمربند خورشیدی و جنوبی که خانهها کمی مدرنتر هستند، در شمال شرقی ما منبع عظیمی از این خانههای قدیمی داریم، اما هنوز هم این جمعیت باورنکردنی که میخواهند در خانههای بهتر زندگی کنند. ما به حومههای آمریکا میرویم که در آن خانهها بیاستاندارد هستند، و در آن حومهها به راحتی میتوان برای خانه ارزش قائل شد، زیرا همه چیز با یکدیگر بسیار متفاوت است.
اما ما حومههای دیگر را نیز انجام میدهیم، مانند حومههای در حال توسعه، که در آن یک ملک در حومهای در حال انتقال است و به هر دلیلی به شدت کمارزش شده است، و سپس اکنون به مکانی قابل سکونت تبدیل میشود که در آن انبار مسکن مدرنتر میشود.
آیا وام های خصوصی به یک بازیگر دائمی در بخش مسکن تبدیل می شود؟
من فکر می کنم برای ارائه سرمایه موثر به سازندگان و مالکان بسیار کارآفرین، باید اعتبار خصوصی داشته باشید. بسیار زیرکتر، بسیار کارآفرینتر است و معیارها و استانداردهای متفاوتی برای ارزیابی اعتبار دارد. می تواند خیلی سریع و کارآمد و با هزینه کمتر پول را به دست سازندگان برساند. فکر نمیکنم موسسات مالی اصلی توانایی انجام این کارها را داشته باشند. Fannie Mae و Freddie Mac که معمولاً بر وام مسکن خانه غالب هستند، اصلاً در محصولاتی مانند این دخالت ندارند.
محصولات ما به قدری متفاوت هستند که سیستم های بیمه استاندارد کار نمی کنند، به همین دلیل است که شما باید در نوع بیمه ای که داریم تخصص داشته باشید. ما شاید 100000 وام گرفتهایم و دادهها و تجربههای زیادی را در کارهایی که انجام دادن آنها آسان نیست، ساختهایم. اکثر فانی، فردی و حتی بانک های تجاری معمولاً فقط کادر را علامت می زنند. و این یک برداشت کارآفرینانه تری است که ما انجام می دهیم.
اگر شرکتهای ساختمانی، بالهپشتیها، پیمانکاران را بیمه میکنید، چه چیزی به آن مربوط میشود؟
اساسا شما به دنبال سه چیز هستید. یکی این است که به اموال و وثیقه بیمه که همه انجام می دهند نگاه کنید. قیمت امروز چنده؟ به این نگاه کن اما شما همچنین به دنبال این هستید که اگر 50،000 یا 100،000 دلار برای ارتقا آن هزینه شود، قیمت آن ممکن است چقدر باشد. این روشی است که مردم معمولاً از آن استفاده نمی کنند. آنها فقط نگاه می کنند که امروز چگونه به نظر می رسد. اما در اینجا شما به ارزش پس از تعمیر نگاه می کنید. این یک جنبه آن است.
سپس، البته، باید از اصل پشتیبان شرکتی که کار را انجام می دهد، اطمینان حاصل کنیم. ما در مورد آنها چه می دانیم؟ شایستگی آنها چیست؟ پس زمینه چیست؟ آیا مسائلی وجود دارد که باید از آن آگاه باشیم؟ اینها سوالات استاندارد هستند. اما علاوه بر آن، ما به آن تجربه نگاه می کنیم. آیا میتوانیم دادهها را بهطور خودکار پردازش کنیم و بفهمیم که این شخص چند تلنگر انجام داده یا چند پروژه را تکمیل کرده است؟ و چقدر طرح ها خوبه؟ و چه قیمت های اولیه ای گرفتند؟ اینها چیزهایی است که ما می پرسیم.
یک جنبه سوم برای تصاحب وجود دارد: آیا پروژه برای محله مناسب است؟ به عنوان مثال، در یک محله رو به رشد که میانگین ارزش خانه 400000 دلار است، اگر کسی بخواهد یک عمارت 2 میلیون دلاری یا 3 میلیون دلاری در آنجا بگذارد، مناسب نیست و ما نمی خواهیم این کار را انجام دهیم. بنابراین ما به طور مشابه به میزان بالابر یک پروژه نگاه می کنیم. آیا پروژه بزرگی است؟ اگر چنین است، آیا وام گیرنده تجربه انجام یک پروژه بزرگ را دارد؟ اگر این پروژه کوچکتر است، پس داستان متفاوت است. در نهایت، میبینیم که اگر اتفاقی بیفتد، میتوانیم به جای آنها قدم بگذاریم یا خیر. گاهی اوقات وام گیرندگان با اتوبوس برخورد می کنند، گاهی اوقات اتفاقات دیگری برای آنها رخ می دهد. آیا میتوانیم به جای آنها قدم بگذاریم و پروژه را تکمیل کنیم؟ این یک چیز مهم دیگر است.
چه نوع بازار مسکن تا پایان دهه را می بینید؟
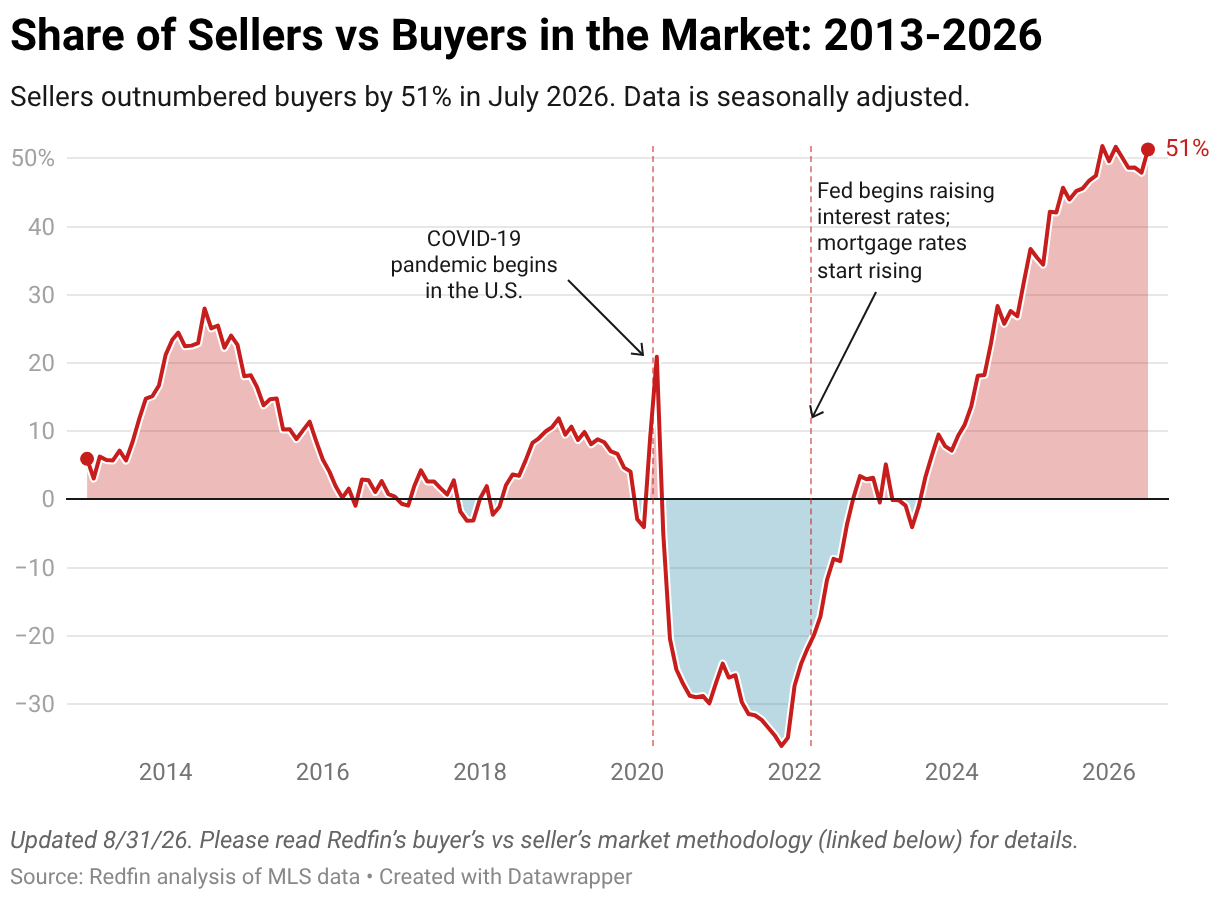
نرخ بهره به دلایل ساختاری بالا و در حال افزایش است. نه تنها تورم تقریباً داخلی است. بدهی فدرال نرخ بهره را بالا نگه می دارد. این روی هر بازاری تاثیر می گذارد. البته ممکن است برعکس این اتفاق بیفتد و سناریوهایی وجود دارد که میتوانیم تصور کنیم نرخ بهره بسیار پایین است.
یکی از چیزهایی که دیده ایم این است که به نوعی حباب اعتباری وجود دارد. در همه جا صندوق های وام بسیار زیادی وجود دارد که وام می دهد. اگر هر نوع سکسکه ای در هوش مصنوعی وجود داشته باشد، حتی بیشتر از یک سکسکه، می تواند تقریباً یک زلزله باشد. اگر چنین اتفاقی بیفتد که بر مراکز داده و صندوق های اعتباری تأثیر می گذارد، می تواند مشکلی واقعی در اقتصاد ایجاد کند و در آن صورت می توانم تصور کنم که اوراق قرضه دولتی سود زیادی به همراه خواهد داشت. اما واضح است که فقط بر اساس موقعیت امروزی. مسکن به طور فزاینده ای غیرقابل استطاعت می شود، و این فقط در مورد نرخ وام مسکن نیست. قیمت ها در دوران کووید بالا رفته است و به هیچ وجه کاهش نخواهد یافت. اما علاوه بر آن، سایر هزینه های حمل و نقل افزایش یافته است. نرخ بیمه در بسیاری از بازارها بین 40 تا 50 درصد افزایش یافته است. اینها هزینه های بسیار بسیار بالایی دارند. ساخت و ساز گران شد، قیمت نیروی کار بسیار افزایش یافت.
بنابراین، مسکن را برای مردم غیرقابل دسترس می کند، زیرا دستمزدهای واقعی بالا نمی روند.
برایان پاسکوس را میتوانید در اینجا پیدا کنید bpascus@commercialobserver.com.