چند سال پیش میتوانستید با معاینه روده خلاص شوید. اجاره بها به سرعت در حال افزایش بود، قیمت مسکن به راحتی قابل کنترل بود آنها تمام می شدند و یک ملک “بسیار خوب” معمولاً به یک سرمایه گذاری مناسب تبدیل می شد. این فیلد خطا از بین رفته است.
قیمت مسکن نزدیک به بالاترین رکورد است، نرخهای وام مسکن هنوز در محدوده 6 درصد است و روزهایی که فرض میکنیم ملک بهتر خواهد شد به پایان رسیده است. اگر خانهای را به قصد اجاره میخرید، خواه اجاره بلندمدت باشد یا کوتاهمدت Airbnb، باید قبل از ارائه پیشنهاد، اعداد واقعی را انجام دهید، نه بعد از بسته شدن.
از چن ژائو، رئیس تحقیقات اقتصادی Redfin پرسیدیم که خریداران امروز هنگام ارزیابی ملک اجاره ای بالقوه چه اشتباهی می کنند. پاسخ های او، همراه با معیارهای واقعی که باید قبل از خرید محاسبه کنید، در زیر آمده است.
یافته های کلیدی
- قیمت مسکن و نرخ وام مسکن در سال 2026 همچنان بالا است، به این معنی که درآمد اجاره باید سختتر از چند سال پیش برای توجیه خرید کار کند.
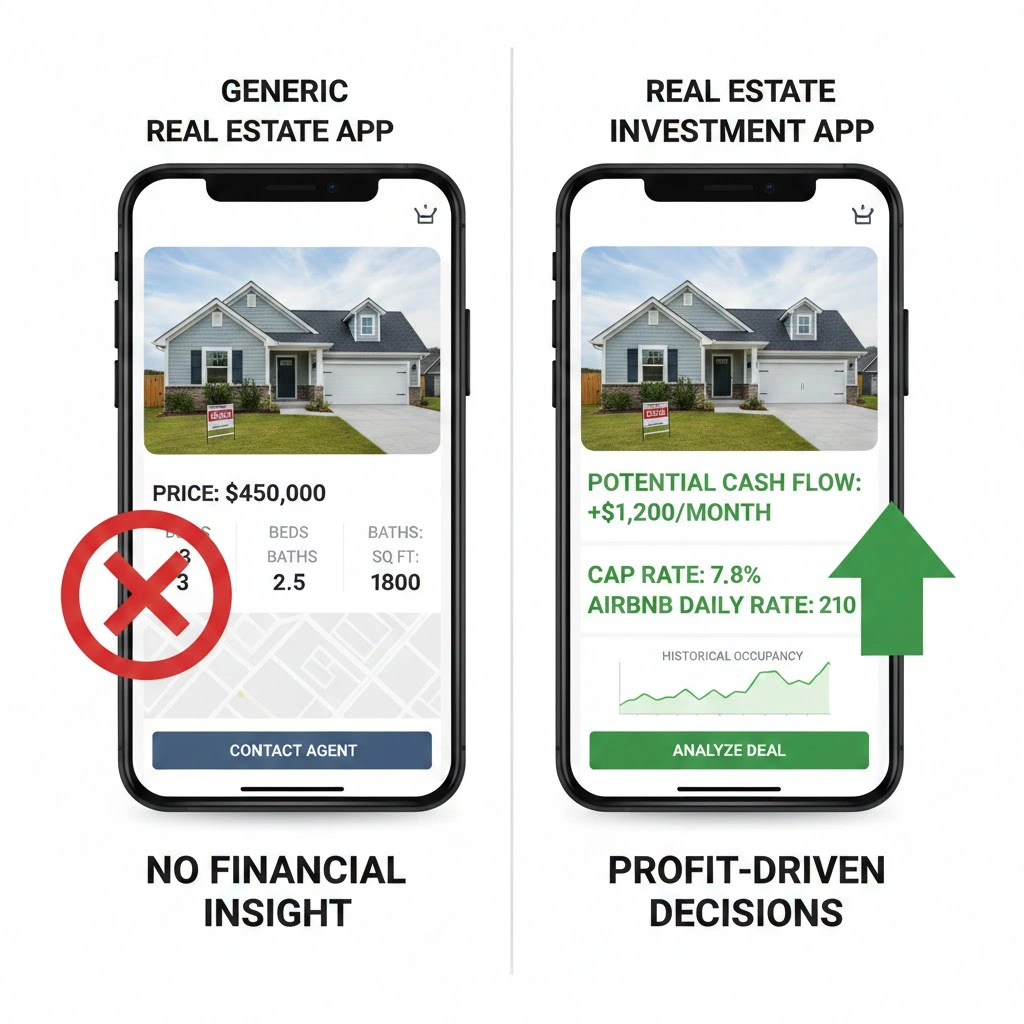
- جریان نقدی، نرخ سقف و بازده نقدی سه عددی هستند که به شما می گویند که آیا یک ملک واقعاً از بین رفته است، نه فقط اینکه آیا یک معامله خوب به نظر می رسد یا خیر.
- سیگنال های تقاضای اجاره مانند نرخ های خالی، رشد اجاره، رشد شغل و عرضه آپارتمان جدید به اندازه قیمت خود خانه مهم هستند.
- رایجترین اشتباهی که خریداران مرتکب میشوند این است که هزینههای جاری را دست کم میگیرند و از همان روز اول بهترین اشغال را در نظر میگیرند.
- این که آیا شما به سمت استراتژی استخدام کوتاه مدت یا بلند مدت، همان داده های اساسی باید تصمیم گیری را بیان کند، نه پرتاب سکه.
چرا خرید ملک اجاره ای امروزه به چیزی بیش از غریزه نیاز دارد
ریاضی واقعا سخت تر شد متوسط نرخ وام مسکن ثابت 30 ساله تا تابستان 2026 در محدوده متوسط 6 درصد بود و قیمت مسکن در سراسر کشور حتی با کاهش فروش ادامه یافت. طبق دادههای انجمن ملی مشاوران املاک، فروش خانههای موجود در نیمه اول سال با برخورد خریداران با دیوارهای مقرون به صرفه کاهش یافت.
این ترکیب، قیمت های بالاتر و هزینه های استقراض بالاتر، به این معنی است که هزینه ماهانه مالکیت سریعتر از اجاره در بسیاری از بازارها افزایش یافته است. اگر هزینه خرید را تامین می کنید، نمی توانید به این فرض قدیمی اعتماد کنید که اجاره به راحتی پرداخت وام مسکن شما را با فضای خالی پوشش می دهد.
ما مستقیماً از چن ژائو پرسیدیم که چه چیزی تغییر کرده است. در اینجا نحوه شکستن آن است.
Mashvisor: خریداران چگونه باید در مورد رابطه بین قیمت مسکن، نرخ وام مسکن و درآمد قابل دستیابی از اجاره در بازار امروز فکر کنند؟
ژائو: ریاضیات سخت تر از چند سال پیش است زیرا بازار نوسانات بیشتری دارد. قیمت بالای خانه و نرخ بهره بالای وام مسکن هزینه ماهانه مالکیت را بسیار سریعتر از اجاره در بسیاری از بازارها افزایش داده است. خریداران نباید تصور کنند که اجاره به طور کامل پرداختهای وام مسکن، مالیات، بیمه، نگهداری و جای خالی آنها را پوشش میدهد، بهویژه اگر خرید را تامین مالی میکنند و عدم اطمینان اقتصادی ادامه دارد. یک ملک اجاره ای باید بر اساس پیش بینی های واقعی درآمد منطقی باشد، نه انتظاراتی که اجاره ها یا ارزش خانه ها به سرعت افزایش می یابد.
نظر او واضح است: اجاره به تنهایی اغلب دیگر کافی نیست. اجاره تنها بر اساس پیشبینی درآمد واقعبینانه منطقی است، نه شرطبندی مبنی بر اینکه اجاره یا ارزش خانه به سرعت برای نجات معامله افزایش مییابد.
این بخش هزینه معادله را پوشش می دهد. در سمت تقاضا، ژائو به مجموعه ای متفاوت از سیگنال ها اشاره کرد.
Mashvisor: از دیدگاه ردفین، خریداران قبل از خرید خانه ای که بتوانند از آن به عنوان ملک اجاره ای استفاده کنند، باید به چه شرایطی در بازار توجه بیشتری داشته باشند؟
ژائو: خریداران باید فراتر از قیمت خانه نگاه کنند و به تعادل محلی بین عرضه خرید و تقاضای اجاره توجه کنند. در بسیاری از بازارها تعداد خانههای فروش بیشتر از خریداران است که به خریداران قدرت مذاکره بیشتری میدهد. اما این لزوما به این معنی نیست که یک ملک اجاره خوبی خواهد بود. به نرخ های خالی، رشد اجاره، ساخت آپارتمان های جدید، بازار کار محلی و الگوهای مهاجرت نگاه کنید. مناطقی با کارفرمایان متنوع و رشد ثابت جمعیت تمایل بیشتری به تقاضای اجاره بلندمدت دارند.
این نکته آخر جای تأمل دارد. یک بازار می تواند در ظاهر مانند رویای خریدار به نظر برسد، با موجودی فراوان، فروشندگان با انگیزه، فضایی برای مذاکره، و اگر تقاضای اساسی وجود نداشته باشد، همچنان مکانی متوسط برای داشتن یک خانه اجاره ای باشد. اهرم مذاکره در خرید به عملکرد اجاره منتقل نمی شود. اینها دو سؤال جداگانه هستند و پاسخ ژائو با آنها به عنوان چنین برخورد می کند.
دقیقاً به همین دلیل است که قرار دادن اعداد واقعی در حال حاضر مهمتر از سالهای درصد پایین است. بیایید دریابیم که این اعداد چیست.
اعداد کلیدی که هر خریدار باید محاسبه کند
قبل از اینکه به یک ملک متعهد شوید، این معیارها را بررسی کنید. هیچ یک از اینها نیاز به مدرک مالی ندارند، اما نادیده گرفتن آنها باعث می شود که خریداران به ملکی دست پیدا کنند که روی کاغذ خوب به نظر می رسد و در زندگی واقعی پول را از بین می برد.
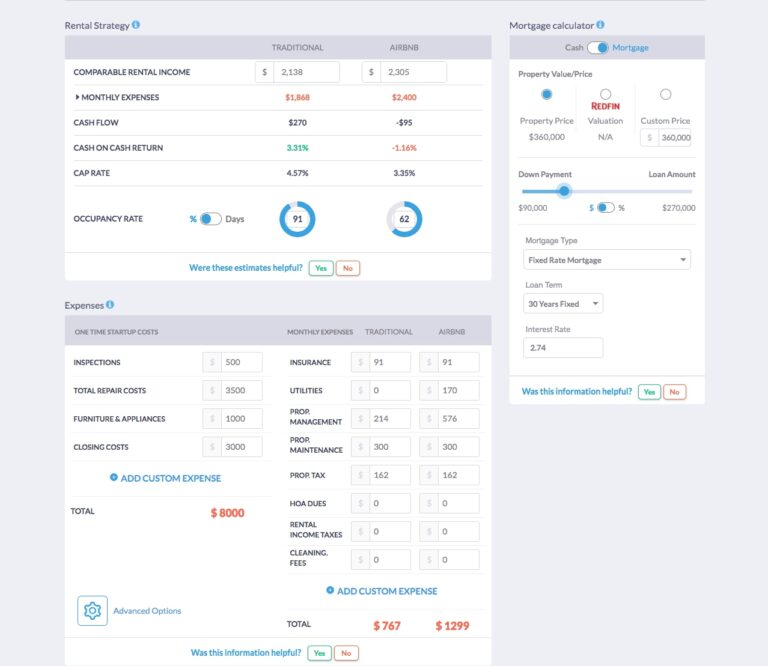
جریان نقدی: این درآمد از اجاره شما منهای هر گونه هزینه مرتبط با ملک، از جمله پرداخت وام مسکن است. اگر جریان نقدینگی منفی باشد، شما هر ماه برای مالکیت ملک پول می پردازید و برای جبران تفاوت، روی قدردانی شرط بندی می کنید. با توجه به اینکه قیمتها قبلاً چقدر افزایش یافته است، این یک شرط ریسکتر از قبل است.
درآمد خالص عملیاتی (NOI): درآمد اجاره شما منهای هزینه های عملیاتی، منهای وام مسکن. این عدد به شما می گوید که ملک بدون توجه به نحوه تامین مالی آن چگونه عمل می کند، و آن را برای مقایسه دو ملک مختلف یا دو بازار متفاوت مفید می کند.
حداکثر سرعت: NOI تقسیم بر هزینه یا ارزش فعلی ملک. نرخ سقف پایین تر معمولاً به معنای ریسک کمتر و دوره بازپرداخت طولانی تر است، در حالی که نرخ سقف بالاتر معمولاً نشان دهنده ریسک بیشتر یا بازار رقابتی کمتر است. این محدودیت به ویژه هنگام مقایسه انواع املاک مشابه در شهرهای مختلف مفید است.
برگشت نقدی (CoC): جریان نقدی سالانه قبل از مالیات تقسیم بر کل پولی که در معامله میگذارید، از جمله پیشپرداخت و هزینههای بسته شدن. این عددی است که به شما میگوید دلارهای سرمایهگذاری شده واقعی شما چقدر سخت کار میکنند، و این چیزی است که اکثر خریداران به آن اهمیت میدهند، زیرا منعکس کننده بازده واقعی از جیب شما است.
نرخ جای خالی: درصد زمانی که ملک خالی می ماند. حتی یک بازار اجاره قوی دارای جای خالی بین مستاجران یا رزروها است، و اگر بالشتکی برای آن در پیش بینی های خود ایجاد نکنید، یک یا دو ماه آهسته تعداد سالانه شما را به باد می دهد.
کل هزینه ها: مالیات بر دارایی، بیمه، هزینه های HOA در صورت وجود، تعمیر و نگهداری معمول، هزینه های سرمایه ای برای تعمیرات اساسی در جاده، و مدیریت دارایی در صورت عدم مدیریت شخصی. خریداران به طور مداوم این موضع مذاکره را دست کم می گیرند، اشتباهی که ما به آن باز خواهیم گشت.
هزینه های وام مسکن: اصل، بهره و نحوه مقایسه نرخ بهره شما با میانگین فعلی بازار. با وجود افزایش نرخ بهره 30 ساله، حتی یک تفاوت نیم واحدی در نرخ شما می تواند جریان نقدی ماهانه شما را به میزان قابل توجهی تغییر دهد.
اجرای این اعداد در Mashvisor ماشین حساب اجاره ملک بهجای ساعتها، دقیقهها طول میکشد و بهجای اینکه از شما بخواهد یک برآورد کورکورانه انجام دهید، بهطور خودکار دادههای اجاره و قیمت قابل مقایسه را جمعآوری میکند. برای تجزیه و تحلیل عمیق تر از نحوه محاسبه هر یک از این معیارها، راهنمای ما به آن است شاخص های کلیدی که باید قبل از خرید ملک سرمایه گذاری بدانید به فرمول ها با جزئیات بیشتری نگاه می کند.
آمادهاید ببینید یک ویژگی خاص چگونه عمل میکند؟ شروع به تجزیه و تحلیل خواص کنید و به طور خودکار جریان های نقدی محاسبه شده، APR و بازده نقدی نقدی را دریافت کنید.
سیگنال های بازار که خریداران باید قبل از ارائه یک پیشنهاد ارزیابی کنند
اعداد یک ملک تنها بخشی از داستان را بیان می کند. شما همچنین باید بازاری را که این ملک در آن قرار دارد را درک کنید زیرا همان خانه می تواند یک اجاره عالی در یک شهر و یک اجاره متوسط در شهر بعدی باشد.
ژائو قبلاً به علائم کلیدی بالا اشاره کرده است: نرخ مشاغل خالی، رشد اجاره، ساخت و ساز آپارتمان جدید، بازار کار محلی و الگوهای مهاجرت. در اینجا نحوه عملکرد هر یک از آنها آمده است.
چند سیگنال ارزش ردیابی بر اساس بازار به بازار:
تقاضای اجاره و رشد اجاره: رشد اجاره خانه های تک خانواده شتاب گرفت در فصل اجاره بهار 2026، اگرچه سرعت آن در مترو بسیار متفاوت است. بازارهایی با عرضه اجاره محدود و رشد شغلی ثابت تمایل دارند رشد اجاره بها را در طول زمان حفظ کنند، در حالی که بازارهای پر از عرضه آپارتمان های جدید، به ویژه در بخش هایی از کمربند خورشیدی، با افزایش رقابت، رشد اجاره بها را کند کرده اند.
ساخت و ساز جدید آپارتمان: موج عرضه آپارتمان های جدید می تواند رشد اجاره بها را در بازار سرکوب کند، حتی با افزایش جمعیت، زیرا اجاره دهندگان ناگهان گزینه های بیشتری دارند. قبل از خرید، بازار محلی خود را برای تعداد زیادی از ساخت و سازهای چند خانواده جدید در خط لوله بررسی کنید.
بازار کار و روند مهاجرت: اینجاست که کادربندی ژائو بیشترین کار را انجام می دهد. بازاری با ترکیب متنوعی از کارفرمایان (بهداشت، فناوری، آموزش، تولید)، به جای یک صنعت مسلط، زمانی که یک بخش کاهش مییابد، تمایل بهتری دارد. با رشد ثابت جمعیت و تقاضای اجاره دارید که در لحظه ای که کارفرما سال بدی داشته باشد، از بین نمی رود.
به طور خاص در مورد مهاجرت، بازارهایی که شاهد هجوم ساکنان جدید هستند تمایل به تقاضای اجاره بلندمدت قویتری دارند، در حالی که مقاصدی که گردشگران یا کارگران دوردست را جذب میکنند ممکن است برای استراتژیهای اجاره کوتاهمدت مناسبتر باشند. این تمایز مهم است زیرا به شما می گوید که کدام استراتژی اجاره با بازاری که به آن نگاه می کنید مناسب است، نه فقط اینکه آیا بازار “گرم” است یا خیر.
قیمت خانه در مقابل اجاره: اگر قیمت مسکن نسبت به آنچه که یک ملک واقعاً می تواند برای آن اجاره کند بالا باشد، کار کردن با آنها به عنوان صاحبخانه سخت تر می شود. ارزش این را دارد که قبل از اینکه عاشق یک لیست شوید بررسی کنید، نه بعد از آن.
مقررات محلی برای STR: اگر استراتژی اجاره کوتاه مدت را در نظر می گیرید، قوانین اجاره کوتاه مدت محلی خود را قبل از خرید بررسی کنید، نه بعد از آن. برخی از شهرها ممنوعیت های عملی یا الزامات مجوز سنگینی دارند که می تواند استراتژی Airbnb را به طور کامل حذف کند. در Mashvisor ابزاری برای تنظیم اجاره های کوتاه مدت بازار قوانین را به بازار تجزیه می کند تا راه سخت را پیدا نکنید.
مقایسه بازارها به صورت دستی در همه این سیگنال ها کند است، و به همین دلیل است که پلتفرم هایی مانند Mashvisor وجود دارند. Mashvisor اجارهها، دادههای سقفی و تجزیه و تحلیل سطح محله را در یک مکان ترکیب میکند، بنابراین میتوانید به جای تحقیق در مورد هر کدام از ابتدا، چندین بازار را در کنار یکدیگر مقایسه کنید.
اشتباهات مالی رایج خریداران
حتی خریداران باتجربه نیز هنگام ارزیابی خرید اجاره به اشتباهات انگشت شماری دچار می شوند. ما مستقیماً از ژائو پرسیدیم که او اغلب چه چیزی را می بیند.
Mashvisor: برخی از اشتباهات رایج مالی که خریداران هنگام بررسی اینکه آیا ملک می تواند به عنوان اجاره کار کند چیست، چیست؟
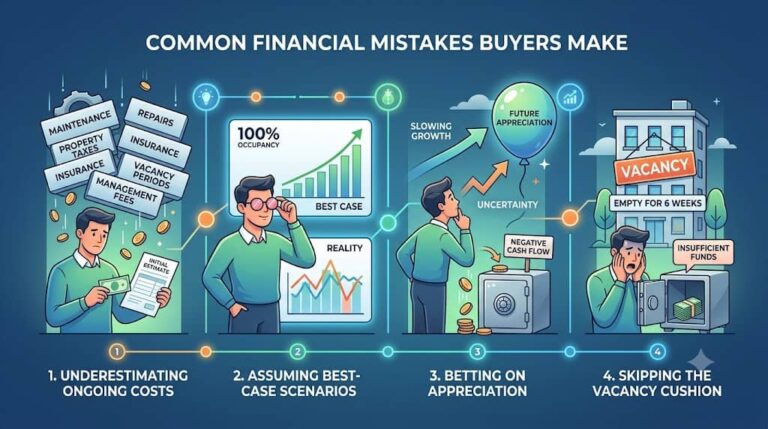
ژائو: یکی از بزرگترین اشتباهات دست کم گرفتن هزینه های جاری است. نگهداری، تعمیرات، بیمه، مالیات بر دارایی، دوره های خالی و هزینه های مدیریت اموال جمع آوری می شود. یکی دیگر این است که پیشبینیها را بر اساس بهترین سناریوها قرار میدهند، مانند فرض اینکه ملک همیشه اشغال خواهد بود یا اینکه اجارهبها همچنان افزایش مییابد. خریداران باید برای هزینههای غیرمنتظره و دورههای بدون درآمد اجاره، ذخیرهای ایجاد کنند، بهویژه که مصرفکنندگان در تنگنای نقدینگی بیشتری قرار میگیرند. اگر اعداد فقط در شرایط عالی کار کنند، احتمالاً سرمایه گذاری خوبی نیست. قیمت گذاری واقعی و بودجه بندی محافظه کارانه کلیدی است.
خط “مصرف کنندگان پول نقد تر می شوند” به تنهایی ارزش دانلود را دارد. این فقط در مورد بالشتک بودجه شما نیست، بلکه یادآوری می کند که مستاجران یا مهمانان شما نیز تحت فشار مالی مشابه شما هستند. مستاجری که بودجه کمتری دارد به احتمال زیاد عقب می ماند یا زودتر از خانه بیرون می رود، و مهمانی که مراقب هزینه های خود است به احتمال زیاد برای اقامت ارزان تری خرید می کند. هر دو میزان اشغال واقعی شما را به پایینتر از آنچه در صفحهگسترده شما خوب به نظر میرسد، میرسانند.
دست کم گرفتن هزینه های جاری تعمیر و نگهداری، تعمیرات، بیمه، مالیات بر دارایی، دورههای خالی، و هزینههای مدیریت دارایی به سرعت جمع میشوند و خریداران معمولاً این مورد را نادیده میگیرند زیرا تمرکز بر قیمت خرید و اجاره مورد انتظار آسانتر است.
طراحی بهترین سناریو با فرض اینکه یک ملک 100٪ اشغال می شود، یا اینکه اجاره بها هر سال افزایش می یابد، راه خوبی برای پایان دادن به معامله ای است که فقط در شرایط عالی کار می کند. قیمت و بودجه محافظه کارانه برای ماه هایی که به خوبی پیش نمی روند.
شرط بندی بر روی قدردانی به جای جریان نقدی. وسوسه انگیز است که ملکی با جریان نقدی ضعیف یا منفی را با فرض ادامه افزایش ارزش خانه توجیه کنید. با کاهش رشد قیمت در سطح ملی نسبت به چند سال پیش، این شرط خطر بیشتری نسبت به قبل دارد. ملک باید بر اساس درآمدی که ایجاد می کند، منطقی باشد، نه بر اساس قیمت فروش آینده مورد انتظار.
از جای خالی و بالشتک هزینه صرف نظر کنید. حتی بازارهای اجاره قوی دارای گردش مالی مستاجر یا فاصله بین رزروها هستند. خریدارانی که هر سال 12 ماه اشغال کامل را مدل می کنند، خود را برای یک بیداری بی ادبانه آماده می کنند، اولین باری که یک واحد به مدت شش هفته خالی می ماند.
اجاره کوتاه مدت در مقابل اجاره بلند مدت: استفاده از داده های یکسان برای تصمیم گیری از هر دو طرف
پس از بررسی اعداد اولیه، هنوز باید تصمیم بگیرید که واقعاً از چه نوع اجاره نامه استفاده می کنید. این یک سکه پرتاب نیست، و این نیست که کدام استراتژی هیجان انگیزتر به نظر می رسد. همان دادههای بازار که به شما میگوید خرید کنید یا نه، باید به شما بگوید که کدام استراتژی اجاره با ملک مناسب است.
سیگنال هایی که به نفع استراتژی اجاره کوتاه مدت هستند: تقاضای توریستی قوی و رو به رشد، افزایش نرخ های شبانه، عرضه کم اجاره های کوتاه مدت نسبت به تقاضا، و یک محیط نظارتی محلی که در واقع به STR ها اجازه می دهد بدون محدودیت های عمده فعالیت کنند. مقاصد گردشگری محور با جذابیت در طول سال، فصول قوی یا تعداد بازدیدکنندگان رو به رشد، سودهای کوتاه مدت بیشتری را حفظ می کنند. ژائو اضافه میکند که بازارهایی که شاهد رشد گردشگران یا کارگران دورکار هستند، میتوانند با یک استراتژی کوتاهمدت عملکرد بهتری داشته باشند، مشروط بر اینکه ملک را بهصورت حرفهای مدیریت کنید و آن را بهصورت پویا قیمتگذاری کنید، نه اینکه آن را به عنوان درآمد غیرفعال در نظر بگیرید.
سیگنال هایی که به نفع استراتژی اجاره بلند مدت هستند: عرضه محدود خانهها برای فروش، افزایش هزینههای اجاره، رشد قوی شغل محلی و هجوم جمعیت ثابت به اجاره بلندمدت اشاره دارد. اگر شاهد افزایش فهرستهای کوتاهمدت در بازار هستید، یا مقررات محلی سختگیرانهتری برای STR در مکانهایی مانند نیویورک یا هونولولو اعمال میشود، این ترکیب بازده کوتاهمدت را فشرده میکند و ریاضیات را به سمت اجاره سنتی متمایل میکند.
چگونه اقتصاد تاثیر می گذارد: از ژائو پرسیدیم که شرایط اقتصادی گستردهتر، نرخهای بهره، مقرون به صرفه بودن و مهاجرت چگونه این تصمیم را شکل میدهند.
Mashvisor: چگونه عوامل اقتصادی گسترده تر بر تصمیم گیری بین اجاره های کوتاه مدت و بلند مدت تأثیر می گذارد؟
ژائو: نرخهای بهره بالاتر هزینه مالکیت را افزایش میدهد، که بر هر دو استراتژی فشار میآورد، اما به ویژه در اجارههای کوتاهمدت، جایی که درآمد کمتر قابل پیشبینی است. محدودیت های مقرون به صرفه ممکن است خانوارهای بیشتری را به سمت اجاره سوق دهد که از تقاضای اجاره بلندمدت حمایت می کند. روند مهاجرت نیز اهمیت دارد. بازارهایی که شاهد هجوم ساکنان جدید هستند، تقاضای بیشتری برای اجاره بلندمدت دارند، در حالی که مقاصدی که گردشگران یا کارگران دورکار را جذب میکنند، ممکن است برای اجارههای کوتاهمدت مناسبتر باشند. امروزه، زمانی که هزینه ها بالا است و اقتصاد نامشخص است، بسیاری از سرمایه گذاران ثبات اجاره بلندمدت را بر حداکثر کردن بازده کوتاه مدت اولویت می دهند.
این به خودی خود یک سیگنال قابل توجه است. وقتی رئیس تحقیقات اقتصادی خود ردفین میگوید که سرمایهگذاران در حال حاضر به طور کلی ثبات را به صعودی ترجیح میدهند، این دلیلی برای رد کردن اجارههای کوتاهمدت در همه جا نیست، اما دلیلی است برای اینکه پیشبینیهای STR خود را قبل از متعهد شدن به این استراتژی در یک اجاره بلندمدت با استاندارد بالاتری برای اثبات حفظ کنید.
اگر دو استراتژی را برای یک ملک خاص ارزیابی می کنید، تجزیه کامل ما از اجاره کوتاه مدت در مقابل اجاره بلند مدت به چگونگی تغییر قوانین، هزینه ها و تلاش های مدیریتی برای هر دو کشور تا سال 2026 می پردازد.
چگونه Mashvisor به شما کمک می کند تا اعداد را قبل از commit مقایسه کنید
تمام معیارهای پوشش داده شده در بالا (جریان نقدی، سقف، بازده نقدی، مشاغل خالی و اجاره) از طریق ابزارهای دارایی سرمایه گذاری Mashvisor بدون نیاز به ایجاد صفحه گسترده از ابتدا در دسترس است. میتوانید بازار را جستجو کنید، پیشنهادهای اجاره را برای استراتژیهای کوتاهمدت و بلندمدت دانلود کنید، و پیشبینیهایی را برای یک آدرس خاص ببینید.
این مهم است زیرا خریدارانی که در حال حاضر در حال سوختن هستند، کسانی نیستند که اعداد را اجرا کرده و خوش شانس هستند. آنها کسانی هستند که به طور کامل اعداد را از دست دادند و بر همان بهترین حدس هایی که ژائو نسبت به آن هشدار داد تکیه کردند. داشتن یک منبع قابل اعتماد که داده های LTR و STR را جمع آوری می کند به شما کمک می کند بهترین تصمیمات مالی را بگیرید.
مشاهده شماره ملک قبل از اینکه پیشنهادی بدهید و ببینید دقیقاً چگونه به عنوان یک اجاره کوتاه مدت و بلند مدت عمل می کند.
خط پایین
خرید سرمایه گذاری اجاره در سال 2026 به نظم و انضباط بیشتری نسبت به چند سال پیش نیاز دارد. قیمت مسکن نزدیک به بالاترین رکورد است، نرخ وام مسکن به سرعت کاهش نمییابد، و املاکی که قبلاً فقط با خوشبینی کار میکردند، دیگر کار نمیکنند. قبل از اینکه از نظر احساسی به یک تبلیغ وابسته شوید، جریان نقدی، محدودیت و بازپرداخت نقدی خود را مدیریت کنید. بازار کار محلی، روند مهاجرت و عرضه اجاره را بررسی کنید، نه فقط قیمت فروش. بودجه در مورد هزینه ها و جاهای خالی محافظه کارانه است، به جای اینکه فرض کنیم همه چیز همانطور که باید پیش می رود. و هنگام تصمیمگیری بین یک استراتژی کوتاهمدت یا بلندمدت، اجازه دهید دادههای یکسان هر دو طرف آن تصمیم را هدایت کند، نه اینکه انتخاب کنید که بر اساس کدام یک سرگرمکنندهتر به نظر میرسد.
خریدارانی که در این بازار خوب عمل می کنند، آنهایی نیستند که اشتهای بیشتری برای ریسک دارند. آنها کسانی هستند که قبل از اینکه چیزی را امضا کنند، حساب را انجام می دهند.
سوالات متداول
قبل از خرید ملک اجاره ای چه اعدادی را باید خرد کنم؟
قبل از خرید ملک اجاره ای باید جریان نقدی، درآمد خالص عملیاتی، سقف، بازده نقدی، نرخ جای خالی، کل هزینه های عملیاتی و هزینه های مورد انتظار وام مسکن خود را محاسبه کنید. این اعداد با هم به شما می گویند که آیا ملک واقعاً بازدهی مثبتی را ایجاد می کند و نه فقط روی کاغذ خوب به نظر می رسد.
چرا خرید ملک اجاره ای در سال 2026 سخت تر از چند سال پیش است؟
قیمت مسکن نزدیک به بالاترین رکورد باقی می ماند، در حالی که نرخ وام مسکن تا سال 2026 در محدوده 6 درصد باقی می ماند، به این معنی که هزینه های ماهانه مالکیت خانه سریعتر از اجاره بها در بسیاری از بازارها افزایش یافته است. این امر باعث میشود که درآمد اجاره به تنهایی پوشش کامل هزینه مالکیت را دشوار کند، بنابراین خریداران به پیشبینیهای محافظهکارانه و واقعیتر نسبت به سالهای با نرخ پایینتر نیاز دارند.
بازده نقدی خوب برای ملک اجاره ای چیست؟
بسیاری از سرمایه گذاران بازده نقدی بین 8 تا 12 درصد را معیاری محکم می دانند، اگرچه عدد مناسب به بازار، تحمل ریسک و شرایط تامین مالی شما بستگی دارد. بازده کمتر همچنان می تواند در یک بازار با ثبات و کم ریسک سودمند باشد، در حالی که بازده بالاتر ممکن است با نوسانات یا الزامات مدیریتی بیشتری همراه باشد.
آیا باید ملک اجاره ای کوتاه مدت یا بلند مدت بخرم؟
انتخاب درست به سیگنال های بازار محلی بستگی دارد، نه فقط ترجیحات شخصی. تقاضای توریستی قوی، افزایش نرخ های شبانه و مقررات سبک STR تمایل به اجاره های کوتاه مدت دارد، در حالی که عرضه محدود برای فروش، رشد شغلی قوی و افزایش اجاره بها به نفع اجاره های بلندمدت است. مشاهده هر دو طرف با داده های یکسان بازار به شما کمک می کند تا به جای حدس و گمان بر اساس اعداد تصمیم بگیرید.
بزرگترین اشتباه خریداران در هنگام ارزیابی ملک اجاره ای چیست؟
رایج ترین اشتباه این است که هزینه های جاری را دست کم می گیریم و از همان روز اول بهترین اشغال را در نظر می گیریم. خریدارانی که برای نگهداری، جای خالی و هزینههای غیرمنتظره بالشتکی نمیسازند، اغلب به ملکی میرسند که فقط در شرایط عالی عملکرد خوبی دارد، که در عمل به ندرت اتفاق میافتد.
چگونه می توانم بررسی کنم که آیا بازار من در حال حاضر به اجاره های بلند مدت یا کوتاه مدت علاقه دارد؟
به نرخ های خالی، رشد اجاره، ساخت و ساز آپارتمان جدید، رشد شغل، و روند مهاجرت برای پتانسیل اجاره بلندمدت، و همچنین تقاضای توریست، روند نرخ یک شبه، و مقررات محلی STR برای پتانسیل اجاره کوتاه مدت نگاه کنید. ابزارهایی مانند موتور جستجوی بازار Mashvisor می تواند یک امتیاز کلی برای یک بازار خاص به شما بدهد، بنابراین لازم نیست هر سیگنال را به صورت دستی تحقیق کنید. درباره نحوه عملکرد این ارزیابی بیشتر بدانید.