شما مدت زیادی است که به بازار املاک و مستغلات نگاه می کنید – و در نهایت ملک عالی را برای خود انتخاب کرده اید. همه چیز لازم را دارد و می خواهید هر چه زودتر پا بگذارید.
اما سپس واقعیت به وجود می آید: شما هنوز باید یک فرآیند کامل تامین مالی و وام مسکن را طی کنید – و هر چیزی جز آسان برای حرکت است.
یکی از کارهایی که باید انجام دهید امضا کردن است که می تواند خودکار یا دستی باشد.
در این مقاله، ما بر روی راهنما تمرکز می کنیم و نحوه عملکرد آن را در عمل می بینیم.
توقیف وام مسکن چیست؟
قبل از اینکه در مورد جزئیات پذیره نویسی دستی در مقابل خودکار صحبت کنیم، ابتدا باید به تصویر بزرگتر نگاه کنیم – و سعی کنیم توضیح دهیم که بیمه وام مسکن چیست.
به عبارت ساده، پذیرهنویسی وام مسکن به عنوان فرآیندی تعریف میشود که از طریق آن وامدهنده ریسکهای شما را ارزیابی میکند و تعیین میکند که آیا شما واجد شرایط وام هستید یا خیر – و احتمال بازپرداخت وام مسکن چقدر است.
شما موظف هستید اسنادی را به پذیره نویس خود ارائه دهید، او سپس آن را به طور مفصل بررسی می کند و تعیین می کند که آیا وضعیت مالی فعلی شما – از جمله عوامل دیگر – می تواند وام مسکن مورد نظر را مدیریت کند یا خیر.
به عنوان یک وام گیرنده بالقوه، شما با فرآیندهای خودکار و دستی روبرو هستید.
همانطور که از نام آن پیداست، بیمه خودکار توسط یک سیستم کامپیوتری مدیریت می شود. برای تهیه گزارش مالی شما و تعیین اینکه آیا استانداردهای وام دهنده را برآورده می کنید یا خیر، به ورودی بسیار کمتری نیاز دارد.
سپس وام دهنده می تواند نتایج را بررسی کند و تصمیم نهایی را به شما بدهد – اما سیستم بیشتر کارهای سنگین را انجام می دهد و این روند را سریعتر و کارآمدتر می کند.
این نوع پذیره نویسی مبتنی بر الگوریتم به وام مسکن محدود نمی شود. همچنین می توان از آن برای انواع دیگر وام ها استفاده کرد.
بسیار خوب، این فقط یک مقدمه سریع بود تا به شما کمک کند تا بفهمید امروز در مورد چه چیزی بحث خواهیم کرد – و گزینه های شما چیست.
با این حال، تمرکز اصلی بر روی نسخه دستی فرآیند است.
بیمه دستی چیست؟
برخلاف پذیره نویسی خودکار، که در آن یک الگوریتم کل فرآیند را مدیریت می کند و تصمیم می گیرد، پذیره نویسی دستی به صورت دستی انجام می شود. این بدان معنی است که برنامه شما توسط یک شخص واقعی بررسی می شود، نه نرم افزار کامپیوتری.
شرایطی وجود دارد که وام دهنده ممکن است تصمیم بگیرد وام شما را به صورت دستی تضمین کند – دو مورد رایج عبارتند از:
- برنامه یک توصیه “توصیه” از فرآیند خودکار دریافت کرد و باید خارج از سیستم امضای خودکار (AUS) بررسی شود.
- وام گیرنده شرایط مالی منحصر به فردی دارد، اما در غیر این صورت در موقعیت خوبی برای واجد شرایط بودن برای وام مسکن است
در اینجا یک وضعیت قابل باور و واقع بینانه است.
مثلاً فرض کنید وام گیرنده مشکلات مالی و حتی بدهی انباشته داشته است. در چنین حالتی، کار با یک بیمهگر احتمالاً بهترین راه برای رسیدگی به وضعیت آنها و کمک به وام گیرنده برای دریافت وام مسکن است.
به طور مشابه، اگر می ترسید که الگوریتم وضعیت مالی فعلی شما را اشتباه تفسیر کند – ممکن است اتفاق بیفتد – می توانید به رویکرد دستی اعتماد کنید.
بیمه گر چه می کند؟
همانطور که قبلا ذکر شد، پذیره نویس فردی واجد شرایط است که درخواست وام گیرنده را به صورت دستی بررسی می کند، ریسک را ارزیابی می کند و تعیین می کند که آیا وام گیرنده واجد شرایط دریافت وام است یا خیر.
یک پذیره نویس برای یک سازمان مالی – مانند شرکت وام، رهن، بیمه یا سرمایه گذاری – کار می کند و دارایی ها و وضعیت مالی را ارزیابی می کند.
بر اساس یافتههای ارزیابی ریسک، به صورت موردی، ممکن است وام وام مسکن شما تایید یا رد شود.
شغل بیمه گر مسئولیت بزرگی است. از آنجا که آنها اعتبار وام گیرنده را تعیین می کنند و به واجد شرایط بودن آنها برای دریافت وام مسکن کمک می کنند، در صورت پرخطر بودن معامله، می توان آنها را مسئول دانست.
در طی فرآیند امضا چه چیزی ارزیابی می شود؟
هر چیزی که یک بیمهگر بررسی و ارزیابی میکند را میتوان در سه گروه متمایز که به عنوان 3 Cهای پذیرهنویسی شناخته میشوند طبقهبندی کرد: اعتبار، ظرفیت و وثیقه.
تاریخچه اعتباری و سوابق پرداخت
امتیاز اعتباری شما شاید مهمترین عامل در تعیین اینکه آیا واجد شرایط وام هستید یا خیر.
گزارش اعتباری شما و نحوه پرداخت بدهی شما در گذشته به طور کامل بررسی و بررسی می شود.
آنها به دنبال اقامه دعوی، وثیقه، ورشکستگی، و معوقات وام مسکن و وام خواهند بود. سابقه پرداخت های مداوم و به موقع همیشه نشانگر خوبی از وام گیرنده مسئول است.
علاوه بر این، نمره اعتباری خوب معمولاً مهمترین عامل در به دست آوردن شرایط بهتر وام مسکن است.
اگر در گزارش اعتباری خود چیزی ندارید، هرگونه شواهدی مبنی بر پرداخت های به موقع دیگر – برای مثال پرداخت های اجاره، آب و برق و بیمه – قابل بررسی است.
ظرفیت (درآمد و دارایی شما)
دومین عامل تعیین کننده ای که پذیره نویس هنگام ارزیابی وضعیت مالی و توانایی شما برای بازپرداخت وام مسکن بررسی می کند، توانایی شما برای بازپرداخت است. به طور خلاصه، آنها درآمد و دارایی های شما (صورت های بانکی، 401(k) و حساب های IRS) را بررسی می کنند تا نسبت بدهی به درآمد شما را محاسبه کنند.
هدف این است که اطمینان حاصل شود که از نظر مالی سالم هستید، به این معنی که درآمد شما برای پوشش بدهیهای فعلی و پرداختهای وام مسکن شما کافی خواهد بود – البته در صورت تایید.
DTI بالاتر و تعهدات مالی مکرر به این معنی است که بودجه شما هر ماه افزایش می یابد.
در بیشتر موارد، حداقل دو سال درآمد ثابت قبل از واجد شرایط بودن، مطلوب است.
منبع درآمد پایدار در اینجا بسیار مهم است – و در بیشتر موارد بیمهگر میتواند با کارفرمای شما تماس بگیرد. اگر صاحب کسب و کار خوداشتغال هستید، احتمالاً باید اسناد پشتیبانی را به درخواست خود پیوست کنید.
آنها همچنین ذخایر نقدی مایع شما را بررسی میکنند تا اطمینان حاصل کنند که میتوانید هزینههای بسته شدن را پوشش دهید و پیش پرداخت کنید.
وثیقه
در نهایت، بررسی “وثیقه” خود بخشی دیگر از فرآیند پذیره نویسی است. بر ارزش واقعی ملکی که برای خرید وام رهنی می گیرید و پیش پرداخت شما تمرکز دارد.
وام دهنده می خواهد اطمینان حاصل کند که شما را برای مبلغ وامی که کمتر یا مساوی ارزش دارایی است تأیید می کند. در این مرحله، آنها احتمالاً درخواست ارزیابی ملک شما را برای بررسی وضعیت و ارزش تخمینی آن خواهند داشت.
آنها از این اطلاعات برای تعیین نسبت وام به ارزش شما استفاده خواهند کرد. هر چیزی بالاتر از 80٪ ریسک بالایی در نظر گرفته می شود و ممکن است نیاز به خرید بیمه رهنی وام دهندگان داشته باشید.
استفاده از محاسبهکننده ملک اجارهای ما را در نظر بگیرید تا همه محاسبات ROI تأمین مالی املاک و مستغلات خود را انجام دهید.
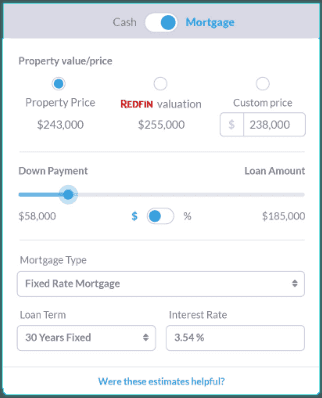
ماشین حساب وام مسکن Mashvisor – ماشین حساب داخلی اجاره املاک – می تواند اطلاعاتی را که برای انجام سرمایه گذاری های مالی نوآورانه تر بر اساس اندازه وام و استراتژی سرمایه گذاری ترجیحی شما نیاز دارید، ارائه دهد.
5 مرحله فرآیند امضا
نکته این است که تصویری واقعی از آنچه می توانید در طول آن انتظار داشته باشید به شما ارائه دهیم وام مسکن با امضای دستی فرآیند برای انجام این کار، ما همچنین باید شما را از طریق پنج مرحله فرآیند بیمه راهنمایی کنیم. همانطور که در زیر توضیح داده شده است.
-
تایید قبلی
مرحله پیش تایید اولین مرحله است و می تواند شامل موارد مختلفی باشد. برای تعیین اینکه آیا شما “از پیش تایید شده” هستید یا خیر، وام دهندگان تعهدنامه دستی باید سوابق مالی شما را بررسی کنند – به ویژه مواردی که قبلا ذکر کردیم.
در این مرحله اول باید دو اصطلاح را بدانید: پیش صلاحیت و پیش تأیید.
از قبل تأیید شده بودن به این معنی است که تا زمانی که شرایط شما تغییر نکند، برای مقدار مشخصی از بودجه – نه لزوماً کل آن – تأیید میشوید.
از سوی دیگر، “پیش صلاحیت” بودن بیشتر یک نشانه کلی است که در صورت تصمیم به درخواست رسمی، احتمالا تایید می شوید.
-
چک کردن
این بخش ناگفته نماند، اما باید مطمئن شوید که اسناد مربوط به وضعیت مالی، درآمد و سایر دارایی های شما دقیق است. در این مرحله وام دهندگان سوابق مالی شما را بررسی خواهند کرد.
برخی از وام دهندگان حتی به 12 ماه صورتحساب بانکی و معمولا چندین سال سوابق مالیاتی علاوه بر سایر اسناد نیاز دارند.
همچنین صندوق های بازنشستگی و ارزش بیمه نامه شما – در صورت داشتن آن – برای این منظور قابل بررسی است.
بیمه گر حق دارد این اطلاعات را تأیید و در حساب های زیر تأیید کند:
- تورم ناگهانی درآمد شما که با شغل فعلی مطابقت ندارد
- هرگونه سوء ظن به تقلب
با این حال، برخی هنوز ممکن است در هنگام درخواست وام دستی خانه سعی کنند تقلب کنند، زیرا فکر می کنند می توانند از چک اجتناب کنند. برخی از رایج ترین تحریف ها شامل دستمزدهای متورم، محل اقامت نادرست یا عدم گزارش بدهی است.
عواقب آن شدید است. کسانی که سعی می کنند وام دهنده خود را فریب دهند ممکن است با اتهامات و حتی زندان مواجه شوند.
-
ارزیابی
خوب، بیایید بهترین نتیجه ممکن را تصور کنیم. شما ملکی را که می خواهید بخرید پیدا کرده اید و از قبل برای وام تایید شده اید. حالا چی؟
مرحله بعدی ارزیابی اموال خواهد بود.
همانطور که قبلا توضیح دادیم، این غیر معمول نیست شرکت های وام مسکن با امضای دستی برای درخواست برآورد باز هم، این به وثیقه شما و نسبت وام به ارزش شما مربوط می شود. وام دهنده باید اطمینان حاصل کند که شما بیش از ارزش دارایی وام نمی گیرید.
هدف محافظت از وام دهنده وام مسکن در برابر اعطای وام بیشتر از آن چیزی است که در بدترین سناریو می تواند بازپرداخت کند.
گزارش ارزیابی شامل تمام اطلاعات مربوط به ملک، از جمله متراژ، اطلاعات فروش، وضعیت فعلی و غیره است.
-
جستجوی عنوان
به طور خلاصه، در صورت وجود مطالبات قانونی در مورد ملک، وام تایید نمی شود. به همین دلیل است که وام دهنده باید جستجوی عنوان را نیز انجام دهد و اطمینان حاصل کند که شما می توانید ملک را منتقل کنید.
آنها به تاریخچه اموال، ادعاها، حق حبس، دعاوی معوق، مالیات پرداخت نشده و موارد مشابه نگاه خواهند کرد. و بله، همه اینها میتوانند بر تایید شدن شما برای وام مسکن تاثیر بگذارند.
پس از جستجوی عنوان، برای اطمینان از صحت، بیمه نامه صادر می شود. با این حال، در برخی موارد دو سیاست صادر می شود – یکی از وام دهنده محافظت می کند و دیگری از مالک ملک.
-
راه حل
پس از تحقیقات گسترده و گسترده، ما به مرحله نهایی فرآیند امضا رسیدیم – بخش تصمیم گیری. اکنون زمان آن است که پذیره نویسان درخواست وام شما را نهایی کنند و تصمیم بگیرند که آیا واجد شرایط وام مسکن هستید یا خیر.
سه نتیجه ممکن وجود دارد که می توانید در اینجا انتظار داشته باشید:
- تکذیب شد
- متوقف شد
- تایید شده (با شرایط)
تکذیب شد
بیمهگر ممکن است درخواست وام شما را به دلایلی مانند بدهی زیاد، اعتبار بد یا وجوه ناکافی رد کند. اما رد شدن در را به روی شما نمی بندد.
می توانید برای بهبود وضعیت مالی خود اقداماتی انجام دهید و در عرض چند ماه مجددا درخواست دهید، ترجیحاً برای وام کوچکتر.
متوقف شد
اگر درخواست شما شرایط پیشبینینشدهای داشته باشد یا بیمهگر نتواند نکات خاصی را در مدارک شما تأیید کند – مانند درآمد یا شغل شما – ممکن است درخواست شما به حالت تعلیق درآید.
اگر درخواست شما به حالت تعلیق درآمد، وام دهنده به شما اطلاع می دهد که آیا می توانید با ارائه اسناد اضافی به آن ادامه دهید یا خیر.
تایید شده (با شرایط)
البته بهترین حالت زمانی است که شما برای وام مسکن تایید شده اید. در اینجا، بخش “شرایط” به این معنی است که پذیره نویس شما وام مسکن شما را در صورتی که شرایط معلق او را برآورده کنید، تایید می کند.
برخی از الزامات تأیید متداول شامل اثبات بیمه رهن، درآمد اضافی یا صورتحساب بانکی، مجوزهای تجاری و گواهی ازدواج است.
پروسه چقدر طول می کشد؟
اینجا هیچ دوره ثابتی وجود ندارد. مدت زمان تحویل پذیره نویس به عوامل مختلفی بستگی دارد، مانند پیچیدگی پرونده اعتباری شما و اینکه آیا نیاز به ارائه اطلاعات اضافی دارید یا خیر.
همانطور که گفتیم، این یک فرآیند خودکار نیست، بنابراین ممکن است بیش از آنچه انتظار دارید طول بکشد.
آیا بیمه دستی بد است؟
نه، کاملا برعکس:
کار با یک بیمهگر میتواند بسیار مفید باشد، زیرا اگر روش خودکار را انتخاب کنید، نمیتوان با برخی شرایط و اطلاعات به درستی رفتار کرد.
با این حال، این تنها مزیت رویکرد دستی نیست.
مزایای دیگر چیست؟
از آنجایی که این یک فرآیند عملی است، به وام گیرنده امیدواری بیشتری می دهد که وضعیت آنها از چندین زاویه بررسی شود. به این ترتیب، ممکن است در مواردی که وام گیرنده:
- دارای رتبه اعتباری پایین
- حداقل سابقه اعتباری دارد یا بدون بدهی زندگی می کند
- خوداشتغالی است
- او در گذشته مشکلات مالی داشته است
اگر به یکی از این دسته از وام گیرندگان تعلق دارید – و این به هیچ وجه یک لیست جامع نیست – بدانید که احتمال زیادی وجود دارد که مجبور شوید فرآیند دستی را طی کنید.
به طور خلاصه
فرآیند امضای وام مسکن را می توان به خودکار و دستی تقسیم کرد. روش دستی شامل یک فرآیند دستی است که توسط بیمه گر شما مدیریت می شود.
وظیفه آنها ارزیابی اطلاعات مالی شما از جمله امتیاز کارت اعتباری، دارایی ها، صورتحساب های بانکی و اعتبار شما است و تعیین اینکه آیا واجد شرایط وام مسکن هستید یا خیر.
این فرآیند شامل پنج مرحله است – از پیش تأیید تا ارزیابی اموال. با این حال، نکته کلیدی این است که در مورد امور مالی خود صادق باشید و تمام اسناد لازم را در اختیار بیمه گذار قرار دهید.
شما می توانید با شرایطی رد، تعلیق یا تأیید شوید. هر اتفاقی بیفتد، ناامید نشوید. تقریباً همیشه می توانید دوباره امتحان کنید.