این زمان بی ثباتی جهانی، تورم، انتخابات بعدی و عدم اطمینان اقتصادی است.
و با وجود این کوکتل تلخ، حجم سرمایه گذاری همچنان در حال رشد است.
شرکت مالی MSCI دریافت که سرمایه گذاری در املاک تجاری در سه ماهه سوم سال به 263.7 میلیارد دلار رسیده است که نسبت به مدت مشابه سال گذشته 89 درصد جهش خیره کننده داشته است. این معیاری برای بازار تابآور امروز است که منابع این رشد سرمایه، علیرغم اینکه تحت تأثیر نرخهای بهره تغییری قرار میگیرند، همچنان در حال تغییر هستند.
در حالی که پول نهادی تا حدودی در بسته باقی مانده است، پول خانواده جدید و دارایی خصوصی به دلیل شوک ها، تغییر ارزش گذاری ها و توانایی به دست آوردن دارایی ها در فروش اجباری با تخفیف های عمیق تخلیه شده اند.
جیم کاستلو، مدیر اجرایی MSCI گفت: “در دورههای اخیر، پول نهادی فروشنده بوده است. پول فرامرزی فروشنده بوده است.” “این یک جریان سرمایه خصوصی است.”
انفجار ثروت خصوصی به ظاهر بی وقفه ادامه دارد و به طور فزاینده ای از طریق افراد و دفاتر خانوادگی با ارزش خالص به سمت املاک و مستغلات هدایت می شود. آن را افزایش سرمایه K شکل بنامید.
بر اساس گزارش فدرال رزرو، سودهای بازار سهام، ناشی از رشد 11 درصدی S&P 500 در 9 ماه اول سال و ایجاد ثروت خصوصی، سرمایه گذاران را به خرید دارایی ترغیب کرده است، با افزایش ارزش خانوارها و غیرانتفاعی ها تنها در سه ماهه دوم سال 2026، 12.8 تریلیون دلار افزایش یافته است. این یازدهمین سه ماهه متوالی رشد است. نزدک و داو نیز نسبت به مدت مشابه سال قبل رشد قابل توجهی داشتند.
بر اساس مطالعهای که توسط بانک خصوصی J.P. Morgan انجام شده است، از فوریه، بیش از یک سوم دفاتر خانواده در ایالات متحده قصد دارند میزان قرار گرفتن در معرض املاک و مستغلات را افزایش دهند. و به سادگی چنین دفاتری وجود دارند که به دنبال بازگشت هستند. شرکت اطلاعاتی ثروت آلتراتا افزایش 50 درصدی در ایجاد دفترهای خانوادگی را دنبال کرده است، از حدود 6000 در سال 2019 به بیش از 9200 امروز. بر اساس تحلیل نایت فرانک، سرمایهگذاریهای جهانی توسط دفاتر خانوادگی و دارایی خالص افراد با ارزش خالص بالاتر از سرمایهگذاری نهادی در املاک تجاری در سال گذشته، بین 464 تا 347 میلیارد دلار بود. این فقط از طریق خریدهای یکباره نیست: بسیاری از دفاتر خانوادگی املاک و مستغلات را به بخشی برنامه ریزی شده از استراتژی خود در آینده تبدیل کرده اند.
آدریان پونسن، اقتصاددان ارشد کوشمن و ویکفیلد، گفت: «ما شاهد رشد سریعتر و پذیرش سریعتر در CRE نسبت به دفاتر خانوادگی هستیم. “یک درصد بالای ایالات متحده در طول 10 سال گذشته، مجموع دارایی خالص خود را بیش از دو برابر کرده است. این منبع این تعهدات است، و آنها بسیار مناسب با شرایط بازاری هستند که امروز در املاک تجاری داریم.”
پونسن گفت، در واقع، ایجاد ثروت که به جمع آوری کمک های مالی در دفتر خانواده دامن می زند، از رشد دارایی های تحت مدیریت برای صندوق های بازنشستگی عمومی و سرمایه گذاران نهادی پیشی گرفته است.
مسئولیت را بر عهده بگیرید، بخشی که برخی از این تغییرات در منابع سرمایه را نشان می دهد. پونسن فرصت بزرگی را برای سرمایه گذاران متحمل ریسک می بیند که مایل به ورود به آن هستند:
اصول اولیه در حال تثبیت هستند، لیزینگ افزایش یافته است، مشاغل خالی کلاس A به سرعت در حال کاهش هستند، و این بخش دستخوش اصلاحات اساسی در ارزش شده است. بر اساس گزارش Colliers، معوقات اوراق بهادار تجاری با پشتوانه وام مسکن مرتبط با املاک اداری نیز در حال افزایش است — 12.16 درصد برای دفتر در سپتامبر در مقایسه با 8 درصد برای کل بازار. که فرصت های بیشتری برای به دست آوردن دارایی ها با ارزش صفر ارائه می دهد.
یک دفتر خانوادگی ریسک پذیر می تواند و اغلب از این فرصت استفاده خواهد کرد. کمیتههای سرمایهگذاری آن حتی بر اندازه چکهای کوچکتر تمرکز میکنند، که دلیل دیگری برای چابکتر بودن آنها است.
از سوی دیگر، خانه های نهادی، از جمله صندوق های بازنشستگی عمومی، به سادگی نمی توانند مقیاس شوند. سرمایهگذاریهای آنها اغلب به سایر داراییهای اداری قدیمی مرتبط است که با ارزشگذاریها و بدهیهای بالاتر سنگینی میکنند. گسترش و تظاهر و استراتژی هایی که دوره های نگهداری را به تعویق می اندازد و خروج را به تاخیر می اندازد به این معنی است که آنها به سادگی توانایی پرداخت هزینه بیشتر سرمایه را ندارند. ناظران می گویند که بخش اعظم کندی تشکیل سرمایه از اینجاست. پونسن افزایش نرخ بهره را مقصر می داند.
پونسن گفت: “بسیاری از موسسات سرمایه خود را در صندوق های قدیمی محبوس کرده اند که در زمانی که نرخ های بهره پایین تر بود، زمانی که خزانه داری 10 ساله 100، 200 واحد پایه یا بیشتر از امروز کمتر بود، پول را در آن سرمایه گذاری کردند.” پزشکان عمومی که بسیاری از این وجوه را مدیریت می کنند، برای فروش و انحلال مردد هستند زیرا می خواهند سهام خود را حفظ کنند.
این می تواند با دفاتر خانوادگی که سرمایه گذاران نهادی پیشرو هستند تغییر کند و نه برعکس.
کاستلو گفت: «در برخی مواقع، زمانی که سرمایهگذاران نهادی میبینند که دفاتر خانواده با انجام این کار درآمد کسب میکنند، خریداران نهادی در تاریخ بعدی دنبال خواهند شد. “این معمولی است — سهام خصوصی اول است.”
نکته عجیب این است که علیرغم حرکت نهادی، چند ماه اخیر با معاملات گسترده تعریف شده است. معاملات در سطح نهاد – از جمله ادغام چند خانواده پرفروش AvalonBay با Equity Residential و Aligned Data Centers بین Artificial Intelligence Infrastructure Partnership، MGX و BlackRock’s Global Infrastructure Partners – 106 میلیارد دلار از مجموع معامله 263.7 میلیارد دلاری در سه ماهه سوم را به خود اختصاص دادند.
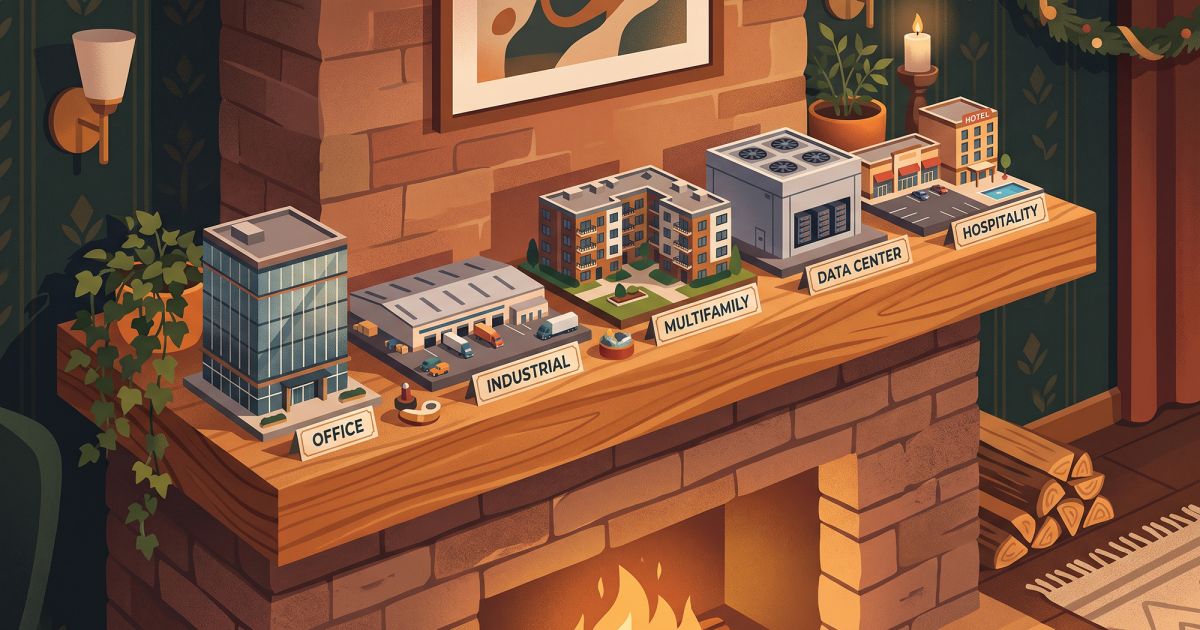
علاوه بر این، پول سازمانی از دفاتر و آپارتمانهای کلاس A و کلاس B دور میشود و در عوض به صنعتی و جایگزینهایی مانند مسکن سالمندان، مراکز داده و حتی انبارهای صنعتی در فضای باز منتقل میشود. این کلاس آخری با توجه به رقابت شرکتهای تجارت الکترونیک و سایر خدمات وابسته به تحویل، برای فضا در مراکز شهری یا نزدیک به آن، باندهای جمعیتی و فناوری منحصربهفردی را برای تقاضا ارائه میدهد.
وقتی صحبت از مراکز داده به میان می آید، آسمان سرمایه گذاری محدودیت است. بر اساس گزارش MSCI، حجم معاملات در کلاس دارایی نسبت به مدت مشابه سال گذشته 1525 درصد افزایش یافت.
به طور کلی، طبق گفته Clarion Partners، از حدود 11.4 تریلیون دلار دارایی املاک و مستغلات سازمانی در املاک تجاری ایالات متحده، 31 درصد در حال حاضر در بخش جایگزین در نظر گرفته شده است.
سرمایه گذاران نهادی تنها کسانی نیستند که ممکن است انگشتان پای خود را در استخر فرو ببرند، اما هنوز هم کمی تمایلی به این ندارند. اگرچه سرمایه گذاری خارجی در املاک و مستغلات ایالات متحده علیرغم دیپلماسی تهاجمی ایالات متحده و آسیب های تعرفه ای متضرر نشده است – ساویلز دریافت که سرمایه گذاری جهانی سرمایه فرامرزی در ایالات متحده در نیمه اول سال به 16.1 میلیارد دلار رسیده است که 23 درصد نسبت به سال قبل افزایش یافته است – بسیاری از سرمایه گذاران خارج از کشور برای انجام یک حرکت بیشتر زمان می برند.
گونار برانسون، مدیر اجرایی انجمن سرمایهگذاران خارجی املاک و مستغلات، میگوید: «اگر اواسط قرن بیستم عصر اضطراب بود، فکر میکنم اکنون عصر عدم اطمینان هستیم. “اگر یک مکث وجود دارد، به این معنی نیست که آنها عقب نشینی می کنند. بلکه فقط به این معنی است که آنها به شدت به دنبال معاملات جدید نیستند.”
ایالات متحده همچنان مقصد اصلی سرمایه خارجی است. سرمایهگذاران ژاپنی به شدت مشغول انواع شرطبندیهای مسکونی و اداری بودند، زیرا سرمایههای کانادا به طور انبوه بازگشتند، بهرغم خشم ملی علیه سیاستها و اظهارات رئیسجمهور دونالد ترامپ، حجم آن در نیمه اول سال 2026 بیش از تمام هزینهها در سال 2025 بود. تعدادی از صندوقهای ثروت دولتی نیز به شدت مشغول معاملات مراکز داده بودهاند. در ماه ژوئن، سازمان سرمایه گذاری کویت به این مشارکت ملحق شد و 10 میلیارد دلار برای راه اندازی زیرساخت دیجیتال هلیکس متعهد شد.
برانسون گفت که این تفاوت به دلیل تغییر سیاست های دولت اخیر است. آنچه قبلاً یک سیاست پیشفرض و تحلیل ریسک سیاسی بود، جدیتر و زمانبرتر شده است. حتی اگر نتیجه نهایی یکسان باشد، رسیدن به آن زمان بیشتری می برد.
برانسون گفت: «در مورد اروپا، شما برای سرمایه گذاری در چندین جبهه مختلف تردید دارید. “اول، مطمئناً در حال حاضر محدودیتهای زیادی بر روی آن سرمایه وجود دارد. تمایل به سرمایه در سایر زمینهها همچنان وجود دارد و بازدهی آن، بهویژه در محیط افزایش نرخ بهره، به همان اندازه که بود جذاب نیست.”
Cushman & Ponsen از Wakefield گفت که آنچه بعدا می آید به نرخ ها بستگی دارد. این رشد NOI را در بسیاری از انواع املاک، از جمله صنعتی، تشریح میکند، بنابراین اصول واقعی خواص، معاملات را جذابتر میکند. Nuveen تقریباً در تمام بخشهای CRE شاهد کاهش عرضه بوده است که باعث حذف مازاد عرضه و افزایش ارزش و عملکرد داراییهای موجود شده است.
پونسن گفت: «اگر نرخها به مسیر نزولی خود در ماه گذشته ادامه دهند یا حتی در این سطوح باقی بمانند، فکر میکنم این احتمال وجود دارد که در چند ماه آینده شاهد افزایش حجم فروش باشیم.»