گزینه های مختلفی برای تامین مالی اولین ملک سرمایه گذاری شما وجود دارد. وام مسکن در تامین مالی املاک و مستغلات غالب است،و بسته به نیاز و وضعیت فعلی شما، انواع زیادی برای انتخاب وجود دارد.
در این پست، یک گزینه محبوب را بررسی خواهیم کرد که ممکن است برای سرمایه گذار املاکی که درآمد پایینی دارند یا ممکن است پس انداز قابل توجهی نداشته باشند مناسب باشد. ما به این سوال پاسخ میدهیم که «وام مسکن با نرخ قابل تنظیم چیست؟»، به نحوه عملکرد آنها نگاه میکنیم، به جوانب مثبت و منفی آن نگاه میکنیم و توضیح میدهیم که چگونه وام مسکن با نرخ قابل تنظیم با سایر انواع وام مسکن متفاوت است.
GPM چیست؟
GPM یا Graduated Payment Mortgage یا Graduated Loan نوعی وام مسکن است. پرداخت ها با نرخ نسبتاً پایینی شروع می شود و با گذشت زمان به سطح بالاتری افزایش می یابد. وام مسکن اقساطی یک گزینه عالی است اگر می خواهید ملکی با درآمد بخرید در حالی که درآمد فعلی شما کم تا متوسط است، اما انتظار دارید طی پنج تا ده سال آینده رشد قابل توجهی داشته باشد.
به طور متوسط، پرداخت ها بین 7٪ تا 12٪ در هر سال افزایش می یابد تا زمانی که حداکثر مبلغ پرداختی به دست آید.
اکثر GPM ها FHA (اداره مسکن فدرال) بیمه شده اند و در انواع 15 ساله و 30 ساله ارائه می شوند. شما اغلب با آنها به عنوان وام بخش 245 مواجه خواهید شد.
وام مسکن با پرداخت تدریجی یک وام استهلاکی است، به این معنی که تا پایان دوره وام، بدهی به طور کامل پرداخت می شود.
GPM ها در میان خریدارانی که برای اولین بار برای اولین بار خریداری می کنند و افرادی که به دنبال تامین مالی املاک و مستغلات هستند محبوب هستند.
با این حال، این نوع تامین مالی دارای معایبی است، بنابراین مهم است که تکالیف خود را انجام دهید و مطمئن شوید که گزینه مناسبی است.
وام مسکن با پرداخت فارغ التحصیل چگونه کار می کند؟
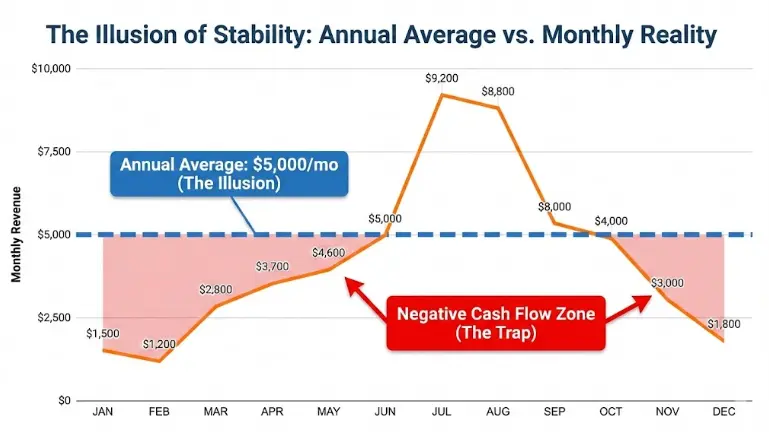
با وام پرداخت درجه بندی شده، وام گیرنده حداقل پرداخت های ماهانه کمتری را انجام می دهد و به طور پیوسته افزایش می یابد.
GPM دارای یک نرخ بهره ثابت است. با این حال، کمک به افراد با درآمد پایین بسیار کمتر است.
صورتحساب ماهانه GPM با پرداخت های کوچکتر شروع می شود، اما به ناچار در طول زمان حدود 7 تا 12 درصد در سال رشد می کنند. این نوع وام دارای سقف پرداخت حداکثر است و پس از رسیدن به آن، حداکثر پرداخت تا زمان پرداخت کامل وام مسکن انجام می شود.
معیارهایی که باید رعایت کنید
GPM ها اغلب بیمه FHA هستند، به این معنی که معیارهای خاصی وجود دارد که همه وام گیرندگان باید رعایت کنند. این موارد عبارتند از:
- حداقل 3.5% پیش پرداخت
- حق بیمه وام مسکن FHA پرداخت شده است
- خرید ملک تک مالکی
ملک تحت تصرف مالک چیست؟
ملک تحت تصرف یک ملک است که در آن شخص صاحب ملک نیز از خانه به عنوان سکونت اصلی خود استفاده می کند. این اصطلاحی است که معمولاً با سرمایه گذاران املاک و مستغلات مرتبط است که در یک ملک زندگی می کنند اما فضاهای جداگانه را به مستاجران اجاره می دهند.
برخی از گزینه های جذاب تامین مالی برای املاک تحت اشغال، مانند وام مسکن اقساطی، معمولا برای صاحبان خانه محفوظ است. در عین حال، می توانید با اجاره فضاهایی که از آنها استفاده نمی کنید، درآمد اجاره ای با ملک ایجاد کنید.
با این حال، الزامات خاصی وجود دارد که شما باید برای واجد شرایط بودن به عنوان مالک-اشغال رعایت کنید. به عنوان مثال، شما باید ظرف 60 روز پس از بسته شدن به ملک نقل مکان کنید. با اکثر وام دهندگان، شما همچنین باید حداقل 12 ماه در ملک زندگی کنید تا به عنوان مالک-اشغال کننده واجد شرایط شوید.
مزایا و معایب اجاره های تحت اشغال
مزایای سرمایه گذاری در املاک تحت تصرف شامل موارد زیر است:
- در صورت بروز شرایط اضطراری آماده هستید.
- شما می توانید اطمینان حاصل کنید که مراقبت مناسب برای حفظ ملک مطابق با استانداردهای شما انجام می شود.
- برخی از وامها فقط برای مالکان در دسترس هستند، و شما اغلب میتوانید از گزینههای تامین مالی مقرونبهصرفهتر نسبت به زمانی که یک سرمایهگذار یا مالک غایب بودید، استفاده کنید. علاوه بر GPM، سایر گزینه های تامین مالی شامل وام های FHA، وام های VA یا وام های معمولی است.
البته معایبی هم دارد، به عنوان مثال:
- ممکن است با همسایگان یا مستاجرانی پر سر و صدا زندگی کنید که تا زمانی که در خانه در آپارتمان خود هستید، کاری جز شکایت انجام ندهند.
- یافتن مستاجر بسیار دشوارتر خواهد بود زیرا بسیاری از مستاجران نمی خواهند در همان ملکی که صاحبخانه خود دارند زندگی کنند.
- صاحبخانه تحت اشغال درآمد منفعل به دست نمی آورد. برعکس، کارهای سخت زیادی مانند مدیریت مستاجران و حفظ ملک وجود دارد.
گزینه های GPM موجود است
پنج طرح FHA GPM موجود است. سه مورد از آنها اجازه می دهد تا پرداخت وام مسکن 2.5٪، 5٪ یا 7.5٪ در طول پنج سال اول وام افزایش یابد.
دو طرح دیگر پرداخت ها را 2 تا 3 درصد در سال به مدت 5 یا 10 سال افزایش می دهند. در ابتدای سال ششم یک برنامه 5 ساله و در سال یازدهم یک برنامه 10 ساله، پرداخت ها برای سال های باقی مانده وام مسکن برابر می شود.
مزایا و معایب وام مسکن اقساطی
مانند هر گزینه تامین مالی، جوانب مثبت و منفی وجود دارد. به لیست های زیر نگاهی بیندازید و آنها به شما کمک می کنند تصمیم بگیرید که آیا می خواهید درخواست وام اقساطی خود را ادامه دهید یا خیر.
مثبت ها
- واجد شرایط بودن برای وام مسکن ساده تر شده است.
- خیلی زودتر می توانید ملک درآمدی خود را خریداری کنید.
- با پول خود خانه بیشتری خواهید گرفت.
- در ابتدا پرداخت های کمتری لازم است.
- افزایش انعطاف پذیری در مورد هزینه های ماهانه.
- وام مسکن با درآمد شما در طول زمان تغییر می کند.
منفی
- اگر درآمد شما رشد نکند، خطر مشکلات مالی افزایش می یابد.
- کل هزینه ها بیشتر از وام مسکن معمولی است.
- استهلاک منفی گزینه ای است که به اصل وام اضافه می شود.
- برای استفاده حداکثری از این نوع وام مسکن، باید درآمد آینده خود را به طور دقیق پیش بینی کنید.
- جریمه های پیش پرداخت ممکن است اعمال شود.
پرداخت فارغ التحصیل و وام مسکن استهلاک منفی
استهلاک منفی به این معناست که مانده وام در حال رشد است نه کاهش و با وام مسکن اقساطی این ریسک وجود دارد. اینکه آیا این اتفاق می افتد بستگی به سطح نرخ بهره دارد، به عنوان مثال، اگر سود پرداختی بیشتر از کل پرداخت ماهانه اصلی باشد.
تصور کنید GPM 30 ساله 200000 دلاری دریافت می کنید، اما نرخ بهره ثابت 5.7٪ است و پرداخت های ماهانه 5٪ در سال برای پنج سال اول افزایش می یابد.
در سال اول، سود پرداختی بیشتر از پرداخت ماهانه است که به مانده وام اضافه می کند.
تا سال دوم، پرداخت ماهانه 5 درصد افزایش می یابد. از آنجایی که پرداخت ماهانه در حال حاضر بیشتر از پرداخت سود است، به جای استهلاک منفی، موجودی پرداخت شده است.
استهلاک منفی یک ریسک برای چندین سال در ابتدای دوره وام است. با این حال، وام مسکن به گونه ای تنظیم می شود که کل موجودی تا پایان دوره پرداخت شود. با این حال، این بدان معناست که با افزایش اصل وام در ابتدای دوره بازپرداخت، هزینه وام مسکن بیشتر خواهد شد.
وام مسکن با نرخ قابل تنظیم چه تفاوتی دارد؟
در نگاه اول، وام مسکن با نرخ قابل تنظیم و وام مسکن با نرخ قابل تنظیم ممکن است بسیار شبیه به نظر برسند، اما آنها یکسان نیستند.
با وام مسکن با نرخ قابل تنظیم، می توانید انتظار داشته باشید که نرخ بهره به طور دوره ای در نوسان باشد تا نرخ بهره بازار را منعکس کند. نرخ هر از گاهی تنظیم می شود، اما نه بر اساس یک برنامه ثابت. نرخ بهره همچنین می تواند بالا و پایین شود زیرا بر اساس نرخ فعلی بازار است.
از سوی دیگر، با پرداخت وام مسکن فارغ التحصیل، نرخ بهره فقط بالا می رود.
پرداخت های فارغ التحصیلی چگونه محاسبه می شود؟
پرداخت های فارغ التحصیلی با استفاده از مبلغ وام وام مسکن، نرخ بهره، نرخ فارغ التحصیلی سالانه و تعداد فارغ التحصیلی های اعمال شده محاسبه می شود. اگر می خواهید زودتر بدانید، ماشین حساب های آنلاین وام وجود دارد که می توانید از آنها استفاده کنید.
به عنوان مثال Mashvisor دارای یک ماشین حساب دارایی سرمایه گذاری است (که به آن ماشین حساب اجاره ای نیز می گویند). این به طور خاص برای سرمایه گذاران طراحی شده است و به شما کمک می کند تخمین های تقریبی هزینه های خود را محاسبه کنید.
خط پایین
بزرگترین خطر با GPM این است که درآمد شما به همان سرعتی که انتظار داشتید افزایش نمی یابد. اگر این اتفاق بیفتد، با پرداختهای وام مسکن که مدام بالا و بالاتر میرود، باقی میمانید و هیچ راهی برای پرداخت آن وجود ندارد. اگر به GPM فکر می کنید، بهترین کاری که می توانید برای به حداقل رساندن این خطر انجام دهید این است که محاسبه کنید. اگر درآمد شما همانطور که انتظار داشتید رشد کند، مطمئن شوید که در سال های آینده توانایی پرداخت وام مسکن را خواهید داشت.
چیز دیگری که باید بدانید این است که سود بیشتری برای عمر وام مسکن پرداخت خواهید کرد. از سوی دیگر، اگر وام مسکنی را انتخاب کنید که پرداختهای آن در طول عمر وام ثابت بماند، سود کمتری پرداخت خواهید کرد.