از آنجایی که شما به وضوح به سرمایه گذاری در املاک و مستغلات علاقه نشان داده اید، باید به دنبال داده های جدید باشید نرخ های وام مسکن.
جاهطلبیهای سرمایهگذاری میتواند متفاوت باشد – آنها میتوانند خرید خانه برای گذراندن دوران بازنشستگیتان، ورق زدن خانهای مضطرب یا ایجاد درآمد غیرفعال به عنوان صاحبخانه باشند. و برای همه موارد فوق، به دو چیز نیاز دارید – ثبات مالی و منابعی که به شما امکان می دهد این سرمایه گذاری را موفق و سودآور کنید.
اگر به تجربیات قبلی بانکها نگاهی بیندازیم، میتوان تأیید کرد که سرمایهگذاران و خریدارانی که برای اولینبار خانه دارند، بهویژه با موانع متعددی در تأمین منابع مالی مواجه بودهاند. خوشبختانه، سیستم بانکی امروزی فرصت ها و مزایای بیشتری را برای کسانی که به دنبال سرمایه گذاری در املاک و مستغلات هستند، ارائه می دهد.
یکی از تغییرات قابل توجهی که به طور مستقیم به افزایش علاقه به سرمایه گذاری کمک کرده است، محاسبه سریع تر و دقیق تر سود و شرایط بازپرداخت است.
برای بهروز ماندن و تصمیمگیری آگاهانه، این راهنما را برای سرمایهگذاران املاک و مستغلات که میخواهند بازده بالایی داشته باشند و نرخهای وام مسکن را هوشمندانه مدیریت کنند، ادامه دهید.
برای آشنایی با انواع مختلف وام مسکن و نحوه انتخاب بهترین وام مسکن، ویدیوی ما را در زیر مشاهده کنید:
https://www.youtube.com/watch?v=-VAIF39ZqlU
مقدمه ای کوتاه بر نرخ وام مسکن
اولین چیزی که در اینجا باید روی آن تمرکز کرد، اطلاعات کلی در مورد وام های رهنی است.
نرخ وام مسکن اساساً نرخ های بهره ای هستند که تخصیص یافته و به وام مسکن اضافه می شوند. وام دهنده این درصدها را تعیین می کند و آنها می توانند:
همانطور که وام دهندگان مسئول تعیین نرخ بهره هستند، وام مسکن برای همه وام گیرندگان یکسان نخواهد بود. از این گذشته، امتیازات اعتباری بیشترین سهم را دارند. نرخ بهره می تواند افزایش یا کاهش یابد که به طور مستقیم بر بازار و استراتژی سرمایه گذاران تأثیر می گذارد چگونه در املاک و مستغلات سرمایه گذاری کنیم.
چگونه به نرخ بهره وام مسکن کار؟
با وام مسکن، وام دهنده پروژه شما را تا حدود 80 درصد از قیمت ملک تامین مالی می کند.
طبق این قرارداد، شما به عنوان وام گیرنده، متعهد به بازپرداخت مبلغ مشخصی بر اساس عوامل بسیاری هستید.
از شما انتظار می رود پولی را که به شما داده شده است پس بدهید، اما این مبلغ به چیزی به نام بستگی دارد نرخ استهلاککه به صورت اضافی محاسبه می شود.
این برنامه استهلاک سود و اصل بازپرداخت شما را تعیین می کند. و اساساً، هر چه مدت وام مسکن شما طولانیتر باشد، پرداخت کامل آن طولانیتر خواهد بود.
با این حال وام مسکن در اینجا تنها عاملی نیستند که باید از آنها آگاه بود. علاوه بر وام مسکن، باید در مورد نرخ های مالیات، بیمه و سایر هزینه هایی که وام دهنده ممکن است در خرید و بسته شدن سرمایه گذاری شما لحاظ کند، سوال کنید.
به عنوان مثال، وام دهنده ممکن است نیاز به پرداخت مالیات و بیمه خانه جدید شما با نرخ های از پیش تعیین شده داشته باشد. این پول به حساب جداگانه ای می رود که توسط وام دهنده مراقبت می شود.
درک این نکته ضروری است که این قیمت ها ثابت نیستند و در طول زمان تمایل به افزایش یا کاهش دارند. از آنجایی که مالیات ها و نرخ های بیمه ای که به این اضافه می شوند ثابت نیستند (و می توانند بر نرخ وام مسکن شما تأثیر بگذارند)، آیا در مورد نرخ های بهره نیز یکسان است؟
بله نرخ های فعلی وام مسکن ممکن است در بازار آزاد تغییر کند.
در حالی که این تغییرات رایج هستند، اما هیچ شباهتی به تغییراتی ندارند که چند سال پیش شاهد آن بودیم، زمانی که نرخ ها تنها در یک روز پنج بار تغییر کردند.
چرا این مهم است؟
به عنوان خریداران و سرمایه گذاران خانه، باید بدانید که وام دهنده هرگز دیروز از شما پولی نخواهد گرفت نرخ های وام مسکن.
پیش تایید رهن – ضرورت
درخواست وام مسکن به آسانی رفتن به بانک نیست. سرمایه گذاران و خریداران خانه باید آرامش داشته باشند پیش تایید وام مسکن.
این تاییدیهها تعیین میکنند که شما چقدر برای خرید خانه واجد شرایط هستید و چقدر میتوانید هزینه کنید. این در نهایت به شما کمک می کند تا شرایط بهتری برای وام خود داشته باشید.
سند پیش تایید رهن 90 روز اعتبار دارد. وام دهندگان وام مسکن زمانی را صرف بررسی اطلاعات مربوط به درآمد، امتیاز اعتباری و دارایی های شما برای تصمیم گیری می کنند.
انواع نرخ بهره وام مسکن
هنگام درخواست وام مسکن، توصیه متواضعانه ما این است که اطلاعاتی در مورد انواع مختلف نرخ های بهره و نحوه تأثیر آنها بر پرداخت های ماهانه شما جمع آوری کنید.
اینها انواع اصلی نرخ بهره وام مسکن در دسترس کسانی است که آنها را می خواهند خرید املاک سرمایه گذاری.
نرخ های ثابت
اولین بار در لیست – و رایج ترین آنها – نرخ های ثابت هستند. همانطور که از نام آن پیداست، نرخ های بهره مندرج در وام مسکن شما تغییر نمی کند. بدون در نظر گرفتن وضعیت بازار، آنها در طول معامله یکسان خواهند ماند.
نرخ های ثابت وام مسکن می تواند به محافظت از بودجه شما کمک کند و به شما آرامش دهد که همه چیز تغییر نخواهد کرد. از سوی دیگر، این نرخ ها می تواند بالاتر از نرخ های قابل تنظیم باشد که ما را به نقطه بعدی می رساند.
نرخ های قابل تنظیم
نوع دوم نرخ های قابل تنظیم است. برخلاف نرخ های ثابت، آنها تمایل به تغییر دارند و مبلغ اصلی پرداخت را حفظ نمی کنند. تنوع آنها به دلیل تغییرات مداوم در بازار املاک و مستغلات است.
با در نظر گرفتن این موضوع، باید یاد بگیرید که مقدار مشخصی از وجوه را کنار بگذارید تا بتوانید بدهی های خود را به موقع پرداخت کنید و از بدهکاری خودداری کنید که می تواند شما را به خطر بیندازد. املاک سرمایه گذاری.
سرمایه گذاری در املاک و مستغلات با برق نرخ وام مسکن
اگرچه سرمایهگذاری در املاک و مستغلات و پرداخت وام مسکن از دیدگاه وامدهنده بهترین ایده تجاری به نظر نمیرسد، اما همچنان میتوانید به جریان نقدی منظم دست پیدا کنید – با روش صحیح تامین مالی، یعنی.
همانطور که برای وضعیت فعلی در بازار املاک و مستغلات، پایگاه داده MLS به شما یک نمای کلی از تمام خانه های در حال حاضر برای فروش می دهد. با این حال، وام دهندگان از این اطلاعات استفاده نمی کنند یا به آنها دسترسی ندارند.
شاید متداولترین سوالی که پرسیده میشود این باشد که آیا باید این کار را انجام دهید یا خیر سرمایه گذاری کنید در املاک و مستغلات با در نظر گرفتن قیمت های فعلی.
تنها چیزی که سرمایه گذاران باید به آن توجه کنند این است که در صورت انتخاب برای سرمایه گذاری در یک ملک مسکونی یا اجاره ای، نرخ بهره همیشه بالاتر خواهد بود.
به طور کلی می توان انتظار افزایش را داشت 0.5 تا 0.7٪.
دلیل این جهش این است که اکثر وام دهندگان چنین سرمایه گذاری هایی را ریسک بالاتری می دانند. بنابراین برای محافظت از خود، نرخ بهره شما را افزایش می دهند.
همچنین به خاطر داشته باشید که پیش پرداخت کمتر معمولا به معنای نرخ بهره بالاتر است.
آیا باید آن را انجام دهید؟
سوال روز:آیا زمان مناسبی برای تامین مالی مجدد وام مسکن است؟“
سرمایه گذاری یا تامین مالی مجدد تنها در صورتی معنا پیدا می کند که نرخ ها را حداقل کاهش دهید 0.75٪. هزینه های بسته شدن فضایی برای سود با کاهش مشابه برای شما باقی می گذارد.
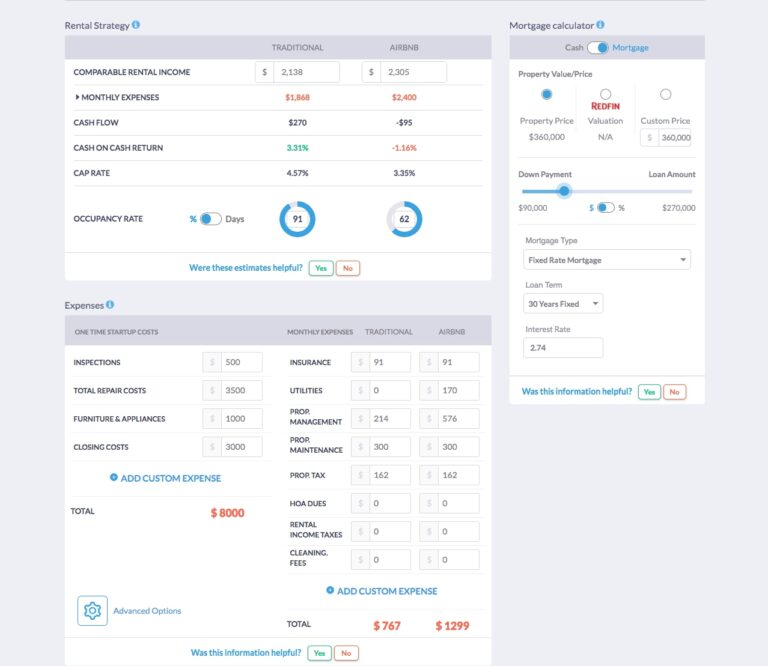
برای اطمینان بیشتر در تصمیمات خود، فرصت درخواست کمک را از دست ندهید ماشین حساب اجاره ملک مشویزر.
مال ما ماشین حساب اجاره ملک به سرمایه گذاران املاک و مستغلات کمک می کند تا مکان ایده آل را برای سرمایه گذاری خود انتخاب کنند و به آنها امکان می دهد بازده مورد انتظار را محاسبه کنند.
ماشین حساب املاک اجاره ای Mashvisor در هر فهرست موجود در این پلت فرم یافت می شود. می توانید از آن برای وصل کردن نرخ وام مسکن و سایر شرایط برای تخمین درآمد بالقوه، هزینه ها، جریان نقدی و موارد دیگر استفاده کنید.
شاخص هایی که نشان می دهد شما آماده سرمایه گذاری هستید
ما از مهمترین قسمت ها گذشتیم. اکنون وقت آن است که از زاویه ای گسترده تر به مسائل نگاه کنیم و سعی کنیم به سوال زیر پاسخ دهیم:
چه زمانی برای سرمایه گذاری در ملک اجاره ای آماده هستید؟
البته اولین مرحله شامل جزئیات است تحلیل اجاره. به خوش شانس برای شما، Mashvisor تجربه گسترده ای در این زمینه دارد، به سرمایه گذاران بالقوه کمک می کند و به آنها کمک می کند تا به طور موثر به این هدف برسند.
در اینجا چند شاخص مهم وجود دارد که به شما چراغ سبز نشان می دهد:
ثبات مالی
اولین و مهمترین شاخص این است که شما از نظر مالی برای چنین سرمایه گذاری با ثبات هستید. این به این دلیل است که اکثر وام دهندگان به حداقل نیاز دارند 15 درصد پیش پرداخت برای املاک سرمایه گذاری
شما همچنین به پس انداز بیشتری نیاز دارید، به خصوص اگر از وام مسکن با نرخ قابل تنظیم استفاده کرده باشید.
بازگشت سرمایه
ایمن و منظم جریان نقدی را تضمین می کند بازگشت سرمایه (ROI). و برای محاسبه این باید درآمد خالص و عملیاتی سالانه خود را در نظر بگیرید.
ماشین حساب اجاره ای Mashvisor می تواند این کار را برای شما انجام دهد. فقط باید روی آن تمرکز کنید نقشه حرارتی املاک و مستغلات اول – و سودآورترین مناطق را کشف کنید.
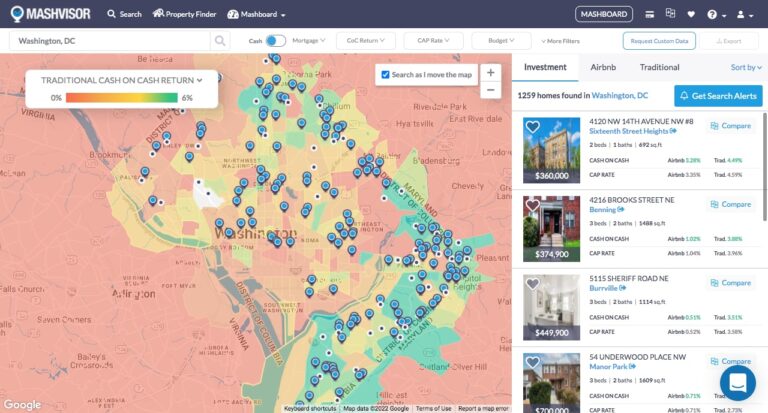
نقشه حرارتی املاک و مستغلات Mashvisor یک نمای کلی سریع از بخشهای شهر با بالاترین و کمترین درآمد نقدی، درآمد اجاره، قیمت درخواستی یا نرخ اشغال را به شما میدهد.
زمان
یک چیز مسلم است – شما باید زمان کافی برای مدیریت ملک اجاره ای خود داشته باشید.
سرمایه گذاری یک کار یکبار مصرف نیست. برعکس، پس از اتمام کار رسمی با بانک، باید زمانی را صرف تبلیغات، مصاحبه با مستاجران، بررسی بهترین رقبای خود و انجام تعمیرات لازم در ملک خود کنید.
سرمایه گذاری در ملک یک کار یکبار مصرف است، اما سرمایه گذاری در ارزش آن یک پروژه بلند مدت است.
قبل از برقراری تماس نهایی، باید از نظر مالی ثبات داشته باشید و از Mashvisor به عنوان مشاور سرمایه گذاری املاک شماره یک خود استفاده کنید.
انتخاب کنید طرح که با نیازهای شما مطابقت دارد – و از آنجا بروید.