تفاوت وام مسکن با وام های معمولی چیست و چرا به ماشین حساب پرداخت وام مسکن نیاز دارید؟
محتوا
- وام مسکن برای خریداران مسکن چیست؟
- نحوه محاسبه پرداخت های وام مسکن
- ماشین حساب وام مسکن Mashvisor – چه چیزی آن را بهتر می کند؟
- ردیف پایین
ماشین حساب وام مسکن ابزاری است که هر سرمایه گذار املاک و مستغلات باید از آن برای انجام محاسبات و پیش بینی سرمایه گذاری خود استفاده کند. در این مقاله، همه آنچه را که باید در مورد وام مسکن و انواع آن بدانید، نحوه محاسبه وام مسکن و آنچه که ماشین حساب وام مسکن Mashvisor را بهترین گزینه برای شما می کند، توضیح خواهیم داد.
وام مسکن برای خریداران مسکن چیست؟
وامهای سهام خانه اساساً وامهایی هستند که برای خریداران خانه در نظر گرفته شده است. با این حال، تفاوت بین وام استاندارد و وام مسکن عمدتاً در شرایط و مشخصات وام است.
تعدادی از وام دهندگان در ایالات متحده وجود دارند که در وام دادن پول به خریداران خانه تخصص دارند. هر وام دهنده معیارها و الزامات خود را برای واجد شرایط بودن برای وام رهنی اعمال می کند. اما وجه مشترک همه آنها این است که همه آنها در تامین مالی املاک و مستغلات تخصص دارند. شامل تامین مالی برای خرید مسکن اولیه یا خرید املاک سرمایه گذاری می شود.
در زیر، انواع مختلف وام هایی را که می توانید در ایالات متحده پیدا کنید، بر اساس نوع وام دهنده، ساختار وام و مدت وام بررسی خواهیم کرد.
انواع وام دهندگان وام مسکن
دو روش برای طبقه بندی وام های رهنی وجود دارد. راه اول این است که انواع وام مسکن را بر اساس وام دهنده و شرایط لازم برای قرض گرفتن پول جدا کنید. بر اساس این طبقه بندی، دو نوع اصلی وام مسکن وجود دارد که می توانید انتظار پیدا کنید:
1. وام مسکن متعارف
همانطور که از نام آن پیداست، این رایج ترین نوع وام مسکن است. وام های متعارف توسط دولت فدرال پشتیبانی نمی شوند، به این معنی که وام دهندگان خصوصی آنها را ارائه می دهند. دو نوع وام مسکن متعارف وجود دارد:
- وام مسکن مطابق: این نوع مجموعه استانداردهای تعیین شده توسط FHFA مانند فاکتورهایی در امتیاز اعتبار وام گیرنده و سطح بدهی “تطابق” دارد.
- وام های غیر منطبق: این نوع استانداردهای FHFA را برآورده نمی کند، به این معنی که انعطاف پذیری بیشتری دارند و توسط وام گیرندگانی که مشکلات مالی مانند ورشکستگی را پشت سر گذاشته اند استفاده می شود.
مزایا و معایب
همانطور که انتظار دارید، استفاده از وام مسکن معمولی دارای مزایا و معایبی است.
به عنوان مثال، وام های منطبق با محدودیت اندازه وام شدید هستند. از سال 2022، محدودیتهای وام مطابق با 647200 دلار در بیشتر بازارها و 970800 دلار در مناطق گرانتر است. با این حال، وامهای مسکن معمولی معمولاً هزینه کل کمتری نسبت به سایر انواع وامها دارند، اگرچه نرخ بهره آنها بیشتر است.
از سوی دیگر، وام های متعارف دارای الزامات امتیاز اعتباری سخت گیرانه تری هستند که اغلب 620 یا بالاتر است. آنها همچنین شرایط پیش پرداخت بالاتری نسبت به وام های دولتی دارند.
به طور کلی، وام های معمولی گزینه های خوبی هستند اگر به دنبال املاک سودآور برای فروش هستید و دارای امتیاز اعتباری خوب و پولی برای پرداخت پیش پرداخت قابل توجه هستید.
2. وام مسکن بیمه شده توسط دولت
برخلاف وامهای قبلی، وامهای مسکن بیمهشده توسط دولت توسط یکی از سه سازمان دولتی ایالات متحده ارائه میشود: اداره مسکن فدرال (FHA)، وزارت کشاورزی ایالات متحده (USDA)، و وزارت امور کهنه سربازان ایالات متحده (VA).
هر یک از این بخشها نوع خاص وامهای رهنی خود را به شهروندان آمریکایی که واجد شرایط دریافت آن نوع وام هستند، ارائه میکند.
- وام مسکن FHA: این نوع وام مسکن برای کمک به خریدارانی است که برای اولین بار خانه خریداری می کنند بدون اینکه تحت شرایط سختگیرانه مانند وام دهندگان خصوصی قرار گیرند. وام FHA معمولاً به امتیاز اعتباری 580 نیاز دارد تا حداکثر 96.5٪ تأمین مالی را دریافت کنید، به این معنی که شما فقط باید 3.5٪ پیش پرداخت را با آن امتیاز اعتباری بپردازید.
- وام مسکن USDA: این نوع وام به خریداران خانه ارائه می شود که مایل به مالکیت ملک در یک منطقه روستایی هستند که در لیست مناطق واجد شرایط USDA قرار دارد. اگر وام گیرنده درآمد پایینی داشته باشد، ممکن است وام های USDA نیازی به پیش پرداخت نداشته باشند.
- وام مسکن VA: این نوع برای اعضای فعلی ارتش ایالات متحده، کهنه سربازان و خانواده های آنها ارائه می شود. بدون نیاز به پیش پرداخت یا بیمه وام مسکن.
مزایا و معایب
در حالی که هر یک از این نوع وام های مسکن دارای مزایا و معایب خود هستند، وام های مورد حمایت دولت دارای مزایای خاصی هستند. به طور کلی واجد شرایط بودن برای وام دولتی نسبت به وام معمولی آسان تر است. علاوه بر این، شرایط امتیاز اعتباری برای این وامهای مسکن بسیار راحتتر است و نیازی به پیشپرداخت زیاد ندارد.
با این حال، آنها همچنین دارای معایب متعددی هستند. بزرگترین نقطه ضعف وام های دولتی این است که ممکن است به حق بیمه وام مسکن نیاز داشته باشند، به خصوص در مورد وام های FHA.
علاوه بر این، محدودیتهای وام در وامهای FHA کمتر از وامهای معمولی است، که موجودی را که میتوانید از آن خرید کنید محدود میکند.
به طور کلی استفاده از ماشین حساب برای وام های دولتی که دارای بیمه رهنی است دشوارتر است، زیرا این هزینه اضافی است که باید آن را در نظر بگیرید.
انواع وام مسکن – پرداخت بهره
راه دیگر برای تمایز بین انواع وام مسکن، به ویژه هنگام استفاده از ماشین حساب، انجام این کار بر اساس نرخ بهره وام در طول عمر آن است.
قبل از ادامه، مهم است که توجه داشته باشید که مدت وام می تواند توسط وام دهنده تعیین شود، اما اغلب وام های مسکن معمولی برای 15 یا 30 سال ارائه می شود.
وقتی صحبت از انواع پرداخت های بهره ای می شود که وام مسکن املاک و مستغلات ارائه می دهند، دو نوع بسیار رایج هستند:
وام مسکن با نرخ ثابت
وام مسکن با نرخ ثابت در طول عمر خود دارای نرخ بهره ثابت است. این بدان معناست که نرخ بهره ای که با آن وام می گیرید در کل مدت وام تغییر نخواهد کرد و پرداخت های ماهانه شما همیشه ثابت می ماند.
محاسبه این نوع وام هنگام برنامه ریزی سرمایه گذاری ساده ترین است و به راحتی با یک ماشین حساب ساده وام مسکن قابل محاسبه است. اما نکته منفی این وام این است که به طور کلی نرخ بهره بالاتری نسبت به نوع دوم وام مسکن دارد.
از آنجایی که وام مسکن 30 ساله با نرخ ثابت بسیار رایج است، سودی که در چنین مدت طولانی متحمل می شوید می تواند قابل توجه باشد.
وام های با نرخ ثابت برای خریداران مسکن که می خواهند چندین سال در ملک زندگی کنند و می خواهند از تغییرات احتمالی در پرداخت های ماهانه خود در این دوره اجتناب کنند، محبوب است.
نرخ وام مسکن قابل تنظیم
در مقابل، وام مسکن با نرخ قابل تنظیم دارای یک برنامه پرداخت ماهانه است که می تواند در طول عمر وام تغییر کند.
معمولا نرخ بهره بسته به شرایط بازار افزایش یا کاهش می یابد. با این حال، بیشتر وامهای مسکن از این نوع در ابتدا، قبل از تغییر نرخ در بازههای زمانی معین، نرخ بهره ثابتی برای یک دوره معین خواهند داشت.
به عنوان مثال، وام مسکن با نرخ قابل تنظیم ممکن است برای هفت سال اول یک نرخ بهره ثابت داشته باشد و سپس شروع به تعدیل نرخ بهره هر شش ماه تا پایان عمر خود کند.
به طور کلی، این نوع وام مسکن تا حدودی پرخطر در نظر گرفته میشود، زیرا نرخهای بهره میتوانند در درازمدت فراتر از حد توان شما افزایش پیدا کنند. با این حال، از آنجایی که نرخ بهره کلی کمتر از وام با نرخ ثابت است، سرمایه گذاران اغلب وام مسکن با نرخ قابل تنظیم را ترجیح می دهند.
بسیاری از استراتژیهایی که حول محور تامین مالی مجدد میچرخند، مانند استراتژی BRRRR، اغلب به نفع وامهای با نرخ قابل تنظیم هستند، زیرا میتوانید با رهن دائم قبل از پایان دوره اولیه، از پرداخت نرخهای بهره بالاتر اجتناب کنید.
نحوه محاسبه پرداخت های وام مسکن
اکنون که می دانید انواع وام مسکن چیست، بیایید در مورد نحوه محاسبه وام مسکن صحبت کنیم. هنگام محاسبه مقدار نرخ بهره ماهانه، محاسبه بسیار ساده است:
شما APR را بر 12 تقسیم می کنید و در مبلغ وام مسکن ضرب می کنید تا نرخ سود ماهانه را بدست آورید.
به عنوان مثال، اگر نرخ سود سالانه شما 4 درصد باشد، نرخ سود ماهانه شما خواهد بود 0.33٪ (0.04/12 = 0.0033).
با این حال، هنگام محاسبه پرداخت های ماهانه وام مسکن، همه چیز پیچیده می شود. حتی برای وام مسکن با نرخ ثابت، سرمایه گذاران معمولاً از یک ماشین حساب ساده وام رهنی استفاده می کنند تا به نتیجه ای سریع برسند.
بنابراین جای تعجب نیست که سایر انواع وام مسکن به ماشین حساب های پیچیده تری نیاز دارند تا کل فرآیند را برای خریداران خانه و سرمایه گذاران آسان تر کند.
چرا سرمایه گذاران به ماشین حساب وام مسکن نیاز دارند؟
پیدا کردن یک ماشین حساب خوب به نوع اطلاعاتی که می خواهید به دست آورید بستگی دارد. به عنوان مثال، یک ماشین حساب استهلاک وام مسکن به شما می گوید که چقدر طول می کشد تا وام مسکن شما پرداخت شود و این زاویه مرکزی خروجی است که ارائه می دهد.
با این حال، یک ماشین حساب بازپرداخت وام مسکن نیز باید گزینه های کافی برای گنجاندن انواع وام مسکن داشته باشد. هر چه بیشتر بتوانید ابزار را سفارشی کنید و اطلاعات بیشتری را به شما ارائه دهد، نتایج دقیق تر خواهند بود. این عمدتا به این دلیل است که بیشتر انواع وام مسکن شامل هزینه های اضافی است که خریداران خانه اغلب می توانند فراموش کنند، مانند هزینه های بیمه و مالیات.
البته، اگر از ماشین حساب وام مسکن همراه با مالیات استفاده می کنید، باید موقعیت مکانی شما و مالیات هایی را که ممکن است برای مورد خاص شما اعمال شود، در نظر بگیرد.
با در نظر گرفتن همه اینها، ابزارهای مختلف ماشین حساب آنلاین زیادی وجود دارد. هر کدام مزایا و معایبی دارند. اما اگر به دنبال پلتفرمی هستید که شامل ماشین حساب باشد و همچنین به شما در یافتن املاک سودآور برای فروش کمک کند، ما ابزار مناسبی داریم.
ماشین حساب وام مسکن Mashvisor – چه چیزی آن را بهتر می کند؟
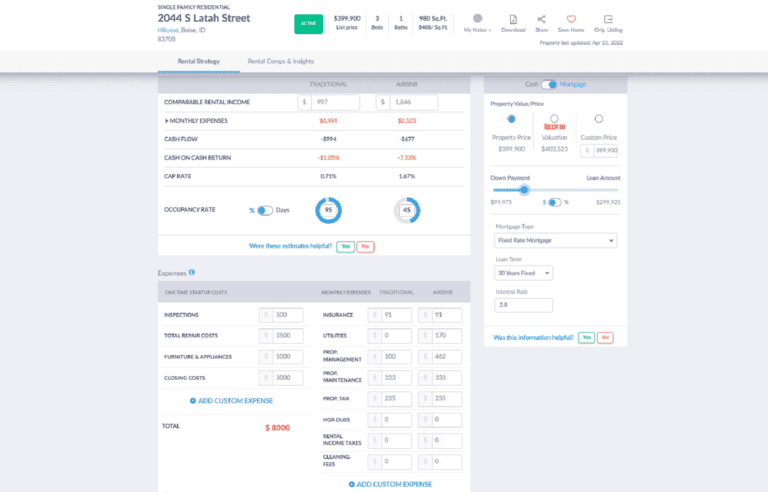
Mashvisor یک پلت فرم املاک و مستغلات است که می تواند به سرمایه گذاران کمک کند تا ملک سرمایه گذاری را بر اساس داده ها و تجزیه و تحلیل واقعی پیدا کنند. این پلتفرم تمام ابزارهای مورد نیاز شما را فراهم می کند، از جمله ماشین حساب وام مسکن و ماشین حساب اجاره ملک که پرداخت های وام مسکن شما را در نظر می گیرد.
این بدان معناست که این ابزار علاوه بر کمک به شما برای یافتن بهترین مکان برای سرمایه گذاری در املاک، بازگشت سرمایه ای را که ملک اجاره ای پس از محاسبه پرداخت های وام مسکن شما خواهد داشت، محاسبه می کند.
با استفاده از معیارهای سرمایه گذاری در املاک و مستغلات مانند سقف و بازده نقدی، این ابزار می تواند زمان مورد نیاز برای تجزیه و تحلیل نتایج بلندمدت سرمایه گذاری در هر ملک اجاره ای را به میزان قابل توجهی کاهش دهد.
ماشین حساب وام مسکن Mashvisor پس از محاسبه پرداخت های وام مسکن شما، بازگشت سرمایه ملک اجاره ای را ارائه می دهد.
ماشین حساب انعطاف پذیر وام مسکن
بر خلاف سایر ماشین حساب ها، ماشین حساب Mashvisor به شما این امکان را می دهد که نوع وام مسکن مورد نظر خود را انتخاب کنید. این شامل وام مسکن با نرخ ثابت و متغیر است و می توانید مدت 15 یا 30 ساله را انتخاب کنید.
در حالی که گزینه نرخ ثابت به عنوان یک ماشین حساب ساده وام مسکن عمل می کند، محاسبه نرخ قابل تنظیم با دست بسیار پیچیده است. از آنجایی که این ابزار به ماشین حساب املاک اجاره ای پیوند داده شده است، هر ورودی که در بخش رهن انجام دهید بلافاصله در صفحه تجزیه و تحلیل ملک منعکس می شود. این شامل نرخ بازگشت سرمایه، هزینه های ماهانه مربوط به مالکیت ملک و تجزیه و تحلیل بلندمدت بازپرداخت سرمایه شما است.
همه ویژگیهای فوق باعث میشود که Mashvisor بهترین گزینه را در مورد تجزیه و تحلیل خرید شما قبل از خرید انجام دهید.
ماشین حساب وام مسکن: پرداخت های ماهانه را محاسبه کنید
سرمایه گذاری در املاک و مستغلات در واقع یک سرمایه گذاری سودآور است. به سرمایه گذار سودهای سخاوتمندانه، درآمد پایدار و دارایی ارائه می دهد که می توانند برای اوقات فراغت از آن استفاده کنند.
اگرچه معاملات نقدی ایده آل هستند، اما بیشتر سرمایه گذاران املاک و مستغلات هنوز درخواست وام مسکن را انتخاب می کنند. تنها نکته این است که آنها باید وام مسکن را در ROI و محاسبات درآمد خود لحاظ کنند.
خوشبختانه، آنها اکنون این توانایی را دارند که حتی قبل از سرمایه گذاری در ملک، میزان پرداختی خود را محاسبه کنند. این کمک بزرگی در حرفه آنها است که مزایای زیادی به همراه دارد.
ماشین حساب وام مسکن Mashvisor به سرمایه گذاران اجازه می دهد تا پرداخت های ماهانه خود را محاسبه کنند. با استفاده از این ابزار سرمایه گذاری، تصمیم گیری آسان است.
برای کسب اطلاعات بیشتر در مورد اهمیت این ماشین حساب، نحوه استفاده از آن و توصیه های ارزشمندتر در مورد ملک سرمایه گذاری خود، به پایین بروید.
نحوه محاسبه پرداخت ماهانه وام مسکن
اگرچه ایده آل این است که ملک را با پول از جیب خود خریداری کنید، بسیاری از سرمایه گذاران درخواست وام مسکن را انتخاب می کنند. این امر مستلزم تمرکز سرمایه گذار بر چندین عامل مختلف است که بر اقدامات بعدی تأثیر می گذارد.
در اینجا یک راهنمای گام به گام سریع در مورد نحوه شروع محاسبه آورده شده است:
مرحله 1: اصل وام مسکن خود را تعیین کنید
این مبلغی است که از وام دهنده قرض گرفته اید و باید آن را پس بدهید. به عنوان مثال، اگر برای وام مسکن با نرخ ثابت درخواست دهید، تا زمانی که به طور کامل پرداخت شود، پرداخت های ماهانه یکسانی خواهید داشت.
مرحله 2: نرخ بهره ماهانه خود را محاسبه کنید
این کارمزدی است که وام دهنده برای پول قرض گرفته شده از شما می گیرد. اگر امتیاز اعتباری بالایی داشته باشید و بتوانید پیش پرداخت بیشتری بپردازید، نرخ بهره کمتری دریافت خواهید کرد.
مرحله 3: تعداد پرداخت های ماهانه خود را محاسبه کنید
اگر برای وام مسکن با نرخ ثابت درخواست میکنید، 15 یا 30 سال میبینید. یک وام مسکن 30 ساله به 360 پرداخت ماهانه نیاز دارد، در حالی که وام مسکن 15 ساله به 180 پرداخت نیاز دارد.
مرحله 4: در مورد بیمه وام مسکن خصوصی (PMI) تصمیم بگیرید
این نوع بیمه رهنی است که در صورت پرداخت کمتر از 20 درصد از قیمت خرید، به آن نیاز خواهید داشت. حق بیمه PMI به پرداخت های ماهانه شما اضافه می شود.
مرحله 5: مالیات بر دارایی را در نظر بگیرید
به یاد داشته باشید که پرداخت های ماهانه وام مسکن شما شامل مالیات بر دارایی است. اینها توسط وام دهنده جمع آوری می شود و به یک حساب امانی توزیع می شود.
مرحله 6: بیمه صاحب خانه را در نظر بگیرید
اگر برای وام مسکن درخواست می کنید، احتمال زیادی وجود دارد که نیاز به پرداخت بیمه صاحب خانه داشته باشید. این بیمه نامه انواع مختلفی دارد، بنابراین با شرکت بیمه تماس بگیرید.
مرحله 7: از ماشین حساب وام مسکن استفاده کنید
با توجه به پیچیدگی محاسبات، باید یک ماشین حساب وام مسکن قابل اعتماد پیدا کنید که به شما کمک کند در مورد طول مدت وام تصمیم بگیرید، اگر بیش از بودجه خود هزینه می کنید و غیره به شما هشدار می دهد.
نحوه استفاده از ماشین حساب وام مسکن Mashvisor
وقت آن رسیده است که ابزاری را به شما معرفی کنیم که در زمان و انرژی شما هنگام محاسبه هزینه های ماهانه وام مسکن صرفه جویی می کند.
ماشین حساب وام مسکن Mashvisor به طور ویژه برای نیازهای سرمایه گذارانی مانند شما طراحی شده است.
این به شما کمک می کند تا هزینه های مرتبط با ملک سرمایه گذاری مورد نظر را برآورد کنید. این ابزار در عرض چند دقیقه تمام علائم حیاتی شما را به شما نشان می دهد. شما می توانید همه چیز را شامل شود: مالیات بر دارایی، حق بیمه، هزینه های HOA، آوریل و غیره.
ماشین حساب ما متکی است تجزیه و تحلیل به روز و داده های تایید شده
سرمایه گذاران همچنین می توانند امتیاز را بر اساس مدت و نوع وام مسکنی که درخواست کرده اند سفارشی کنند. آنها ابتدا با وام دهنده خود برای یافتن مناسب ترین نوع وام مسکن مشورت می کنند:
- وام مسکن با نرخ ثابت
- وام مسکن قابل تنظیم
- رهن فقط با بهره
برای کشف مزایای کامل ویژگی های Mashvisor، ثبت نام کنید اکنون
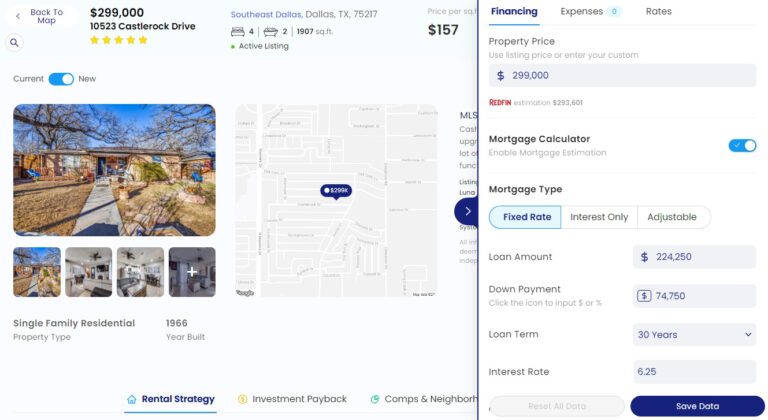
ابزار Property Finder Mashvisor دارای یک ماشین حساب وام مسکن داخلی است تا محاسبات را برای سرمایه گذاران بسیار آسان کند.
اهمیت محاسبه ماهانه پرداخت وام مسکن برای سرمایه گذاران
بقبل از تدوین استراتژی، باید از پرداخت ماهانه وام مسکن خود آگاه باشید.
در حالی که برخی از مزایا واضح هستند، ذکر مجدد آنها مفید است، به ویژه برای سرمایه گذاران تازه کار که به تازگی وارد بازار می شوند.
برنامه ریزی مالی
وقتی صحبت از اهمیت محاسبه پرداخت های وام مسکن می شود، اولین کار، امور مالی و بودجه بندی قبل از سرمایه گذاری در املاک و مستغلات است.
به طور خلاصه، همه می دانند که پرداخت ماهانه وام مسکن هزینه های ماهانه اجتناب ناپذیر در یک دوره زمانی طولانی است. و شما باید مایل باشید که برای آن هزینه کنید و قانون اساسی – بودجه را تعیین کنید.
در سرمایه گذاری های تجاری مانند این، مهم است که فریفته نشوید و در محدوده مالی خود قرار نگیرید.
اگر یک ملک سرمایه گذاری به نظر یک فرصت یکباره است، اما وضعیت مالی شما اجازه آن را نمی دهد و از بودجه شما فراتر می رود، توصیه دوستانه ما این است که به جستجو ادامه دهید.
بازگشت سرمایه (ROI)
علاوه بر استفاده از ماشین حساب سرمایه گذاری وام مسکن برای تعیین انعطاف پذیری مالی و گزینه های خود، ضروری است که به یک عامل مهم دیگر – ROI توجه کنید.
پرداخت های وام مسکن شما تأثیر زیادی بر بازگشت سرمایه شما خواهد داشت.
به طور خلاصه، یکی از معیارهای کلیدی سرمایه گذاری است که برای ارزیابی بازده سرمایه گذاری در مقایسه با قیمت استفاده می شود. به طور دقیق تر، سود دریافتی از سرمایه گذاری را اندازه گیری می کند.
معمولاً به صورت درصد بیان می شود. این فرمول است:
ROI = (سود خالص ÷ هزینه سرمایه گذاری) x 100
برای مرجع، سود خالص به کل سود حاصل از سرمایه گذاری اشاره دارد.
مدیریت ریسک
در نهایت، هنگام محاسبه پرداخت های ماهانه برای وام سرمایه گذاری خانه، مهم است که عامل ریسک را در نظر بگیرید.
به زبان ساده، تکیه بر یک ماشین حساب وام مسکن، پرداخت های ماهانه آنها را از پیش تعیین می کند و هزینه های مکرر (بیمه، کارمزد انجمن صاحب خانه، و مالیات و غیره) را محاسبه می کند. این به سرمایه گذاران املاک و مستغلات کمک می کند تا ریسک سرمایه گذاری را بهتر درک کنند.
این ما را به نقطه اول برمی گرداند. اگر سرمایه گذاری بیش از حد مخاطره آمیز است، این یک علامت هشدار واضح است که ممکن است نیاز به جستجوی جایگزین داشته باشید.
به عنوان یک سرمایه گذار ملکی اجاره ای بالقوه باید برای چه هزینه هایی آماده شوید؟
اگر شما یک سرمایه گذار بالقوه املاک و مستغلات هستید، قبل از اینکه به آنها متعهد شوید باید از هزینه های احتمالی پیش رو مطلع باشید. وقتی صحبت از سرمایه گذاری در املاک و مستغلات می شود، در اینجا پنج هزینه اجتناب ناپذیر وجود دارد:
هزینه های خرید
اول از همه، شما باید برای هزینه های خرید آماده باشید. این گروه پیشنهاد می کند:
- پیش پرداخت – پیش پرداخت
- هزینه های بسته شدن – هزینه های ارزیابی، بیمه عنوان، هزینه های قانونی و غیره.
- هزینه های بازرسی – بازرسی عمومی و آفت شناسی، ارزیابی تخصصی
پرداخت وام مسکن
در بین تمام هزینه ها، پرداخت ماهانه وام مسکن شما بزرگترین و مهم ترین است. این هزینه های تکراری برای مدت طولانی همراه شما خواهد بود. به خاطر داشته باشید که پرداخت های ماهانه وام مسکن شما شامل اصل و بهره است.
حق بیمه
سرمایه گذاران املاک و مستغلات نیز باید بیمه خصوصی وام مسکن را بپردازند. مانند سایر پرداخت های وام مسکن، PMI از وام دهنده محافظت می کند، نه سرمایه گذار.
پرداخت PMI معمولاً با وام های معمولی همراه است که در آن سرمایه گذار کمتر از 20٪ از آن را پیش پرداخت می کند داراییقیمت خرید از.
هزینه های مدیریت املاک
اگر قصد دارید یک مدیر ملکی استخدام کنید، باید هزینه های مربوطه را در نظر بگیرید. هزینه های مدیریت املاک درصدی از درآمد ماهانه شما است.
برای واجد شرایط بودن وام مسکن به عنوان سرمایه گذار به چه میزان درآمد نیاز دارید؟
این واقعیت را نمی توان انکار کرد که مستغلات مستلزم نیازهای مالی بسیار بالاتری است.
ابتدا، وام دهنده شما به حداقل 20 درصد پیش پرداخت نیاز دارد. دلیل اصلی این است بیمه رهن خصوصی (PMI) دارایی های سرمایه گذاری را پوشش نمی دهد.
توجه داشته باشید که برخی از وام دهندگان حتی ممکن است به پیش پرداخت 25 درصدی نیاز داشته باشند. اگر قصد سرمایه گذاری در آپارتمان های دو تا چهار واحدی با امتیاز اعتباری 620+ را دارید، ممکن است چنین باشد.
آماده تحویل باشید وام دهنده با اسناد اضافی آنها به احتمال زیاد می خواهند دو تا سه سال از اظهارنامه مالیاتی شما را ببینند.
در اینجا نگاهی دقیق تر به آنچه وام دهندگان به آن نگاه می کنند آورده شده است:
اثبات درآمد
وام دهندگان می خواهند ببینند که شما درآمد پایداری دارید.
به عنوان مثال، اگر اخیراً شغل خود را تغییر داده اید، ممکن است وام دهنده نامه ای از کارفرمای شما برای اثبات درآمد شما درخواست کند. همچنین می توانید از سود سهام و سود حاصل از سرمایه گذاری برای واجد شرایط بودن استفاده کنید.
برای ارسال مدارک بیشتر آماده باشید.
رتبه اعتباری
سرمایهگذاران املاک و مستغلات که وامهای مسکن معمولی را در نظر میگیرند، به امتیاز اعتباری حداقل 620 نیاز دارند. امتیازات اعتباری بالاتر میتواند نرخ بهره پایینتری ایجاد کند، در حالی که نرخهای بهره بالاتر، ریسک اعتباری اضافی را جبران میکند.
720 یک امتیاز اعتباری خوب است، در حالی که 760 و بالاتر عالی در نظر گرفته می شود.
نسبت وام به ارزش (LTV).
را نسبت وام به ارزش (LTV) نشان دهنده حداکثر مبلغی است که وام دهنده به شما برای یک ملک نسبت به ارزش ارزیابی شده اموال کمک مالی می کند. این معیار ریسکی است که وام دهنده شما متحمل می شود. پیش پرداخت بیشتر به معنای نسبت وام به ارزش کمتر و پرداخت وام مسکن کمتر است.
نسبت بدهی به درآمد (DTI).
را نسبت بدهی به درآمد (DTI) میزان بدهی شما را در هر ماه با میزان درآمد شما در هر ماه مقایسه می کند. در اصل، این نشان می دهد که چه درصدی از درآمد شما صرف پرداخت بدهی می شود.
اکنون که ایده کلی از آنچه وام دهندگان به دنبال آن هستند و برخی از الزامات مالی اساسی از جانب شما دارید، زمان آن رسیده است که شما را برای جستجوی ملک سرمایه گذاری خود آماده کنید.
چه چیزی باعث ایجاد یک سرمایه گذاری خوب در ملک می شود؟
برای پایان دادن به موضوع امروز، ما به برخی از عواملی که یک ملک سرمایه گذاری را به گزینه ای مناسب برای سرمایه گذاران املاک تبدیل می کند، نگاه می کنیم.
1. قانون 1٪
به طور کلی، قانون 1 درصد بیان می کند که درآمد اجاره باید حداقل 1 درصد قیمت خرید باشد. برعکس، این بدان معناست که شما ملکی را با قیمتی بالاتر از 100 برابر اجاره مورد انتظار خریداری نمی کنید. این یک قانون خوب برای بسیاری از سرمایه گذاران است.
2. اشتغال و درصد مشاغل خالی
ضریب اشغال درصد واحدهای اشغال شده نسبت به تعداد کل واحدهای موجود در فضا است. علاوه بر معیارهای دارایی فردی، نرخ اشغال میزان سوددهی موقعیت مکانی شما را اندازه گیری می کند. این می تواند آزمایشی برای بازار گرم یا سرد باشد. مناطق با نرخ اشغال بالا به معنای تقاضای بالا است زیرا مردم به آنجا نقل مکان می کنند، در حالی که نرخ بالای جای خالی در یک منطقه یک پرچم قرمز است.
برای اینکه ایده خوبی از مطلوبیت یک مکان داشته باشید، به چگونگی تغییر نرخ جای خالی/شغل اخیر نگاه کنید.
3. حداکثر نرخ
نرخ بهره بازده بالقوه ای را که می توانید ظرف یک سال انتظار داشته باشید اندازه گیری می کند. با فرمول محاسبه می شود:
حداکثر نرخ = (درآمد عملیاتی خالص ÷ ارزش دارایی) x 100
محاسبه حد بسیار مهم است و یکی از متداولترین معیارهایی است که به شما در مقایسه خواص کمک میکند.
4. برگشت نقدی
جریان های نقدی بازده نقدی دارایی را اندازه گیری می کند. اگر اموال خود را با وام مسکن تامین می کنید، بازگشت نقدی بازگشت نقدی معیار مناسب تری می شود.
توجه داشته باشید که بازگشت نقدی فقط بر جریان های نقدی ورودی و خروجی متمرکز است و مالیات بر دارایی را شامل نمی شود. بازگشت نقدی نقدی، جریان نقدی سالانه قبل از مالیات تقسیم بر کل وجوه نقدی که از جیب برای خرید استفاده می شود، است.
این فرمول است:
وجه نقد در بازگشت = جریان نقدی سالانه قبل از مالیات ÷ کل وجوه نقد سرمایه گذاری شده
5. نسبت هزینه و نسبت پوشش بدهی
هنگام مقایسه املاک مشابه، باید نسبت هزینه و نسبت پوشش بدهی را در نظر بگیرید.
نسبت هزینه (ER) نشان می دهد که چند درصد از درآمد اجاره شما صرف هزینه های عملیاتی می شود. شما باید نسبت کمتری را هدف قرار دهید. از سوی دیگر، نسبت پوشش بدهی بر رابطه بین درآمد اجاره شما و وام مسکن شما تمرکز می کند – اینکه چه مقدار از کل درآمد اجاره شما صرف پرداخت وام مسکن می شود.
افکار نهایی: ماشین حساب وام مسکن سرمایه گذاری
برای سرمایه گذاران املاک غیرعادی نیست که هنگام سرمایه گذاری در یک ملک خاص برای وام مسکن درخواست دهند. با این حال، انتظار می رود که آنها الزامات خاصی را برآورده کنند: پیش پرداخت ها، هزینه های بسته شدن، هزینه های مدیریت دارایی و غیره.
در Mashvisor ماشین حساب وام وام مسکن سرمایه گذاری راهی آسان برای اطلاع از وضعیت مالی و سود بالقوه ای که در صورت تصمیم برای درخواست وام به دست می آید، فراهم می کند.
شما می توانید نرخ بهره ماهانه وام مسکن خود را بر اساس نوع وام مسکنی که درخواست می کنید محاسبه کنید.
هنگامی که به دنبال ملک سرمایه گذاری سودآور هستید، قانون 1٪، نرخ اشغال و جای خالی، سقف، بازده نقدی و نسبت هزینه به بدهی را در نظر بگیرید.
برای شروع استفاده از ابزارهای سرمایه گذاری املاک و مستغلات امروز ما، برای اشتراک Mashvisor ثبت نام کنید.