تئوری مدرن پورتفولیو به طور گسترده در دنیای مالی استفاده می شود. در این مقاله، نگاهی دقیقتر به چیستی نظریه پورتفولیو مدرن خواهیم داشت، یک مثال محاسبه را مرور میکنیم و مفروضات پشت این نظریه را مورد بحث قرار میدهیم.
نظریه پورتفولیو مدرن چیست؟
تئوری مدرن پورتفولیو (MPT) به طور گسترده در امور مالی و املاک تجاری برای ایجاد پرتفوی سرمایه گذاری استفاده می شود که بازده را برای سطح معینی از ریسک به حداکثر می رساند یا به طور متناوب ریسک را برای سطح معینی از بازده به حداقل می رساند.
هری مارکوویتز به عنوان پدر نظریه پورتفولیو مدرن (MPT) شناخته می شود. در سال 1952، هری مارکوویتز در حین تکمیل پایان نامه دکترای خود در اقتصاد در دانشگاه شیکاگو، بخشی از تحقیقات خود را در مورد “انتخاب پورتفولیو” در مجله مالی. این نشریه آغاز یک مسیر کاملاً جدید برای مطالعه اقتصاد مالی و سرمایه گذاری است. در سال 1990، هری مارکوویتز به خاطر کارش در زمینه نظریه پورتفولیو مدرن، جایزه نوبل اقتصاد را دریافت کرد. کار او زمینه را برای طرز فکر ما در مورد تصمیمات سرمایه گذاری امروز فراهم کرد.
با استفاده از MPT، سرمایه گذاران نه تنها ویژگی های ریسک و بازده دارایی های فردی را در نظر گرفتند، بلکه روابط بین بازده دارایی را نیز در نظر گرفتند. کلید MPT ایده مزایای تنوع است. به عبارت دیگر، سرمایه گذاران باید ترکیب بهینه دارایی های مختلف را برای دستیابی به حداکثر بازده برای سطح ریسک ترجیحی سرمایه گذار در نظر بگیرند.
مبانی نظریه پورتفولیو مدرن
به گفته MPT، سرمایه گذاران نباید سرمایه گذاری های فردی را به تنهایی در نظر بگیرند، بلکه باید به عنوان بخشی از مجموعه دارایی ها در نظر بگیرند. این سبد دارایی ها باید به گونه ای ساخته شود که بازده را برای سطح معینی از ریسک به حداکثر برساند. سرمایه گذاران همچنین می توانند با تنوع بخشیدن به دارایی های خود از طریق دارایی های جداگانه و نامرتبط، ریسک کلی پرتفوی خود را کاهش دهند. بنابراین، سرمایهگذاران باید تأثیر روی ویژگیهای میانگین واریانس پرتفوی را هنگام ارزیابی هر سرمایهگذاری جدید در نظر بگیرند. با استفاده از MPT، دو ویژگی مهم یک دارایی عبارتند از: بازده مورد انتظار دارایی (میانگین) و انحراف استاندارد بازده (واریانس).
مفروضات نظریه پورتفولیو مدرن
تئوری مدرن پرتفوی نشان می دهد که سرمایه گذاران ریسک گریز هستند. این بدان معنا نیست که سرمایه گذاران ریسک نمی کنند، اما آنها ریسک کمتر را به ریسک بالاتر ترجیح می دهند. به عنوان مثال، اگر دو سرمایه گذاری هر کدام 10 درصد بازدهی داشته باشند، اما دارای انحرافات استاندارد در بازده 4 و 2 درصد باشند، یک سرمایه گذار ریسک گریز دارایی را با تغییر بازدهی 2 درصدی ترجیح می دهد.
سرمایه گذاران ریسک گریز نیز برای پذیرش ریسک بیشتر، حق بیمه را طلب می کنند. بنابراین، دارایی هایی با تنوع بیشتر در بازده باید سرمایه گذاران با بازده مورد انتظار بالاتر را جبران کنند. سرمایه گذاران ریسک گریز همچنین دارایی با بالاترین بازده مورد انتظار را برای سطح معینی از ریسک ترجیح می دهند. به عنوان مثال، اگر دو دارایی با انحراف استاندارد 4% بازده داشته باشید اما بازده مورد انتظار 7% و 9% باشد، یک سرمایه گذار ریسک گریز دارایی با بازده مورد انتظار 9% را انتخاب می کند.
تنوع به سرمایه گذار اجازه می دهد تا ریسک کلی سبد را کاهش دهد و در عین حال به نرخ بازده مورد نیاز سرمایه گذار در پرتفوی دست یابد. اگرچه تنوع نمیتواند ریسک سیستماتیک (ریسک مرتبط با کل بازار مالی) را کاهش دهد، اما میتواند آنچه را که به عنوان ریسک خاص شناخته میشود کاهش دهد. ریسک خاص یک دارایی معیاری از تغییرات بازدهی است که به آن سهام خاص نسبت داده می شود. این با ریسک سیستماتیک مرتبط با تمام سرمایه گذاری ها در یک بازار با نتایج نامشخص متفاوت است. تنوع نمیتواند ریسک سیستماتیک سرمایهگذار را کاهش دهد.
به هر حال، این همبستگی بین توزیع های بازده دارایی است که مزایای تنوع را فراهم می کند. اگر دو دارایی دارای همبستگی 1.0 باشند، به این معنی است که آنها تقریباً توزیع یکسانی از بازده دارند. اگر یک دارایی 2 درصد افزایش یابد، دیگری نیز باید 2 درصد افزایش یابد. از سوی دیگر، دو دارایی با همبستگی 1.0- دارای توزیع بازده دقیقا مخالف هستند. اگر یک دارایی 2 درصد افزایش یابد، دیگری باید 2 درصد کاهش یابد.
نظریه پورتفولیو مدرن و مرز کارآمد
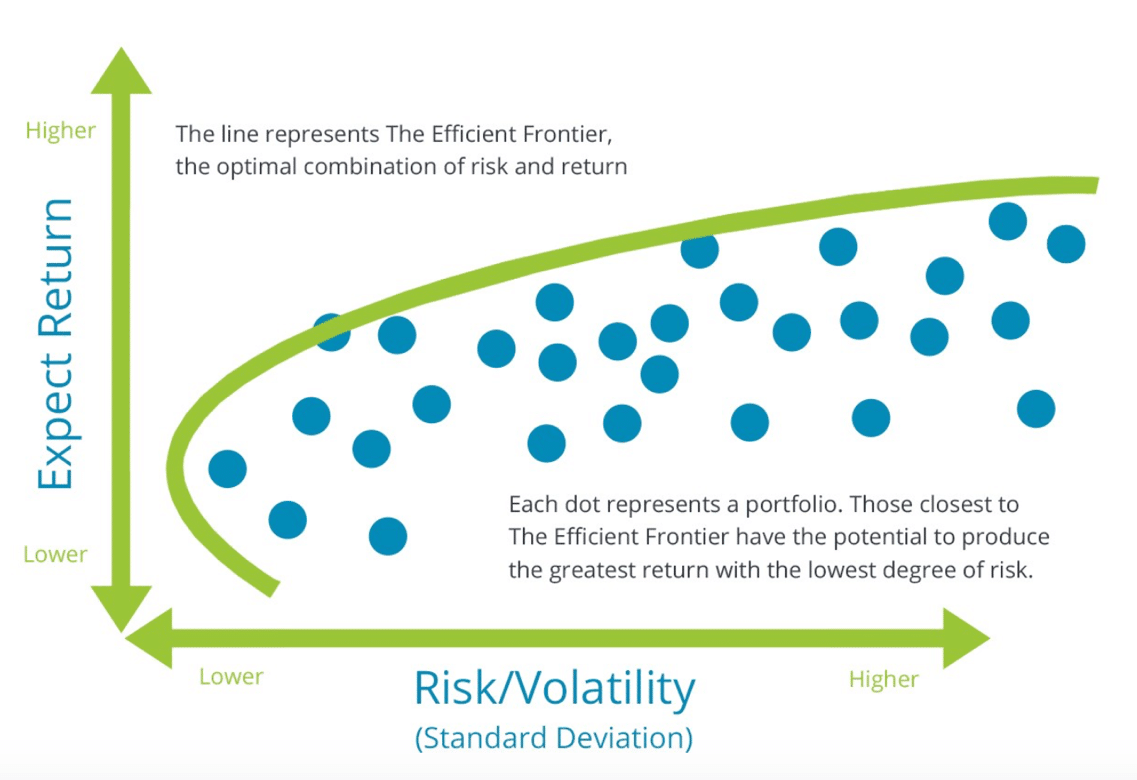
ترسیم انحراف استاندارد و بازده مورد انتظار (ریسک و بازده) برای همه پرتفوی های ممکن تصویری مانند تصویر زیر ارائه می دهد.
از آنجایی که یک سرمایه گذار منطقی و ریسک گریز همیشه باید پرتفویی را با بالاترین بازده مورد انتظار برای سطح معینی از ریسک انتخاب کند، نمودار پراکندگی همه پرتفوی ها خطی را نشان می دهد که به عنوان مرز کارآمد شناخته می شود. سرمایه گذاری در امتداد مرز کارآمد بالاترین بازده مورد انتظار را برای سطح معینی از ریسک به سرمایه گذاران می دهد. تمام پورتفولیوهایی که در مرز کارآمد قرار ندارند، کمتر از حد مطلوب هستند. مرز کارآمد قدرت تنوع را نشان می دهد، زیرا حاوی انواع پرتفوی است که شامل سرمایه گذاری های متعدد به روش های مختلف است.
محاسبات نمونه از نظریه پورتفولیو مدرن
برای اینکه ببینید چگونه این کار می کند، با دو دارایی شروع کنید که هر کدام 50 درصد وزن پرتفوی دارند. دارایی A دارای بازده مورد انتظار 12% در سال و 10% انحراف استاندارد بازده است. ملک B دارای بازده مورد انتظار 9% در سال و 8% انحراف استاندارد بازده است. مبادله ریسک و بازده مورد نیاز سرمایه گذاران ریسک گریز نشان می دهد که بازده مورد انتظار بالاتر با ریسک بازده بالاتر مورد انتظار است. همبستگی بازده 0.4 است.
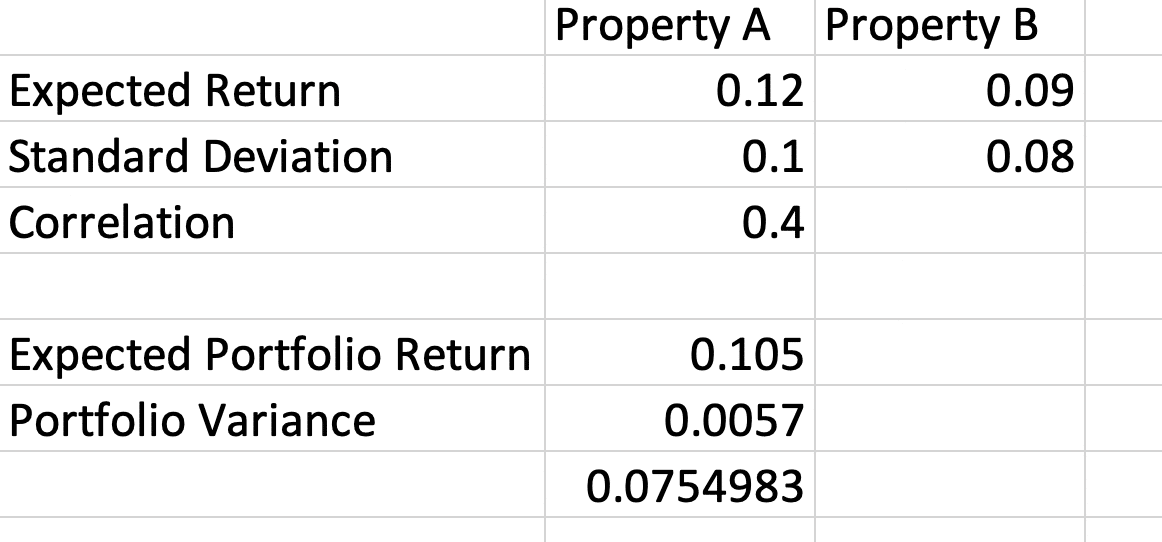
برای محاسبه بازده مورد انتظار پرتفوی، میانگین وزنی بازده دو دارایی را بیابید.
بازده مورد انتظار سبد = (0.5) (0.12) + (0.5) (0.09) = 0.105 یا 10.5% p.a.
فرمول واریانس پورتفولیو به صورت زیر است:
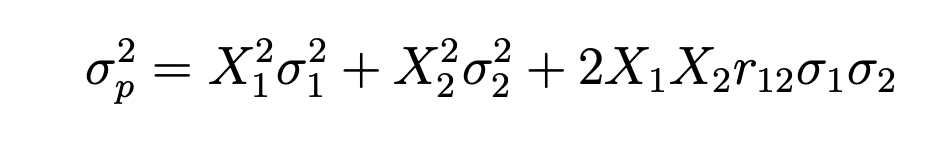
X1 = وزن دارایی 1
σ1 = انحراف استاندارد دارایی 1
X2 = وزن دارایی 2
σ2 = انحراف استاندارد دارایی 2
r12 = ضریب همبستگی دارایی های 1 و 2
بنابراین در این مثال، محاسبه واریانس پورتفولیو به صورت زیر خواهد بود:
واریانس پورتفولیو = (0.52) (0.12) + (0.52) (0.092) + (2) (0.5) (0.5) (0.4) (0.1) (0.09) = 0.0057
با در نظر گرفتن جذر واریانس پورتفولیو، انحراف استاندارد پرتفوی 0.075 یا 7.5 درصد در سال به دست میآید.
بنابراین، این مثال مزیت تنوع پرتفولیو را بر اساس تئوری مدرن پورتفولیو نشان می دهد. پرتفوی دارایی دارای ریسک کمتری (انحراف استاندارد) نسبت به هر یک از دو دارایی به صورت جداگانه است. پورتفولیو همچنین بازده بالاتری برای سطح ریسک پایینتری نسبت به اموال B در این مثال به دست میآورد.
نظریه پورتفولیو پست مدرن
توسعه دهندگان نرم افزار برایان رام و کاتلین فرگوسن مفهوم تئوری پورتفولیو پست مدرن (PMPT) را در سال 1993 معرفی کردند. مجله مدیریت عملکرد. PMPT اساساً بسط تئوری پرتفوی مدرن مارکوویتز است که مبادله ریسک و بازده را در هسته خود حفظ می کند. تعریف ریسک تفاوت اصلی این دو نظریه است. تئوری مدرن پورتفولیو ریسک را به عنوان انحراف استاندارد بازده تعریف می کند و بازده مثبت و منفی به طور مساوی وزن گذاری می شوند. از سوی دیگر، PMPT تشخیص می دهد که سرمایه گذاران بسیار بیشتر نگران خطر زوال سرمایه گذاری هستند. به عبارت دیگر، سرمایه گذاران بیشتر به از دست دادن پول علاقه مند هستند تا درآمد بیشتر از آنچه که انتظار داشتند. بنابراین PMPT در محاسبه ریسک خود کاملاً بر مؤلفه منفی توزیع بازده متمرکز است.
نتیجه گیری
تئوری مدرن پورتفولیو هنوز اساس مدیریت سرمایه گذاری و انتخاب سبد را تشکیل می دهد. سرمایه گذاران به دنبال به حداکثر رساندن بازده خود برای سطح معینی از ریسک هستند. آنها همچنین از تنوع در صنایع و طبقات دارایی برای دستیابی به کارآمدترین تعادل سبد ریسک و بازده استفاده می کنند. اگرچه نظریهها و مدلهای جدید روندهای رفتاری را با فناوریهای جدید اصلاح میکنند، اما از نظریه اصلی مارکویتز خیلی دور نشدهایم.