درآمد ناخالص مؤثر یک آیتم خطی در پیش فرم املاک است که معمولاً توسط ارزیابان، سرمایه گذاران و سایر متخصصان املاک تجاری استفاده می شود. اگرچه درک درآمد ناخالص موثر از نظر مفهومی آسان است، اما خود محاسبه گاهی اوقات ممکن است گیج کننده باشد. در این مقاله، نگاه دقیقتری به درآمد ناخالص موثر خواهیم داشت و هرگونه سردرگمی را برطرف خواهیم کرد.
فرمول موثر درآمد ناخالص
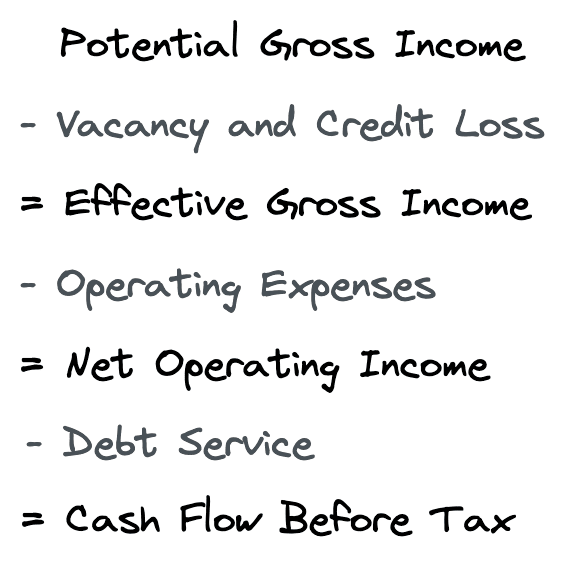
فرمول درآمد ناخالص موثر (EGI) به عنوان درآمد ناخالص بالقوه برای یک ملک منهای هر گونه جای خالی و ضرر اعتباری تعریف می شود.
همانطور که در فرمول موثر درآمد ناخالص بالا می بینید، درآمد ناخالص موثر یک مرحله میانی در محاسبه درآمد خالص عملیاتی و جریان نقدی نهایی قبل از مالیات برای یک ملک است.
اگرچه محاسبه درآمد ناخالص موثر می تواند به همان سادگی باشد که فرمول بالا نشان می دهد، در عمل اغلب تفاوت های ظریف بیشتری وجود دارد. از آنجایی که املاک تجاری مختلف منابع درآمد، ساختار اجاره، بازیابی و غیره متفاوتی خواهند داشت، این بدان معناست که محاسبه درآمد ناخالص موثر بسته به نوع ملک و شرایط می تواند متفاوت باشد.
نحوه محاسبه درآمد ناخالص موثر
بیایید ابتدا به یک مثال ساده نگاه کنیم و سپس به محاسبه موثرتر درآمد ناخالص خواهیم پرداخت.
یک پروفورم معمولی پشت پاکت برای ملک تک مستاجر ممکن است به شکل زیر باشد:
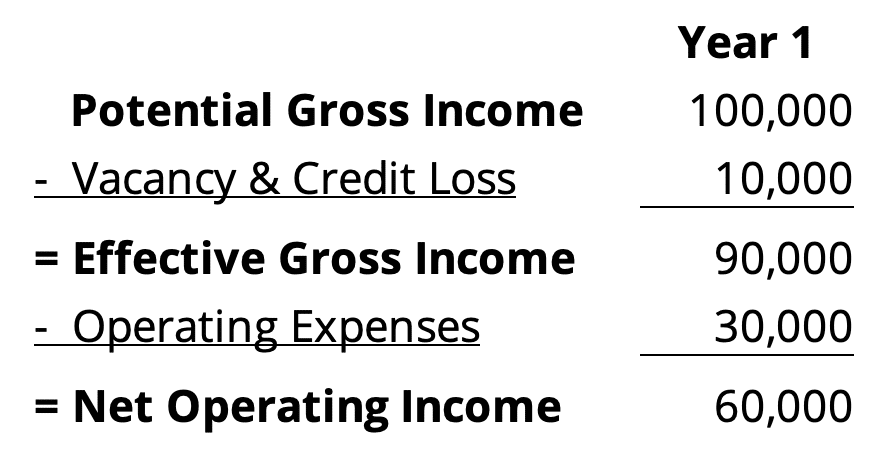
در این مثال، تعطیلات و تمام ضررهای اعتباری در یک خط نشان داده شده است. در پروفرم های ساده ای مانند این، آیتم ردیف برای جاهای خالی اغلب با استفاده از درصد محاسبه می شود که در این مورد 10٪ است.
درآمد ناخالص موثر بالا با در نظر گرفتن درآمد ناخالص بالقوه برای ملک و کم کردن 10٪ خالی بودن و ضرر اعتباری استفاده شده محاسبه می شود. در این مثال، درآمد ناخالص موثر 100000 – 10000 یا 90000 است.
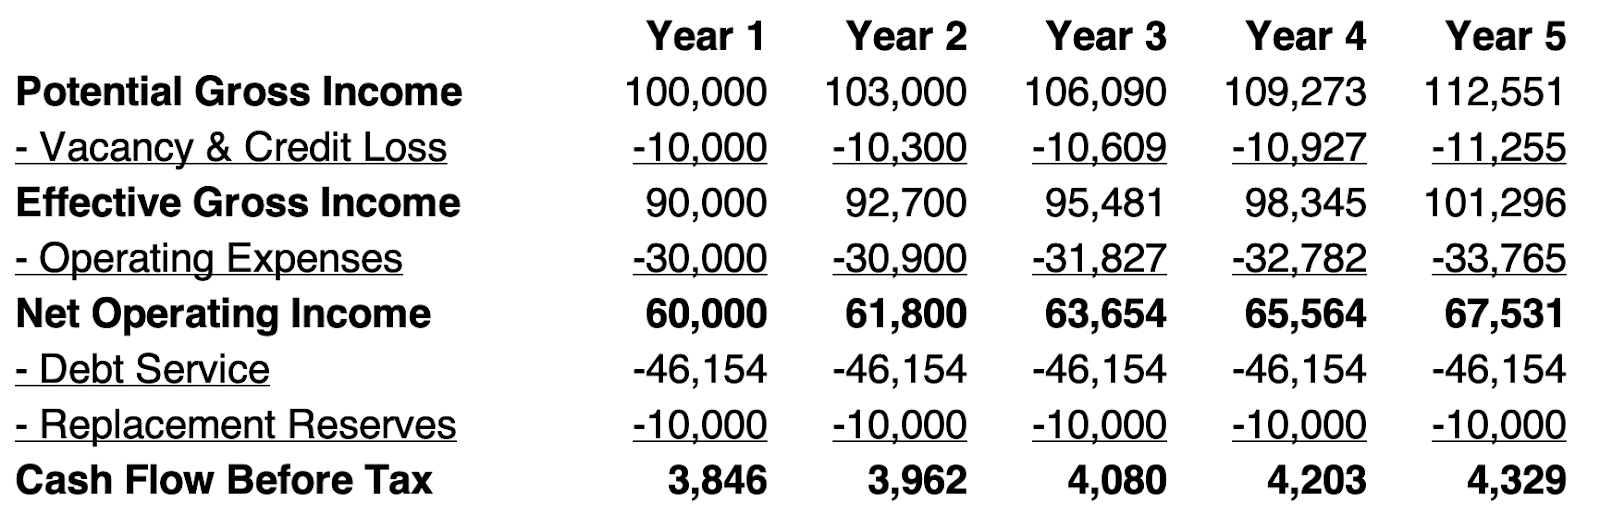
برای یک فرم چند دوره ای، این محاسبه به همان روش عمل می کند و برای هر دوره در تجزیه و تحلیل تکرار می شود:
محاسبه تفصیلی درآمد ناخالص موثر
از آنجا که انواع مختلف اموال شرایط و ویژگی های متفاوتی دارند، فرمت های pro forma می توانند و در عمل متفاوت باشند. این بدان معنی است که محاسبه درآمد ناخالص موثر نیز می تواند متفاوت باشد.
یک ساختمان اداری چند مستاجر را در نظر بگیرید که در زمان خرید نیمه خالی است و چندین اجاره نامه در طول دوره نگهداری منقضی می شود. برای پروفرمای پیچیدهتری مانند این، یک موقعیت توافق شده برای جذب و جابجایی جای خالی معمولاً بر اساس پروفرما مدلسازی میشود. این ردیف فضای آزاد واقعی را در دوره نگهداری قبل از تاریخ شروع اجاره (جذب) و فضای آزاد واقعی را پس از پایان مدت اجاره و قبل از شروع اجاره بعدی (جای خالی) محاسبه می کند. این محاسبه واقعی جای خالی براساس تاریخ شروع و پایان اجاره قراردادی مستاجر انجام می شود، نه نرخ کلی جای خالی همانطور که در مثال ساده بالا استفاده کردیم. به طور معمول، این شرایط اجاره بازار به صورت پیش فرض با استفاده از پروفایل های اجاره بازار مدل سازی می شوند.
موقعیت های توافق شده در یک پروفرمای پیچیده تر ممکن است به این صورت باشد:
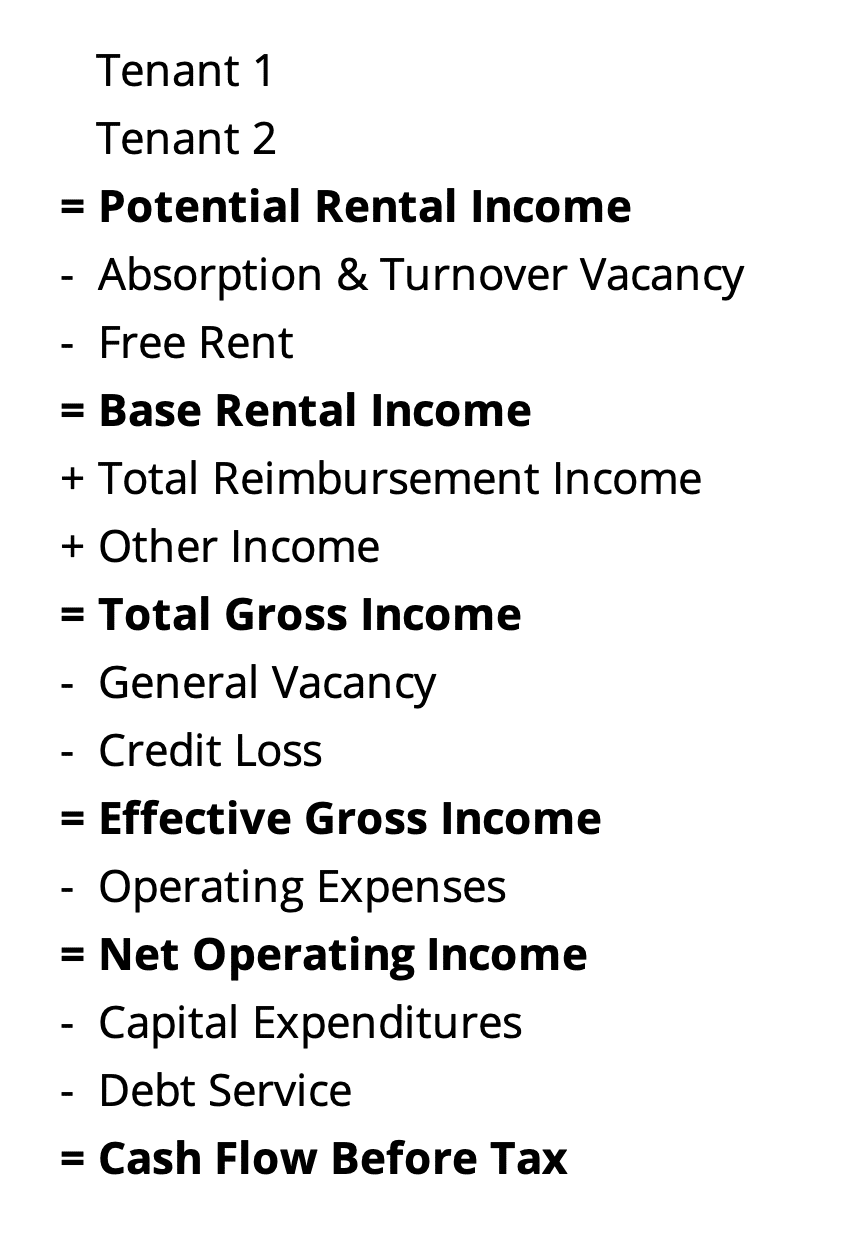
برای محاسبه درآمد ناخالص موثر، با درآمد بالقوه اجاره ملک شروع میکنیم، که اجاره پایه ملکی است که اگر 100% اشغال شود، به دست میآورد. برای دوره های زمانی که فضا خالی است، از اجاره تقریبی بازار برای محاسبه درآمد بالقوه اجاره استفاده می شود.
سپس جذب و گردش خالی را کم می کنیم. جذب برابر است با اجاره بازاری که برای محاسبه درآمد بالقوه اجاره قبل از تاریخ شروع اجاره استفاده می شود. به طور مشابه، گردش جای خالی برابر با اجاره بازار است که برای محاسبه درآمد بالقوه اجاره پس از انقضای اجاره قبل از نقل مکان مستأجر بعدی استفاده می شود. به عبارت دیگر، این موقعیت خالی جذب و گردش به طور کامل هر گونه اجاره بازار نشان داده شده در دوره های خالی در ردیف درآمد اجاره بالقوه را جبران می کند.
پس از کسر هر اجاره رایگانی که به مستاجران به عنوان انگیزه برای امضای اجاره نامه جدید داده می شود، به خط پایین درآمد اجاره می رسیم. درآمد پایه اجاره، اجاره پایه واقعی است که انتظار می رود صاحبخانه از مستاجران دریافت کند.
سپس هرگونه درآمد حاصل از بازپرداخت مستاجران را اضافه می کنیم. بسته به ساختار اجاره برای هر مستاجر، محاسبات درآمد بازیابی می تواند از ساده تا پیچیده متغیر باشد. برای مثال، یک مستاجر ممکن است یک اجاره خالص سه گانه ساده با تعهد به پرداخت سهم خود از تمام هزینه ها داشته باشد. در انتهای دیگر طیف، اجاره ناخالص یا خدمات کامل است که موجر را ملزم به پرداخت تمام هزینه های عملیاتی می کند. در این صورت هزینه ای به مستاجر بازپرداخت نخواهد شد. با این حال، اجاره ناخالص تعدیل شده رایج ترین است، که در آن مالک و مستاجر مسئولیت پرداخت هزینه های عملیاتی را بر عهده دارند.
سپس هر درآمد دیگری را برای ملک اضافه میکنیم که ممکن است شامل هزینههای پارکینگ، درآمدهای فروش و غیره باشد. این ما را به خط درآمد ناخالص کل میرساند، که کل درآمدی است که انتظار میرود ملک از مستاجرین و همچنین سایر منابع درآمد ایجاد کند.
سپس ما یک کسر برای کل فضای موجود داریم. این یک محاسبه بالاتر و فراتر از جای خالی واقعی است که بر روی موقعیت خالی برای جذب و گردش محاسبه شده است. این آیتم خط اغلب هنگام استفاده از محاسبات جذب و گردش خالی از قلم می افتد. با این حال، گاهی اوقات یک فاکتور جای خالی بازار هنوز در خط کل جای خالی استفاده می شود تا اطمینان حاصل شود که کل جای خالی پروفرما حداقل به اندازه بازار است. به عنوان مثال، اگر جذب و گردش جای خالی 5٪ باشد، اما نرخ جای خالی بازار 10٪ باشد، در این صورت ممکن است 5٪ اضافی از جای خالی در کل آیتم ردیف جای خالی نشان داده شود. معمولاً ارزیابی کنندگان و وام دهندگان این کار را هنگام ارزیابی ارزش بازار یک ملک انجام می دهند.
ارزیابی از دست دادن اعتبار، که برای مستاجرینی که اجاره بهای خود را پرداخت نمیکنند، کسر میشود، نیز ممکن است نشان داده شود. این معمولاً به عنوان درصدی از کل درآمد ناخالص محاسبه می شود.
در نهایت، پس از کسر کل بیکاری و زیان اعتباری از خط درآمد ناخالص کل، درآمد ناخالص موثر را محاسبه کردیم.
ضریب موثر درآمد ناخالص
برای محاسبه ضریب درآمد ناخالص می توان از درآمد ناخالص موثر استفاده کرد. ضریب درآمد ناخالص نسبت قیمت یا ارزش فروش یک ملک به درآمد ناخالص آن است.
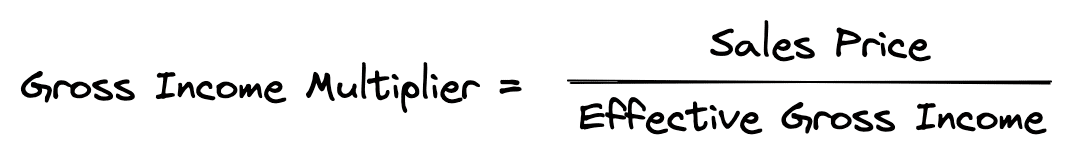
ضریب مؤثر درآمد ناخالص از اقلام ردیف درآمد ناخالص مؤثر به عنوان صورت شمار در فرمول درآمد ناخالص مؤثر استفاده می کند.
به عنوان مثال، فرض کنید یک ملک دارای قیمت فروش 1000000 و درآمد ناخالص موثر 200000 است. در این حالت، ضریب موثر درآمد ناخالص 1,000,000 / 200,000 یا 5.00 خواهد بود.
گاهی اوقات ارزیابان از ضریب موثر درآمد ناخالص همراه با نسبت درآمد خالص برای تخمین نرخ کل سرمایه استفاده می کنند. نسبت درآمد خالص با تقسیم درآمد خالص عملیاتی یک ملک بر درآمد ناخالص موثر ملک محاسبه می شود:
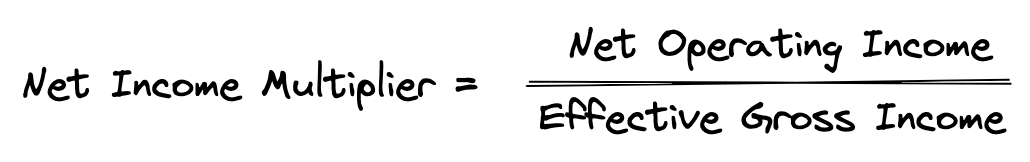
این تکنیک زمانی استفاده میشود که الزامات داده سختگیرانه برای فروش قابل مقایسه برآورده نشود. اگر درآمد ناخالص برای فروش های قابل مقایسه در دسترس باشد، آنگاه نرخ کل کل را می توان با استفاده از نسبت هزینه متوسط بازار که برای ارزیابان آسان تر است، تخمین زد.
به عنوان مثال، فرض کنید متوسط نسبت هزینه بازار برای نوع خاصی از ملک در یک بازار معین 55 درصد شناخته شده است. دارایی قابل مقایسه شناسایی شده است، اما شما فقط می توانید اطلاعاتی در مورد درآمد ناخالص بالقوه و درآمد ناخالص موثر دریافت کنید. در این مورد، ملک قابل مقایسه به قیمت 400000 فروخته شده و دارای درآمد ناخالص موثر 80000 است. با استفاده از این اطلاعات به همراه نسبت متوسط هزینه بازار، می توان نرخ کلی سرمایه را تخمین زد.
اگر نسبت هزینه عملیاتی 55% را به 80000 درآمد ناخالص موثر اعمال کنیم، درآمد خالص عملیاتی تقریبی 36000 بدست می آید. ضریب موثر درآمد ناخالص 400000 / 80000 یا 5.00 است. نسبت درآمد خالص 36000 / 80000 یا 0.45 است. اکنون میتوانیم نرخ کل سرمایهگذاری دارایی قابل مقایسه را به صورت زیر استخراج کنیم:
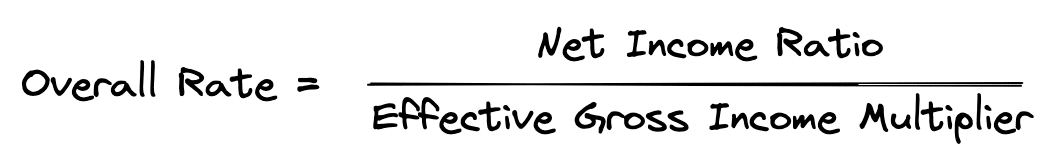
بنابراین در مثال ما نرخ کل 0.45 / 5.00 یا 9.0٪ خواهد بود. این روش ممکن است برای هر فروش مشابه شناسایی شده تکرار شود. سپس نسبت کل سرمایه را می توان با تطبیق هر حد حاصل از معیارها تخمین زد.
نتیجه گیری
در این مقاله، درآمد ناخالص موثر را تعریف کردیم، به شما نشان دادیم که فرمول درآمد ناخالص موثر چگونه کار میکند، و سپس به مثالهای مفصلی از نحوه محاسبه درآمد ناخالص موثر نگاه کردیم. ما از دو محاسبه مثال استفاده کردیم. ابتدا، ما یک محاسبه موثر درآمد ناخالص ساده را به شما نشان دادیم که فقط کل بیکاری و نسبت از دست دادن اعتبار را در نظر می گیرد.
سپس نمونه پیچیدهتری را بررسی کردیم که شامل جذب و گردش مشاغل خالی، اجاره رایگان، درآمد بازیابی و همچنین سایر درآمدهای متفرقه بود. در نهایت، روشی کاربردی برای استفاده از درآمد ناخالص موثر با محاسبه ضریب درآمد ناخالص مورد بحث قرار دادیم. نسبت درآمد ناخالص گاهی اوقات توسط ارزیابان برای تخمین نرخ کل سرمایه استفاده می شود، زمانی که اطلاعات دقیق فروش قابل مقایسه را نمی توان به دست آورد.