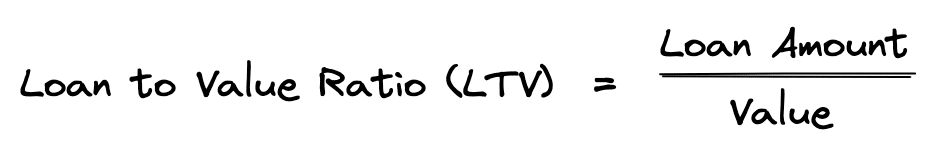
سرمایه گذاری املاک تجاری به خرید، توسعه یا تامین مالی املاک غیر مسکونی، مانند ساختمان های اداری، مراکز خرید، و انبارها و همچنین املاک چند خانواری اشاره دارد که معمولاً به عنوان سرمایه گذاری تجاری تامین مالی می شوند. سرمایه گذاران به طور مستقیم یا از طریق مشارکت، صندوق ها و شرکت های املاک و مستغلات مشارکت می کنند.
کسب اجاره به خودی یک ملک را تجاری نمی کند. خانه ای که به یک خانواده اجاره داده می شود معمولاً یک ملک سرمایه گذاری مسکونی است. ساختمان مسکونی بزرگتر مسکن نیز فراهم می کند، اما معمولاً به عنوان املاک تجاری برای اهداف سرمایه گذاری و تامین مالی تلقی می شود. این همپوشانی توضیح می دهد که چرا این تمایز می تواند گیج کننده باشد.
انتخاب مهم است زیرا آنچه را که باید کاوش کنید تغییر می دهد. خرید یک انبار شامل بازار مستاجر، اجاره و ترتیبات مالی متفاوت از خرید خانه اجاره ای است. سرمایه گذاری در ملک خارجی سوال دیگری را ایجاد می کند: آیا مدیر از سرمایه شما به خوبی استفاده می کند و با شما منصفانه رفتار می کند؟
سرمایه گذاری در املاک تجاری در مقابل مسکونی
در امور مالی مسکن ایالات متحده، یک خط تقسیم مشترک تعداد واحدهای مسکونی است. واجد شرایط بودن وام مسکن خانه فانی مای دارایی های یک تا چهار واحد را پوشش می دهد. برنامه چند خانواده معمولی آن از پنج واحد شروع می شود. ساکنان هنوز از این ساختمان های بزرگتر به عنوان خانه استفاده می کنند، اگرچه سرمایه گذاران معمولاً آنها را در بازار املاک تجاری قرار می دهند.
| مالکیت | نحوه استفاده از آن | طبقه بندی معمولی سرمایه گذاری |
|---|---|---|
| اجاره خانه تک خانواده | مسکن | املاک سرمایه گذاری مسکونی |
| دوبلکس یا کوادروپلکس | مسکن | به طور معمول بخشی از بازار املاک مسکونی از یک تا چهار خانه است. |
| ساختمان مسکونی با 20 آپارتمان | مسکن | سرمایه گذاری تجاری چند خانواری در حالی که استفاده مسکونی باقی می ماند. |
| مغازه یا انبار برای یک مستاجر | محل تجاری | ملک تجاری غیر مسکونی حتی با یک مستاجر. |
کنوانسیون پنج مسکن در مورد خانه ها اعمال می شود، نه برای هر ساختمان. یک فروشگاه مستقل برای تجاری شدن به پنج مستاجر نیاز ندارد و یک خانه اجاره ای گران قیمت فقط به این دلیل که درآمد دارد تجاری نمی شود.
دسته بندی ها مطلق نیستند. پورتفولیوهای املاک و مستغلات سازمانی ممکن است شامل خانه های اجاره ای باشد و REIT های مسکونی در خانه های تک خانواده و همچنین آپارتمان ها سرمایه گذاری می کنند. این راهنما از قراردادهای کلی سرمایه گذاری ایالات متحده استفاده می کند. طبقه بندی اشغال ملک به طور خودکار منطقه بندی یا رفتار مالیاتی آن را تعیین نمی کند.
چه چیزی برای سرمایه گذار تغییر می کند؟
سرمایه گذاران مسکونی و تجاری هر دو نیاز به درک اجاره، هزینه ها، تامین مالی و ارزش فروش مجدد دارند. یک خانه اجاره ای مستحق همان نظم مالی یک ملک بزرگتر است.
وقتی به ملک نگاه می کنید، تفاوت ها عملی می شوند. خانواری که خانه ای اجاره می کند نیاز به فضای زندگی مناسب دارد. یک کسب و کار اجاره انبار همچنین به دسترسی مناسب برای بارگیری، تغذیه، چیدمان و استفاده مجاز نیاز دارد. بهبودهایی که برای یک مستاجر انجام می شود ممکن است برای دیگری ارزش کمی داشته باشد. این الزامات بر اجارهای که میتوانید دریافت کنید و هزینه نگهداری ملک را تحت تأثیر قرار میدهد.
درآمد برای ارزش گذاری یک ملک تجاری سودآور مهم است، اما فروش قابل مقایسه و سایر شواهد هنوز اهمیت دارد. سرمایه گذاران خانه نیز جریان نقدی را تجزیه و تحلیل می کنند، و امضای وام مسکن خانه می تواند شامل درآمد اجاره باشد. به همین ترتیب، وام دهندگان تجاری وام گیرنده و هر ضامن و همچنین ملک را در نظر می گیرند.
چگونه سرمایه گذاران املاک تجاری کسب درآمد می کنند
برای مالک، بازگشت سرمایه از پول نقد دریافتی در طول مالکیت و عواید باقی مانده پس از فروش ملک و پرداخت بدهی های آن حاصل می شود. درآمد، قیمت فروش آتی و هزینه مالکیت باید با هم در نظر گرفته شوند.
درآمد در زمان مالکیت
یک ملک اجاره و سایر درآمدها را جمع آوری می کند، سپس هزینه های عملیاتی خود را می پردازد. مقدار باقی مانده نامیده می شود درآمد خالص عملیاتی، یا NOI. هزینه های عملیاتی شامل مالیات بر دارایی، بیمه، مدیریت، نگهداری و سایر هزینه های مدیریت دارایی می باشد.
لازم نیست مالک تمام این درآمد را خرج کند. پرداختهای وام مسکن، بهبودهای عمده ساختمان، هزینههای اجاره و وجه نقد نگهداری شده برای نیازهای آتی میتوانند وجه نقد موجود برای توزیع را کاهش دهند.
این تمایز زمانی اهمیت دارد که شما در درجه اول برای درآمد فعلی خرید می کنید. یک ساختمان می تواند درآمد عملیاتی کافی برای پوشش وام مسکن خود ایجاد کند، در حالی که پس از تعویض سقف یا هزینه یافتن مستاجر جدید، پول نقد کمی برای مالک باقی می گذارد.
رشد ارزش اموال
ارزش املاک و مستغلات مولد درآمد ارتباط نزدیکی با درآمدی دارد که خریداران انتظار دریافت آن را دارند. افزایش درآمد پایدار می تواند ارزش را افزایش دهد، اگرچه نتیجه به بازده مورد نیاز خریداران و نیاز سرمایه آتی ملک نیز بستگی دارد. تجزیه و تحلیل جریان نقدی تنزیل شده این انتظارات را در کنار هم قرار می دهد.
یک سرمایه گذار ممکن است فرصتی برای اجاره فضای خالی، بازسازی یک ساختمان یا بهبود یک مشکل عملیاتی ببیند. جاذبه امکان ایجاد درآمد اضافی با ارزش بیش از هزینه های تولید آن است.
فرض کنید یک نوسازی باعث افزایش اجاره بها می شود. قبل از اینکه این را به عنوان یک سرمایه گذاری جذاب بپذیریم، باید بدانیم که کار چقدر هزینه دارد، چقدر طول می کشد، آیا مستاجران واقعاً اجاره پیشنهادی را پرداخت خواهند کرد و چقدر درآمد در طول ساخت و ساز از دست می رود.
ارزش املاک نیز می تواند افزایش یابد زیرا خریداران تمایل دارند برای درآمد یکسان هزینه بیشتری بپردازند. این امکان متعلق به تجزیه و تحلیل است، اما خریدی که با بهبودهای عملیاتی قابل دستیابی پشتیبانی می شود، سزاوار ارزیابی متفاوتی نسبت به خریدی است که عمدتاً به خریدار آینده نگر سخاوتمندتری بستگی دارد.
بازپرداخت بدهی وام مسکن
هنگامی که ملک پرداخت های وام مسکن استهلاکی را انجام می دهد، بخشی از هر پرداخت، مانده باقی مانده وام را کاهش می دهد. با فرض حفظ ارزش ملک، کاهش این بدهی باعث افزایش حقوق صاحبان سهام می شود. این مزایا در موجودی کوچکتری ظاهر می شود که در نهایت باید پرداخت شود، نه به عنوان پول نقد اضافی موجود برای خرج کردن در طول سال.
وام گرفتن همچنین تغییرات در ارزش دارایی را بر روی سرمایه گذاری کوچکتر متمرکز می کند. یک ملک فرضی 2 میلیون دلاری با وام 1.3 میلیون دلاری را در نظر بگیرید. با نادیده گرفتن هزینه های تراکنش، مالک با 700000 دلار سرمایه شروع می کند. کاهش 200,000 دلاری ارزش ملک، اگر موجودی وام بدون تغییر باقی بماند، این ارزش را به 500,000 دلار کاهش می دهد.
این ملک 10 درصد از ارزش خود را از دست داد، اما مالک حدود 29 درصد از سرمایه اولیه را از دست داد. وام گرفتن میتواند نتایج سرمایهگذاری را در زمانی که کارها خوب پیش میرود بهبود بخشد، اما همین ساختار باعث افزایش ضرر میشود، در صورتی که این اتفاق نیفتد.
راه های اصلی سرمایه گذاری در املاک تجاری
شما میتوانید مستقیماً مالک ملک باشید، با یک حامی سرمایهگذاری کنید، یا سرمایهگذاریهای عمومی در املاک و مستغلات را خریداری کنید. این مسیرها دارای مسئولیت ها و حقوق متفاوتی هستند، حتی زمانی که در نهایت صاحب ساختمان های مشابهی شوند.
| رویکرد سرمایه گذاری | مشارکت شما | کنترل کنید | دسترسی به سرمایه شما |
|---|---|---|---|
| مالکیت مستقیم ملک | شما سرمایه گذاری را مدیریت می کنید یا افرادی را که این کار را انجام می دهند کنترل می کنید. | شما در مورد مالکیت، مشروط به تامین مالی و سایر توافقات تصمیم می گیرید. | معمولاً به فروش، تأمین مالی مجدد یا سایر معاملات مورد مذاکره نیاز دارد. |
| معامله یا صندوق خصوصی | شما اسپانسر و سرمایه گذاری را انتخاب و نظارت می کنید. | حقوق شما به اسناد حاکم بستگی دارد. | اغلب با محدودیت های انتقال و ترتیبات خروج محدود می شود. |
| یک صندوق REIT قابل معامله عمومی یا مبادله املاک و مستغلات | شما اوراق بهادار یا وجوه را انتخاب و نظارت می کنید. | شما ویژگی های فردی را کنترل نمی کنید. | سهام را معمولاً می توان در بازار عمومی با قیمت رایج آن زمان فروخت. |
توانایی فروش زمانی اهمیت پیدا می کند که شرایط شما تغییر کند. پول متعهد به سرمایه گذاری در ملک خصوصی ممکن است در صورت نیاز در دسترس نباشد، حتی اگر سرمایه گذاری طبق برنامه انجام شود.
ملک را an نیز می گویند سرمایه گذاری سهام. الف سرمایه گذاری بدهی در عوض، مستلزم استقراض پول، چه به طور مستقیم یا از طریق صندوق است. بازگشت وام دهنده به شرایط وام و بازپرداخت بستگی دارد، در حالی که مالک آنچه را که پس از بدهی های ملک باقی می ماند دریافت می کند. امنیت و اولویت وام بر حمایت از وام دهنده تأثیر می گذارد، بنابراین سرمایه گذاری بدهی همچنان نیازمند تجزیه و تحلیل وام گیرنده و وثیقه است. مثالهای زیر بر مالکیت تمرکز دارند.
خرید مستقیم ملک
مالکیت مستقیم به شما این امکان را می دهد که ملک را انتخاب کنید، ترتیب تامین مالی، مذاکره در مورد اجاره، تایید بهبود و تصمیم گیری در مورد زمان فروش را بدهید. استخدام مدیر املاک می تواند کارهای روزمره شما را کاهش دهد، اما همچنان باید بر سرمایه گذاری نظارت داشته باشید و منابع لازم را تهیه کنید.
این رویکرد زمانی ارزش بررسی دارد که دلیل عملی برای این باور داشته باشید که می توانید به خوبی ملک را ارزش گذاری و مدیریت کنید. شما ممکن است یک بازار مستاجر محلی را بشناسید، نوع خاصی از ساختمان را بدانید، یا تجربه انجام کارهای مورد نیاز ملک را داشته باشید.
در مورد مسئولیتی که می خواهید به عهده بگیرید مشخص باشید. یافتن مستاجر، تایید تعویض سقف، و پرداختن به وام در حال سررسید همچنان تصمیمات مالکیتی باقی می ماند، حتی زمانی که حرفه ای ها این کار را انجام می دهند.
کسب و کاری که محل خود را خریداری می کند، ملک تجاری نیز می خرد. تصمیم او باید مالکیت را با لیزینگ مقایسه کند و در نظر بگیرد که آیا سرمایه می تواند درآمد بیشتری در کسب و کار عملیاتی داشته باشد یا خیر. این موضوع متفاوت از خرید ملک است که عمدتاً برای دریافت اجاره از مستاجران غیرمرتبط است.
سرمایه گذاری در یک معامله یا صندوق خصوصی
یک سندیکای املاک و مستغلات، پول سرمایه گذاران را در یک سرمایه گذاری که توسط یک حامی مالی ترتیب داده شده است، جمع می کند. ممکن است یک صندوق خصوصی به جای یک دارایی مشخص، دارای چندین ملک باشد. سرمایه گذاران برای اجرای استراتژی سرمایه گذاری به مدیر متکی هستند و حقوق و منافع اقتصادی آنها در اسناد حاکمیتی مشخص می شود.
راهنمایی SEC در مورد وجوه خصوصی توضیح می دهد که چرا هزینه ها، هزینه ها و تضاد منافع ارزش در نظر گرفتن دارند. نحوه محاسبه توزیعها، تصمیمگیریهایی که سرمایهگذاران میتوانند بر آنها تأثیر بگذارند و در صورت نیاز به پول بیشتر چه اتفاقی میافتد را بخوانید. شرط لازم برای مشارکت های اضافی الف نامیده می شود فراخوان سرمایه. اسناد باید توضیح دهند که چه اتفاقی می افتد زمانی که یک سرمایه گذار نمی تواند یا مایل به مشارکت نباشد. دوره نگهداری پنج ساله پیش بینی شده همچنین قول نمی دهد که بتوانید پس از پنج سال پول خود را برداشت کنید.
همچنین به تمایز کمک می کند سرمایه گذاری در ملک از مدیریت یک کسب و کار حامی. اسپانسر ممکن است دستمزدهای اکتساب یا مدیریت و سهم نامتناسبی از سود کسب کند که اغلب به عنوان تشویق می کنم، زمانی که شرایط خاصی برآورده شود. این درآمدها برای تنظیم و مدیریت سرمایه گذاری به اسپانسر جبران می کند. آنها بازدهی در دسترس کسی نیستند که صرفاً سرمایه را تأمین می کند. راهنمای ما برای مدلهای آبشاری املاک و مستغلات این ترتیبات را توضیح میدهد.
برخی از پیشنهادات خصوصی به سرمایه گذاران معتبر محدود می شود. واجد شرایط بودن ممکن است بر اساس درآمد، دارایی خالص، مدارک حرفه ای یا سایر معیارها باشد. واجد شرایط بودن برای مشارکت را تعیین می کند، نه کیفیت سرمایه گذاری.
تامین مالی جمعی آنلاین راهی برای یافتن پیشنهادات است، نه نوع خاصی از ملک یا تضمین کیفیت سرمایه گذاری. مشخص کنید که آیا در حال خرید سهام، گرفتن وام یا سرمایه گذاری در یک صندوق هستید، سپس ترتیبات اساسی را ارزیابی کنید.
ریسک تقلب و پشتکار لازمه حامی
یک ملک ممکن است ضرر کند زیرا مستاجر نقل مکان می کند، هزینه های ساخت و ساز افزایش می یابد یا خریدار بیش از حد پرداخت می کند. این نتایج به تنهایی تقلب را اثبات نمی کند. یک نگرانی جداگانه این است که آیا اسپانسر حقیقت را به سرمایه گذاران می گوید و از پول آنها به عنوان نماینده استفاده می کند.
پیشنهادات خصوصی همچنان مشمول قوانین ضد کلاهبرداری هستند، اما آنها مانند پیشنهادهای ثبت شده، افشای لازم را ارائه نمی دهند. فرض نکنید که تنظیم کننده سند عرضه را بررسی کرده است. دستورالعمل SEC در مورد مکانهای خصوصی روشن میکند که ثبت فرم D به منزله اطلاعیه سرمایهگذاری است، نه تایید SEC.
به طور مستقل پیشینه حامی و نتایج ادعا شده را بررسی کنید. اقدامات نظارتی و دعاوی مربوطه را بررسی کنید. سرمایهگذاریهای تکمیلشده، از جمله سرمایهگذاریهای ناموفق را درخواست کنید، و پول برگشتی به سرمایهگذاران را از سود مورد انتظار از املاک فروخته نشده متمایز کنید. دستورالعملهای FINRA برای کارگزارانی که مکانهای خصوصی را بررسی میکنند، بر بررسی مدیریت، اطلاعات مالی، استفاده از درآمدها و تضادها تأکید دارد.
دریابید که چه کسی می تواند نقل و انتقالات را مجاز کند و چه کسی صورت های مالی را تهیه می کند. بپرسید که آیا گزارشهای حسابرسی شده مستقل ارائه میشود یا خیر و از وکیل یا حسابدار خود بخواهید که قرارداد و پرداختها به نهادهای تحت کنترل حامیان مالی را بررسی کند. نام یک شرکت خارجی در یک ارائه، جایگزینی برای تایید مستقل نقش آن نیست.
توزیع های منظم نیز شایسته نگاه دقیق تر است. فرض کنید 100000 دلار سرمایه گذاری کرده اید و در طول سال 8000 دلار دریافت می کنید. این پرداخت به تنهایی ثابت نمی کند که ملک 8 درصد بازده نقدی به دست آورده است. ممکن است تمام یا بخشی از پول از وام یا بازگشت سرمایه سرمایه گذار به دست آمده باشد. این منابع زمانی که به درستی ساختار یافته و افشا شوند ممکن است مشروع باشند، اما نباید به عنوان وجه نقد حاصل از عملیات ارائه شوند. FINRA به این تمایز در راهنمای خود در مورد توزیع مکان های خصوصی می پردازد.
در طرح پونزی، پول سرمایهگذاران جدید برای پرداخت به سرمایهگذاران قبلی و در عین حال ایجاد ظاهر سود سرمایهگذاری استفاده میشود. بنابراین، دریافت پرداخت ها در یک دوره زمانی، قانونی بودن سرمایه گذاری را تایید نمی کند.
فشار برای تعهد سریع، وعده بازدهی بالا با ریسک کم، و مقاومت در برابر مسائل اساسی همه دلایلی برای توقف هستند. توصیه یک دوست جایگزین تأیید نیست. بررسیهای حرفهای نمیتوانند تقلب را از بین ببرند، اما باید شواهدی فراتر از تضمینهای حامی ارائه کنند. وقتی نمیتوانید تعیین کنید که پولتان کجا میرود، چه کسی آن را کنترل میکند و نحوه استفاده از آن چگونه محاسبه میشود، انصراف یک تصمیم منطقی است.
خرید REIT های عمومی یا صندوق های املاک و مستغلات
الف اعتماد سرمایه گذاری املاک و مستغلات، یا REIT، شرکتی است که دارای املاک سودآور یا دارایی های مرتبط است. سهام REIT قابل معامله عمومی در بازار سهام قابل خرید و فروش است. صندوق های سرمایه گذاری متقابل، REIT و صندوق های قابل معامله در مبادله راه هایی را برای نگهداری مجموعه ای از این سرمایه گذاری ها فراهم می کنند.
این مسیر به شما امکان می دهد بدون انتخاب و مدیریت یک ساختمان فردی سرمایه گذاری کنید. در مورد دارایی ها، استقراض ها، مدیریت، هزینه ها و استراتژی شرکت یا صندوق تحقیق کنید. چندین هلدینگ متمرکز در یک بخش می تواند شما را در معرض بسیاری از خطرات مشابه قرار دهد.
REIT سهام، که مالک ساختمان است، با REIT وام مسکن که در بدهی املاک سرمایه گذاری می کند، متفاوت است. هیچ یک از برچسب ها به شما نمی گوید که آیا یک سهم قیمت جذابی دارد یا خیر.
مراقب کلمه REIT باشید. REITهای غیر قابل معامله عمومی و REITهای خصوصی سرمایه گذاری قابل معامله در بورس نیستند. همانطور که در مقایسه SEC از انواع REIT توضیح می دهد، ترتیبات نقدینگی، گزارش و کارمزد آنها نیاز به بررسی جداگانه دارد.
مقایسه املاک خصوصی با جایگزین های تجاری عمومی
قبل از خرید یک ساختمان یا تعهد به یک معامله خصوصی، به این فکر کنید که چه کارهای دیگری می توانید با پول انجام دهید. املاک و مستغلات که به صورت عمومی معامله می شوند، به عنوان گزینه ای برای افرادی که توانایی خرید املاک و مستغلات را ندارند، سزاوار توجه بیشتری نسبت به ذکر گذرا هستند.
چالش عملکرد بهتر از جایگزین های عمومی
مطالعهای در سال 2021 توسط توماس آرنولد، دیوید لینگ و اندی نارانجو، 375 صندوق سرمایهگذاری بسته خصوصی املاک و مستغلات متمرکز در ایالات متحده را که از سال 2000 تا 2014 با استفاده از دادهها تا سال 2019 راهاندازی شدند، مورد بررسی قرار داد. متوسط نرخ بازده داخلی خالص (IRR) 8.69٪، در مقایسه با 10.34٪ برای شاخص REIT سهام برای دوره های سرمایه گذاری محاسبه شده توسط محققین. حدود 53 درصد از صندوق های خصوصی ضعیف و 46 درصد عملکرد بهتری داشتند.
میانگین بازدهی بسیار نزدیکتر بود: 10.71 درصد برای صندوقهای خصوصی و 10.58 درصد برای معیارهای آنها. برخی از نتایج صندوق همچنان شامل مقادیر تخمینی سرمایه گذاری های فروخته نشده است. این مقایسه از یک شاخص استفاده می کند، نه یک صندوق سرمایه گذاری سهام. اینها نتایج نهادی تاریخی هستند، نه دلیلی بر این که یک خریدار ملک فردی نمی تواند عملکرد بهتری داشته باشد. آنها این فرض را به چالش می کشند که نقدینگی کمتر لزوماً منجر به بازدهی بالاتر می شود.
یک مطالعه جداگانه در شش کشور توسط Martin Hoesli و Elias Oikarinen مشخص کرد که ویژگیهای بازدهی میانمدت تا بلندمدت مشابهی برای املاک و مستغلات فهرستشده و دارای مالکیت مستقیم پس از تعدیل اهرمها وجود دارد. این تحقیق در معرض دید گسترده بازار است، نه آنچه که سرمایه گذاران پس از کارمزدهای یک صندوق خصوصی خاص حفظ می کنند.
برای تصمیم خود، تعیین کنید که چه چیزی یک فرصت شخصی را ارزش انتخاب می کند. ممکن است بازار مستاجر محلی را بشناسید، بهبودها را با قیمت مقرون به صرفه کامل کنید، یا در مورد قیمتی مذاکره کنید که نتایج ناامیدکننده ای را به شما بدهد. دسترسی به تراکنش خصوصی به تنهایی این مزیت را به همراه ندارد.
مقایسه عبارت های متوالی را انجام دهید. دوره سرمایه گذاری، ترکیب دارایی، وام، کارمزد و مالیات را در نظر بگیرید. برای مالکیت مستقیم، هزینه اکتساب و بهره برداری را همراه با کمک هزینه معقول برای کاری که ارائه خواهید کرد، درج کنید. برای یک صندوق خصوصی، پس از پرداخت غرامت اسپانسر، بازده موجود را بررسی کنید.
همچنین پیش بینی ها را از نتایج متمایز کنید. 15% IRR پیش بینی شده برای یک تراکنش خصوصی تقریبی است. مقایسه آن با بازده های تاریخی REIT نشان نمی دهد که معامله خصوصی بهتر است. هیچ عددی به شما نمی گوید که از آن نقطه به بعد چه چیزی به دست خواهید آورد.
چرا قیمت املاک و مستغلات عمومی اغلب اول حرکت می کند؟
املاک و مستغلات دولتی و خصوصی به یک شکل تغییرات ارزش را نشان نمی دهند. سهام های فهرست شده قیمت های بازار را مشاهده کرده اند، در حالی که گزارش های سهام خصوصی اغلب بر ارزش گذاری های دوره ای تکیه می کنند. این تخمینها میتوانند شرایط تغییر را به تأخیر بیندازند و بازده گزارششده را روانتر نشان دهند. بحث اندازه گیری مبتنی بر ارزیابی در مطالعه هوسلی و اویکارینن توضیح می دهد که چرا این تمایز اهمیت دارد.
مطالعهای توسط دیوید لینگ و اندی نارانجو، املاک و مستغلات دولتی و خصوصی را در ایالات متحده از سال 1994 تا 2012، با استفاده از دادههای بازار خصوصی مبتنی بر معامله و تنظیم برای اهرم، ترکیب دارایی و هزینههای مدیریت بررسی میکند. بازده REIT اطلاعات عمومی اقتصادی و قیمت دارایی را سریعتر منعکس می کند. پس از اینکه محققان این تأثیرات مشترک را به حساب آوردند، بازده REIT هیچ قدرت پیش بینی در مدل کل آنها اضافه نکرد.
این امر از نظارت بر بازارهای عمومی برای شواهدی مبنی بر تغییر شرایط پشتیبانی می کند. مشخص نمیکند که قیمتهای خصوصی از درصد معینی یا بعد از چند ماه پیروی کنند.
یک ملک صنعتی فرضی را در نظر بگیرید که مستاجران آن همچنان همان اجاره را پرداخت می کنند. اگر خریداران شروع به تقاضای بازده بالاتری از آن درآمد کنند، قیمتی که مایل به پرداخت آن هستند ممکن است کاهش یابد حتی اگر مجموعه اجاره فعلی تغییر نکرده باشد. انجام یک ارزیابی قدیمی ثابت نمی کند که ارزش فروش ملک ثابت مانده است.
تغییر در قیمت سهام یک REIT نمی تواند مستقیماً به یک ساختمان منفرد منتقل شود. این شرکت دارای بدهی، پورتفولیو و مدیریت خاص خود است. تحقیق کنید که سرمایه گذاران عمومی ممکن است به چه واکنشی نشان دهند، سپس هزینه های استقراض فعلی، شواهد اجاره محلی و مفروضات پشت قیمت فروش بالقوه شما را بررسی کنید. عدم وجود ارزش گذاری خصوصی جدید، نیاز به به روز رسانی این مفروضات را برطرف نمی کند.
نکته تحقیقاتی: مطالعه صندوق آرنولد، لینگ و نارانجو و مطالعه بازار عمومی/خصوصی لینگ و نارانجو از Nareit، انجمن صنعت REIT حمایت مالی دریافت کردند. این حمایت زمینه مناسبی برای ارزیابی یافته های آنهاست.
انواع املاک تجاری و استراتژی های سرمایه گذاری
نوع ملک تجاری چیزی در مورد مشتریان و الزامات عملیاتی به شما می گوید. مشخص نمی کند که آیا سرمایه گذاری در قیمت پیشنهادی جذاب است یا خیر.
یک ساختمان صنعتی تنها زمانی مفید است که کسب و کارها بتوانند تحت شرایط منطقی در آنجا فعالیت کنند. یک جامعه آپارتمانی به ساکنانی نیاز دارد که مایل و قادر به پرداخت اجاره باشند. با افرادی شروع کنید که از فضا و گزینه های موجود برای آنها استفاده می کنند.
| نوع ملک | سوالاتی که ارزش بررسی دارند |
|---|---|
| چند خانواده | چه کسی می خواهد در اینجا زندگی کند، چه چیزی می تواند بپردازد و چگونه این ملک با خانه های رقیب مقایسه می شود؟ |
| صنعتی | آیا چیدمان، بارگیری، دسترسی، نیرو و موقعیت مکانی مناسب کسب و کاری است که احتمالاً آن را استخدام می کند؟ |
| تجارت خرده فروشی | آیا مستاجرین می توانند مشتریان کافی برای حفظ تجارت خود و پرداخت هزینه های زندگی جذب کنند؟ |
| دفتر | چرا یک کارفرما این ساختمان را انتخاب می کند و برای جذب مستاجر جایگزین چقدر هزینه دارد؟ |
| هتل ها، انبارهای مستقل و املاک تخصصی | کسب و کار به چه دانش عملیاتی نیاز دارد و چه کسی آن را ارائه خواهد کرد؟ |
استراتژی سرمایه گذاری به اندازه نوع ملک مهم است. یک ساختمان کاملاً اجاره شده با نیازهای بهبود محدود سرمایه گذاری متفاوتی نسبت به ساختمان خالی است که نیاز به بازسازی و مستاجران جدید دارد.
سرمایه گذاران استفاده می کنند هسته برای املاک سودآور تاسیس شده با ریسک طرح تجاری نسبتاً محدود. هسته پلاس اجازه می دهد تا برای بهبود بیشتر و یا اجاره کار. ارزش افزوده در معرض تغییرات قابل توجهی مانند نوسازی و مستاجران جدید. فرصت طلب معمولاً شامل توسعه، توسعه مجدد عمده یا مشکلات مهم است. اینها توضیحات کلی از استراتژی هستند، نه وعده های استاندارد شده ریسک یا بازده. مشغول بودن می تواند هر یک از آنها را خواستارتر کند.
فراتر از برچسب بروید و آنچه را که باید اتفاق بیفتد توضیح دهید. یک ملک مستقر ممکن است به نگهداری مستاجر و کار ساخت و ساز برنامه ریزی شده نیاز داشته باشد. یک ملک با ارزش افزوده ممکن است نیاز به ساخت و ساز، اجاره جدید، اجاره بیشتر و تامین مالی مجدد داشته باشد. هر نیاز مستحق بودجه، برنامه و شواهدی است که دست یافتنی است.
زمینی که برای توسعه در نظر گرفته شده است ممکن است در زمانی که مالک به دنبال تاییدیه، نصب زیرساخت یا منتظر خریدار است، اجاره بها بدهد. هتل ها و املاک مشابه نیز به راه اندازی یک کسب و کار خدماتی بستگی دارند، نه تنها به جمع آوری اجاره ها در اجاره. این تفاوت ها باید در طرح تجاری و پیش بینی جریان نقدی ظاهر شوند.
برای اولین سرمایه گذاری مستقیم، یک طرح تجاری را ترجیح دهید که بتوانید آن را به خوبی درک کنید و به چالش بکشید. زمانی که کار مورد نیاز فراتر از توانایی شما برای تخمین یا کنترل باشد، قیمت پایین کمک زیادی نمی کند.
چگونه لیزینگ تجاری بر سرمایه گذاری تاثیر می گذارد
اجاره تجاری بیش از اجاره را تعیین می کند. می تواند مالیات، بیمه، هزینه های نگهداری و بهبود را بین مالک و مستاجر تخصیص دهد. دو ساختمان که اجاره پایه یکسانی را تبلیغ می کنند می توانند صاحبان خود را با جریان های نقدی متفاوتی مواجه کنند.
تحت الف اجاره ناخالص، اجاره معمولاً شامل بخش قابل توجهی از هزینه های عملیاتی ملک می شود.الف اجاره خالص سه گانه، اغلب به اختصار NNN، به طور کلی مستاجر را ملزم به پرداخت اجاره بها به اضافه برخی مالیات های ملک، بیمه، و هزینه های نگهداری یا عملیاتی می کند. اجاره ناخالص اصلاح شده هزینهها را طبق توافق مذاکره تقسیم میکند و گاهی مستاجر را ملزم میکند که برای یک سال پایه افزایشی بپردازد.
این توصیفات نقطه شروع هستند. برای تعیین اینکه کدام هزینهها میتوانند از مستاجر دریافت کنند و کدام هزینهها نزد مالک باقی میماند، قرارداد را بخوانید. همانطور که توضیح هلند و نایت در مورد سازههای اجاره تجاری اشاره میکند، حتی اجارهای که به عنوان شبکه سهگانه توصیف میشود ممکن است تعمیرات سازهای یا هزینههای سرمایهای خاص را بر عهده صاحبخانه بگذارد.
یک اجاره نامه فرضی را در نظر بگیرید که هزینه تعمیر و نگهداری معمول را بازپرداخت می کند، اما تعویض سقف را در نظر نمی گیرد. تحلیلی که فرض میکند هرگونه هزینه ساخت و ساز توسط مستاجر بازپرداخت میشود، جریان نقدی مالک را بیش از حد برآورد میکند.
مدت باقیمانده اجاره نیز مهم است. فرض کنید یک مستاجر اجاره بالاتر از بازار را پرداخت کرده و مدت اجاره آنها دو سال دیگر به پایان می رسد. انتقال اجاره امروز به ده سال به جلو، مزیت موقت را دائمی تلقی می کند.
اجاره پایینتر از بازار میتواند فرصتی ایجاد کند، اما تنها زمانی که اجاره اجازه تغییر دهد و بازار مستاجر از افزایش پیشنهادی حمایت کند. افزایش اجاره قراردادی و برآورد اجاره بازار آتی انواع مختلفی از شواهد هستند.
اجاره بلندمدت یک تعهد قراردادی است نه تضمین پرداخت. توانایی پرداخت مستاجر، بخشی از درآمد حاصل از آن مستاجر و هزینه جایگزینی آن مستاجر را بررسی کنید. انقضای چندین اجاره با هم می تواند نیاز زیادی به پول نقد ایجاد کند، حتی زمانی که ساختمان امروز به طور کامل اشغال شده است.
چقدر پول باید سرمایه گذاری کنید؟
مقدار اول بستگی به نحوه سرمایه گذاری شما دارد. صندوقهای بازرگانی و صندوقهای سرمایهگذاری عمومی به شما امکان میدهند بدون تامین مالی کل ساختمان، سهام بخرید. پیشنهادهای خصوصی حداقل تعهدات خود را ایجاد می کنند. مالکیت مستقیم مستلزم حقوق صاحبان سهام کافی برای تامین مالی خرید و هزینه های مربوطه است که وام آن را پوشش نمی دهد.
با خرید مستقیم، پیش پرداخت تنها بخشی از نیاز است. بیایید یک ملک صنعتی کوچک فرضی چند مستاجر را با قیمت 2 میلیون دلار تصور کنیم. فرض کنید وام دهنده 1.3 میلیون دلار وام مسکن معادل 65 درصد از قیمت خرید را ارائه می دهد. ما 50,000 دلار برای هزینه های خرید و تامین مالی و 75,000 دلار دیگر به عنوان ذخیره اولیه نقدی در نظر گرفته ایم.
| بودجه مورد نیاز اولیه | مقدار |
|---|---|
| قیمت خرید | 2000000 دلار |
| هزینه های خرید و تامین مالی | 50000 دلار |
| ذخیره اولیه نقدی | 75000 دلار |
| کل بودجه مورد نیاز | 2,125,000 دلار |
| تامین مالی وام مسکن کمتر | (1,300,000 دلار) |
| سرمایه اولیه سرمایه گذار | 825000 دلار |
پیش پرداخت 700000 دلار است اما سرمایه گذار باید 825000 دلار بپردازد. این تفاوت هم بر قیمت مقرون به صرفه و هم بر بازده تأثیر می گذارد. پولی که در حساب بانکی ملک نگهداری می شود همچنان سرمایه ای است که به سرمایه گذاری متعهد شده است.
ذخیره 75000 دلاری برای این مثال یک فرض است، نه مبلغ توصیه شده برای هر ملک. نیاز واقعی تعمیرات پیش بینی شده، انقضای اجاره نامه، زمان پرداخت و کمبودهای نقدی احتمالی را تعیین کنید. سرمایهگذاری که فقط میتواند پیشپرداخت را مدیریت کند، ممکن است سرمایه کافی برای مالکیت ملک را در یک دوره دشوار نداشته باشد.
نحوه سرمایه گذاری در املاک تجاری
برای خرید مستقیم، با یک ملک و طرح تجاری شروع کنید که می توانید در مورد آن تحقیق کنید. کار از انتخاب بازار گرفته تا آزمایش پیشبینی، ترتیبات تامین مالی و بررسی واقعیت قبل از بسته شدن میرود.
یک بازار را انتخاب کنید و معیارهای خرید خود را مشخص کنید
محدودیتی برای سهامی که می توانید متعهد شوید، از جمله پولی که ممکن است پس از بسته شدن نیاز داشته باشید، تعیین کنید. در مرحله بعد، بازار، نوع ملک، اندازه تقریبی و میزان کاری که مایل به انجام آن هستید را شرح دهید. دوره نگهداری و نیاز شما به درآمد فعلی باید در این انتخاب ها نقش داشته باشد.
یک توصیف اولیه مفید ممکن است یک ملک صنعتی کوچک در بازاری باشد که می توانید به طور منظم از آن بازدید کنید، با اجاره نامه های قابل فهم و بدون نیاز به بازسازی عمده. این به اندازه کافی خاص است که بدون این که وانمود کنید همه پاسخ ها را می دانید، جستجو را هدایت می کند.
با کارگزاران تجاری کار کنید، فهرست ها را مرور کنید و با مدیران املاک و مالکان محلی صحبت کنید. از این مکالمات برای تحقیق در مورد بازار مستاجر و همچنین املاک برای فروش استفاده کنید.
برای مثال صنعتی ما، میخواهیم بدانیم اجاره فضاهای رقیب چقدر طول میکشد، مستاجران واقعاً مایل به پرداخت چه اجارههایی هستند و مالکان چه ارتقا یا تخفیفهایی ارائه میکنند.
یک منطقه در حال رشد ممکن است هنوز فضای زیادی داشته باشد. پیشبینی شما به شواهدی از مستاجرین و رقبای احتمالی ساختمان نیاز دارد، نه فقط توصیفی دلگرمکننده از اقتصاد محلی. راهنمای ما برای تجزیه و تحلیل بازار ملک توضیح می دهد که چگونه می توان روندهای گسترده تر را با عرضه و تقاضای محلی مرتبط کرد.
یک فرم حرفه ای بسازید و در مورد تامین مالی بحث کنید
الف املاک و مستغلات به صورت حرفه ای پیش بینی درآمدها، هزینه ها، مخارج سرمایه ای، تامین مالی و جریان نقدی است. این طرح سرمایه گذاری را با پول مورد نیاز برای اجرای آن مرتبط می کند.
با لیست اجاره شروع کنید، که اجاره ها را خلاصه می کند، و آن را با اجاره های واقعی و گزارش های فعالیت های تاریخی مقایسه کنید. درآمد قرارداد موجود را از مفروضات اجاره آتی جدا کنید.
با همین دقت هزینه ها را بررسی کنید. اطلاعات بیمه مناسب را دریافت کنید، در مورد مالیات بر اموال تحقیق کنید و هزینه های مدیریت را در نظر بگیرید، حتی اگر فروشنده خودش کار را انجام داده باشد.
در حین توسعه برآورد با وام دهندگان صحبت کنید. درآمد حاصل از ملک، ارزش وثیقه و توان مالی وام گیرنده یا ضامن می تواند بر مبلغ و شرایط تأثیر بگذارد. وام به ارزش وام را با ارزش اموال پذیرفته شده توسط وام دهنده مقایسه می کند. وامی که این حد را برآورده می کند ممکن است هنوز برای حمایت از درآمد بسیار بزرگ باشد. راهنمای ما برای پذیره نویسی املاک تجاری توضیح می دهد که چگونه این محدودیت ها با هم کار می کنند.
استهلاک، سررسید، کارمزد، ذخایر پیش پرداخت و ذخایر الزامی را با نرخ بهره مقایسه کنید. از وکیل خود بخواهید در مورد ضمانت نامه شخصی و تعهداتی که می پذیرید توضیح دهد. یک وام با پیش پرداخت جذاب همچنان می تواند تعهد دشواری برای بازپرداخت بعدا ایجاد کند.
مفروضات را از طریق بررسی دقیق آزمایش کنید
هنگامی که ملکی ارزش پیگیری را دارد، بررسی دقیق اطلاعات پشت تصمیم را آزمایش می کند. از وکیل خود بخواهید که قرارداد خرید را بررسی کند و دوره تحقیق، مهلتها، موارد احتمالی و قرار گرفتن در معرض سپرده را توضیح دهد. سپس اسناد و بررسی های حرفه ای را پیرامون سوالاتی که می تواند نظر شما را تغییر دهد سازماندهی کنید.
| منطقه | مدارک و کار در صورت درخواست |
|---|---|
| نتایج مالی | گزارش های عملیاتی تاریخی، نتایج سال جاری تا به امروز، سوابق جمع آوری اجاره، صورتحساب های مالیات بر دارایی، هزینه های آب و برق و قراردادهای خدمات. |
| مستاجر و اجاره | لیست فعلی اجاره ها، اجاره نامه های امضا شده و اصلاحیه ها، سوابق سپرده گذاری، اطلاعات معوقه، وضعیت مالی مستاجر موجود و تاییدیه های مستاجر مناسب. |
| وضعیت ساختمان | ارزیابی وضعیت املاک و بازرسی تخصصی سقف، سیستم های گرمایش و سرمایش، ساخت و ساز و سایر اجزای اصلی. |
| شرایط محیطی | فاز اول ارزیابی زیست محیطی سایت و هر مطالعه اضافی توصیه شده توسط متخصص محیط زیست. |
| عنوان و استفاده مجاز | تعهد عنوان و استثناهای عمده، بررسی، تأیید منطقهبندی و بررسی مجوزها یا تخلفات قابل اجرا. |
| بیمه و تامین مالی | مظنه های بیمه مناسب، الزامات پوشش، اسناد وام و شرایط بسته شدن وام دهنده. |
چک لیست بررسی دقیق املاک و مستغلات تجاری ما نقطه شروع دقیق تری برای سازماندهی این کار ارائه می دهد. محدوده مناسب بستگی به ملک و معامله دارد.
یافته ها وقتی واقعیت ها را تغییر می دهند باید تحلیل را تغییر دهند. فرض کنید بازرسی یک جایگزین سقف را شناسایی می کند که در برآورد گم شده است. هزینه و زمان را اضافه کنید، سپس نیاز سهام، هزینه قابل قبول و بازده پیش بینی شده را مجددا ارزیابی کنید. خواندن گزارش بدون تغییر اعداد، خطای اصلی را در تصمیم سرمایه گذاری باقی می گذارد.
برای بهره برداری از ملک آماده شوید
قبل از بستن، تصمیم بگیرید که چه کسی جمع آوری، تعمیرات، اجاره، صورت های مالی و نظارت بر سرمایه گذاری را انجام می دهد.
برای مثال ما، این به معنای ردیابی نزدیک شدن به انقضای اجاره است قبل از اینکه مستاجر از خانه خارج شود. اگر یافتن جایگزینی بیش از حد انتظار طول می کشد، پیش بینی پول نقد را قبل از توزیع دیگری به روز کنید. پولی که سه ماه پیش در دسترس سرمایه گذاران به نظر می رسید ممکن است اکنون برای پوشش هزینه های اضافی جای خالی و اجاره مورد نیاز باشد.
نتایج واقعی را با فرم اصلی اصلی مقایسه کنید، تفاوتهای مهم را بررسی کنید و زمانی که این تفاوتها بر نیازهای نقدی آینده تأثیر میگذارند، طرح را بهروزرسانی کنید.
نمونه ای از سرمایه گذاری املاک تجاری
اکنون میتوانیم به مالکیت صنعتی ۲ میلیون دلاری برگردیم و قیمت خرید آن را با پولی که سرمایهگذار میتواند به دست آورد، مرتبط کنیم.
همه ارقام فرضی و به دلار آمریکا هستند. شرایط تامین مالی گویا است و پیشنهاد وام فعلی نیست. بازده قبل از مالیات بر درآمد سرمایه گذار است و مالکیت مستقیم را بدون کارمزد مشارکت اضافی یا مشارکت در سود فرض می کند. محاسبات از مجموع گرد نشده استفاده می کنند و ارقام گرد شده برای خوانایی نشان داده شده اند.
درآمد عملیاتی ملک را محاسبه کنید
فرض کنید درآمد سال اول 250000 دلار پس از خالی بودن و اجاره بهای وصول نشده باشد. هزینه های عملیاتی، از جمله مدیریت دارایی، در مجموع 100000 دلار است.
درآمد خالص عملیاتی = 250,000 دلار – 100,000 دلار = 150,000 دلار
NOI پرداختهای وام مسکن، مالیات بر درآمد سرمایهگذار، استهلاک، و هزینههای سرمایه و اجاره را که به طور جداگانه در این مثال نشان داده شدهاند، استثنا نمیکند. مالیات بر دارایی در هزینه های عملیاتی لحاظ می شود. این به ما یک رقم درآمد برای بررسی ملک قبل از ورود به تامین مالی خریدار می دهد.
درآمد را با قیمت خرید مطابقت دهید
را نرخ سرمایه، معمولاً نامیده می شود کاپیتان، NOI سالانه را به قیمت یا ارزش ملک مرتبط می کند. با استفاده از درآمد تخمینی سال اول و قیمت خرید پیشنهادی:
محدودیت کسب = 150,000 دلار ÷ 2,000,000 دلار = 7.5٪
در اینجا، 7.5٪ بازدهی را که توسط قیمت خرید ما ذکر شده است، توصیف می کند. این نشان نمی دهد که ارزش ملک 2 میلیون دلار است و بازگشت پول سرمایه گذار نیست. ارزیابی ارزش مستلزم نرخ بهره بازار مناسب و رقم درآمد ثابت است.
قبل از مقایسه این محدودیت با محدودیت دیگر، مشخص کنید درآمد این ملک چگونه محاسبه می شود. اجاره موجود، اجاره پیش بینی شده پس از نوسازی، و فرض اشغال کامل نباید به عنوان قابل تعویض تلقی شود.
وجه نقد در دسترس سرمایه گذار را محاسبه کنید
فرض کنید یک وام مسکن 1.3 میلیون دلاری دارای نرخ بهره ثابت 6٪، پرداخت های ماهانه بر اساس استهلاک 25 ساله و مدت پنج ساله است. پرداخت ماهانه تقریباً 8376 دلار است، بنابراین اصل و بهره سالانه پرداختی تقریباً 100511 دلار است.
ما همچنین هزینه سرمایه 10000 دلاری را در سال اول جدا از تعمیر و نگهداری معمول فرض می کنیم که قبلاً در هزینه های عملیاتی گنجانده شده است.
| جریان نقدی برای سال اول | مقدار |
|---|---|
| درآمد پس از بیکاری و زیان وصول | 250000 دلار |
| هزینه های عملیاتی | (100000 دلار) |
| درآمد خالص عملیاتی | 150000 دلار |
| پرداخت اصل و سود | (100511 دلار) |
| مخارج سرمایه ای | (10000 دلار) |
| پول نقد قبل از مالیات بر درآمد در دسترس سرمایه گذاران | 39,489 دلار |
با فرض توزیع پول، سال اول پول نقد تقریباً 4.8٪ است.
بازده نقدی = 39,489 دلار ÷ 825,000 دلار = تقریباً 4.8٪
بازده نقدی، جریان نقدی سالانه قبل از مالیات را با سرمایه نقدی سرمایه گذار مقایسه می کند. در اینجا، محاسبه شامل پرداختهای وام مسکن و هزینههای سرمایه است، در حالی که مخرج شامل هزینههای کسب و ذخیره اولیه است.
حداکثر نرخ 7.5 درصد درآمد عملیاتی را نسبت به قیمت ملک توصیف می کند. بازده نقدی 4.8% توزیع وجه نقد را نسبت به تعهد کامل سرمایه گذار توصیف می کند. شخصی که عمدتاً برای درآمد فعلی خرید می کند باید تصمیم بگیرد که آیا این تخصیص کافی است و احتمالاً دوام دارد یا خیر.
پوشش وام مسکن را بررسی کنید
را نسبت پوشش خدمات بدهی، یا DSCR، NOI را با پرداخت بدهی های برنامه ریزی شده مقایسه می کند. وام دهندگان ممکن است درآمد یا هزینه های مورد استفاده در محاسبه خود را تعدیل کنند، بنابراین نتیجه آنها ممکن است با محاسبه عادی سرمایه گذار متفاوت باشد.
DSCR = 150,000 دلار ÷ 100,511 دلار = تقریباً 1.49
این ملک به ازای هر 1 دلار پرداخت وام مسکن، حدود 1.49 دلار NOI تولید می کند. این اجازه می دهد تا قبل از اینکه NOI برای پوشش بدهی کافی نباشد، درآمد کاهش یابد. این نشان نمی دهد که ملک می تواند تمام نیازهای سرمایه یا اجاره را نیز پرداخت کند.
خروج مستاجر را از طریق جریان نقدی پیگیری کنید
فرض کنید یک مستاجر در پایان سال 2 ترک می کند و شش ماه طول می کشد تا آنها را جایگزین کنید. فرض کنید که جای خالی درآمد سال سوم را تا 40000 دلار کاهش می دهد، بدون کاهش هزینه های عملیاتی. بهبود مستاجر و کمیسیون اجاره به 40000 دلار دیگر نیاز دارد. هزینه های سرمایه ای منظم 10000 دلار هنوز در حال انجام است.
NOI سال سوم به 110000 دلار کاهش می یابد. پس از پرداخت وام مسکن و هزینه های سرمایه و اجاره، ملک دارای کسری سالانه تقریباً 40511 دلار است.
برای سالهای باقیمانده، فرض کنید که اجاره فرعی و تغییرات بعدی در اجاره به نتایج زیر منجر شود:
| سال | NOI | خدمات بدهی | هزینه های سرمایه و اجاره | جریان نقدی قبل از انتقال ذخیره |
|---|---|---|---|---|
| 1 | 150000 دلار | (100511 دلار) | (10000 دلار) | 39,489 دلار |
| 2 | 150000 دلار | (100511 دلار) | (10000 دلار) | 39,489 دلار |
| 3 | 110000 دلار | (100511 دلار) | (50000 دلار) | (40511 دلار) |
| 4 | 165000 دلار | (100511 دلار) | (10000 دلار) | 54,489 دلار |
| 5 | 170000 دلار | (100511 دلار) | (10000 دلار) | 59,489 دلار |
ارقام درآمد بعدی تخمینی هستند. خرید واقعی مستلزم اجاره نامه و شواهد بازار برای حمایت از آنها است.
ما فرض می کنیم که ذخیره اولیه کسری سال 3 را تأمین می کند و تقریباً 34,489 دلار در پایان سال باقی می ماند. در این سال هیچ نقدی بین سرمایه گذار توزیع نمی شود و نیازی به مشارکت اضافی سرمایه گذار نیست. برای سادگی، ذخیره سودی ندارد.
میزان ذخیره مورد نیاز نیز به زمان رسیدن صورت حساب ها بستگی دارد. قبل از اینکه مستاجر جایگزین شروع به پرداخت اجاره بها کند، ممکن است نیاز به بهبود مستاجر باشد. بنابراین، ملک ممکن است در طول سال به پول بیشتری از آنچه کسری سالانه آن نشان می دهد نیاز داشته باشد. این برنامه ماهانه را قبل از خرید بررسی کنید، نه اینکه فقط به موجودی پایان سال تکیه کنید.
فروش بالقوه را ارزیابی کنید
فرض کنید ملک در پایان سال 5 فروخته شده است. NOI پیش بینی شده آن برای 12 ماه آینده 175,000 دلار است. با استفاده از نرخ سقف خروجی فرضی 7.5٪:
قیمت فروش تخمینی = 175,000 دلار ÷ 7.5٪ = تقریباً 2,333,333 دلار
درآمد پیش پرداخت نشان دهنده آن چیزی است که مالک بعدی انتظار می رود دریافت کند. نسبت حد خروج تخمین می زند که خریداران چگونه این درآمد را در زمان فروش قیمت گذاری می کنند. این بخشی از تجزیه و تحلیل جریان نقدی تنزیل شده سرمایه گذاری است که وجه نقد دریافتی در حین مالکیت و پس از خروج نهایی را در نظر می گیرد.
فرض کنید هزینه های فروش معادل 3 درصد قیمت است. پس از 60 پرداخت برنامه ریزی شده وام مسکن، باقی مانده وام تقریباً 1169117 دلار است.
| محاسبه درآمد حاصل از فروش | مقدار |
|---|---|
| قیمت فروش تخمینی | 2,333,333 دلار |
| هزینه های فروش | (70000 دلار) |
| پرداخت وام مسکن | (1,169,117 دلار) |
| درآمد خالص حاصل از فروش ملک قبل از مالیات بر درآمد | 1,094,216 دلار |
سرمایه گذار همچنین ذخیره باقیمانده 34,489 دلار و جریان نقد عملیاتی برای سال 5 را دریافت می کند. کل توزیع برای سال 5 تقریباً 1,188,194 دلار است. اندوخته اولیه در تعهد سهام 825000 دلاری گنجانده شده است، بنابراین استفاده از آن در سال 3 دوباره به عنوان سهم سرمایه گذار جدید محاسبه نمی شود.
با فرض اینکه جریان های نقدی عملیاتی مثبت در پایان هر سال توزیع می شود، سرمایه گذاری یک پیش بینی ایجاد می کند. حقوق صاحبان سهام قبل از مالیات IRR تقریباً 10.5٪ و یک سرمایه تقریباً در 1.60 ضرب شده است.
نرخ بازده داخلی مقدار و زمان جریان های نقدی را در نظر می گیرد. ضریب حقوق صاحبان سهام، کل وجوه نقد دریافتی را با کل حقوق صاحبان سهام بدون توجه به زمان مقایسه می کند. ضریب 1.60 شامل بازده سرمایه اولیه می شود. این بدان معناست که تقریباً 1.60 دلار به ازای هر دلار سرمایه گذاری به دست می آید، نه 160٪ بازده.
قیمت فروش کمتر مطلوب را آزمایش کنید
حال فرض کنید که خریدار احتمالی به جای 7.5 درصد به محدودیت 8.5 درصدی نیاز دارد. NOI 175000 دلاری و تمام مفروضات عملیاتی را بدون تغییر نگه دارید.
قیمت فروش تخمینی به حدود 2,058,824 دلار کاهش می یابد. پس از هزینه های فروش و پرداخت وام مسکن، درآمد خالص حاصل از فروش ملک به حدود 827942 دلار کاهش می یابد. IRR پیش بینی شده از حقوق صاحبان سهام کاهش می یابد 10.5٪ تا تقریبا 5.4٪.
هیچ چیز در پیش بینی عملیات تغییر نکرده است. بازده کمتر کاملاً از قیمت فروش ناشی می شود. بنابراین، فرض خروج به جای اینکه برای قابل قبول کردن بازده پیش بینی شده انتخاب شود، به شواهد خاص خود و آزمون حساسیت نیاز دارد.
آیا املاک تجاری سرمایه گذاری خوبی است؟
ممکن است، اما پاسخ به فرصت خاص، هزینه آن و آنچه از سرمایه گذاری نیاز دارید بستگی دارد. 10.5% IRR پیشبینیشده مثال ما را نمیتوان به صورت مجزا ارزیابی کرد. سرمایهگذار 825000 دلار متعهد میشود، شکست توزیع را میپذیرد، بر یک اجاره مجدد موفق تکیه میکند و در معرض قیمت فروش نهایی باقی میماند.
کسی که به درآمد سالانه قابل اعتماد نیاز دارد ممکن است این را نامناسب بداند. شخصی با نقدینگی کافی، تجربه مرتبط و اطمینان به مفروضات اجاره ممکن است به نتیجه متفاوتی برسد.
ارزش بازار را از ارزش سرمایه گذاری متمایز کنید
یک ملک می تواند در بازار قیمت مناسبی داشته باشد و همچنان خرید اشتباهی برای شما باشد.
ارزش بازار و ارزش سرمایه گذاری پاسخ به سوالات مختلف ارزش بازار منعکس کننده بازار گسترده تر تحت شرایط خاص است. ارزش سرمایه گذاری به ارزش دارایی برای یک سرمایه گذار خاص اشاره دارد که توانایی مالی، قابلیت های عملیاتی، شرایط مالیاتی یا الزامات بازگشتی ممکن است با سایر خریداران متفاوت باشد.
خریدار دیگری ممکن است بازده کمتری را بپذیرد یا ملک را به نحو احسن مدیریت کند. تحلیل شما باید قیمتی را تعیین کند که با مفروضات و الزامات شما کار کند. وقتی آن قیمت کمتر از آنچه فروشنده میپذیرد باشد، تفاوت لزوماً به این معنا نیست که هر یک از طرفین در ارزیابی اشتباه کرده است. این ممکن است به این معنی باشد که شما باید به جستجو ادامه دهید.
بازده را با کار و ریسک مقایسه کنید
هیچ نرخ سقف جهانی یا IRR پیش بینی شده ای وجود ندارد که یک ملک را ارزش خرید داشته باشد. هنگام مقایسه گزینه ها، مفروضاتی را که باعث بازدهی آنها می شود، بررسی کنید. ممکن است فرد به وام های بیشتر، رشد اجاره بها بیشتر، نوسازی قابل توجه یا قیمت فروش مجدد بهتر نیاز داشته باشد. تخمین بالاتر ممکن است نشان دهنده یک طرح سخت تر باشد، نه خرید بهتر.
پیشبینی عملیاتی را ثابت نگه دارید و با بهروزرسانی مداوم هزینههای خرید و تأمین مالی وابسته به قیمت، قیمتهای خرید مختلف را آزمایش کنید. این نشان می دهد که آیا ملک می تواند اهداف شما را با قیمت کمتر برآورده کند یا خیر. همچنین شما را از بهبود برآورد فقط برای توجیه قیمت درخواستی فروشنده جلوگیری می کند.
سپس این فرصت را با جایگزین های واقع بینانه، از جمله املاک و مستغلات مورد معامله عمومی مقایسه کنید. یک سرمایه گذاری خصوصی باید چیزی را ارائه دهد که برای توجیه هزینه و تعهد آن ارزش کافی دارید.
مشکلاتی که ممکن است با هم پیش بیاید را در نظر بگیرید
یک بازار لیزینگ ضعیف میتواند یک جای خالی طولانیتر، اجاره جایگزینی کمتر و امتیازات بالاتر در همان زمان ایجاد کند. همچنین می تواند جذابیت فروش یا تامین مالی مجدد را کاهش دهد.
برای مثال ما، ذخیره اولیه کسری مدل شده را پوشش می دهد. بازسازی های اضافی یا جای خالی طولانی تر ممکن است این نتیجه را تغییر دهد. قبل از اینکه فرض کنید پول اضافی در دسترس است، مشخص کنید که از کجا پول اضافی می آید.
به سرمایه گذاری در کنار بقیه امور مالی خود نگاه کنید. فرصتی که تقریباً از تمام سرمایه نقدینگی شما استفاده می کند، مشکل متفاوتی نسبت به سرمایه گذاری مشابهی دارد که با منابع باقی مانده قابل توجهی انجام شده است.
سررسید وام را برنامه ریزی کنید
پرداختهای وام مسکن در این مثال طی 25 سال محاسبه میشود، اما وام پس از پنج سال سررسید میشود. که تقریباً 1.17 میلیون دلار باقی مانده است. هر وام تجاری این ساختار را ندارد. نکته مهم این است که برنامه پرداخت را از سررسید تشخیص دهید و شرایط وام واقعی را بخوانید. کتابچه راهنمای وامدهی املاک تجاری OCC، پوشش پرداخت و پرداخت سررسید را به عنوان موضوعات جداگانه در نظر میگیرد.
فروش یک طرح بازپرداخت است. تامین مالی مجدد یکی دیگر از موارد است، اما مقدار موجود بعدا مشخص نیست. فرض کنید که یک وام دهنده بالقوه فقط 1.05 میلیون دلار در مقابل دارایی ارائه می کند. مالک قبل از هزینه های بازپرداخت با حدود 119000 دلار تفاوت بازدهی مواجه خواهد شد که باید توسط ذخایر موجود یا سایر وجوه پوشش داده شود.
انجام پرداخت های برنامه ریزی شده این الزام را حذف نمی کند. توانایی بازپرداخت یا بازپرداخت وام را به همراه توانایی ملک برای پوشش پرداخت های ماهانه خود ارزیابی کنید. همچنین در نظر بگیرید که اگر فروش در زمان برنامه ریزی شده جذاب نباشد، می توانید به نگهداری ملک ادامه دهید یا خیر.
ملاحظات مالیاتی ایالات متحده
مالیات بر آنچه که دارید تأثیر می گذارد، اما نتیجه به ساختار مالکیت، معامله و سرمایه گذار بستگی دارد.
استهلاک به طور کلی اجازه می دهد تا هزینه های ساختمان واجد شرایط در طول زمان کسر شود. زمین مستهلک نمی شود. تحت سیستم استهلاک عمومی معمول، ساختمانهای اجارهای مسکونی معمولاً از یک دوره بازیابی 27.5 ساله استفاده میکنند و املاک غیر مسکونی معمولاً از 39 سال استفاده میکنند. یک ساختمان مسکونی بزرگ فقط به دلیل داشتن وام تجاری در رده 39 ساله قرار نمی گیرد. طبقه بندی مالیات از قوانین مالیاتی قابل اجرا پیروی می کند، نه از نام محصول وام دهنده. IRS مقوله ها و معافیت ها را در نشریه 946 توضیح می دهد.
کسر استهلاک به طور خودکار مالیات بر حقوق یا سایر درآمدهای شما را کاهش نمی دهد. قوانین فعالیت غیرفعال و سایر محدودیتها ممکن است زمانی که زیانهای اجاره کسر میشوند محدود شوند.
صرافی واجد شرایط بخش 1031 ممکن است شناسایی سود را زمانی که دارایی تجاری یا سرمایه گذاری واجد شرایط با دارایی جایگزین واجد شرایط مبادله می شود، به تعویق بیندازد. این می تواند شامل املاک اجاره ای مسکونی و همچنین املاک تجاری غیر مسکونی باشد. معامله باید با قوانین قابل اجرا مطابقت داشته باشد. صرفاً فروش ملک و بعداً خرید ملک دیگر لزوماً واجد شرایط نیست.
قبل از تکیه بر معافیت های مالیاتی پیش بینی شده، از یک متخصص مالیات املاک بخواهید خرید، مالکیت و خروج مورد انتظار شما را ارزیابی کند. اقتصاد قبل از کسر مالیات را به اندازه کافی روشن نگه دارید تا ببینید جذابیت یک سرمایه گذاری تا چه حد به رفتار مالیاتی آن بستگی دارد.
برداشتن اولین قدم
قدم بعدی شما بستگی به نحوه سرمایه گذاری شما دارد. رویکردی را انتخاب کنید که متناسب با سرمایه و زمانی باشد که می توانید متعهد شوید، سپس قرارداد ملک، تامین مالی و مالکیت را با هم ارزیابی کنید.
برای سرمایهگذاریهای عمومی، داراییها، هزینهها، وامگیریها و نقشی که سرمایهگذاری در پرتفوی شما ایفا میکند را مقایسه کنید. برای یک معامله خصوصی، حامی و اسناد حاکم را به همراه پیشبینی مالکیت تحقیق کنید. برای مالکیت مستقیم، در مورد یک بازار و یک نوع ملک تحقیق کنید تا زمانی که بتوانید پیش بینی های خود را برای اجاره، هزینه ها و کارهای مرتبط تأیید کنید.
قبل از تعهد سرمایه، توضیح یک صفحه ای از فرصت را بنویسید. توضیح دهید که درآمد از کجا می آید، چرا انتظار دارید ادامه یابد، چه چیزی ممکن است به پول نقد اضافی نیاز داشته باشد، و چگونه انتظار دارید سرمایه خود را جبران کنید. قیمت پیشنهادی و بازده پیش بینی شده را در کنار این توضیح قرار دهید، سپس تعیین کنید که کدام فرضیات هنوز نیاز به تأیید دارند.
این تمرین باید راه حلی را در اختیار شما بگذارد که بتوانید توضیح دهید. نتیجه مورد انتظار ممکن است سرمایه گذاری را توجیه کند، یا تجزیه و تحلیل ممکن است نشان دهنده قیمت پایین تر، رویکرد مالکیت متفاوت یا ملک دیگری باشد. زمانی که شواهد خرید را تایید نمی کنند، حفظ سرمایه در دسترس شما نتیجه معقولی است.