4. برای درخواست فروش کوتاه به چه مدارکی نیاز دارم؟
وام دهندگان در کار توزیع پول رایگان به همه نیستند. شما به مدرکی نیاز دارید که نشان دهد در تنگنای مالی شدیدی هستید و نمی توانید پرداخت های خانه خود را انجام دهید.
Soldwisch می گوید: “شما باید تمام اسناد مالی شخصی خود را به وام دهنده خود نشان دهید. این شامل آخرین صورت های بانکی، اوراق خرد، بدهی کارت اعتباری و همچنین هزینه های ماهانه شما می شود.”
“شما همچنین باید اسناد پس انداز بازنشستگی خود را ارائه دهید – اگرچه وام دهنده شما هرگز نمی تواند از شما بخواهد که از پس انداز بازنشستگی برای استفاده از وام مسکن خود استفاده کنید.”
علاوه بر صورتهای مالی، وامدهنده شما به چندین سند دیگر نیز هنگام درخواست قرارداد فروش کوتاه مدت نیاز دارد، از جمله:
- نامه مجوز شخص ثالث (به نماینده شما اجازه می دهد تا با وام دهنده فروش کوتاه شما کار کند)
- فرم اطلاعات مشتری (برنامه شما)
- اظهارنامه مالیاتی دو سال گذشته
- کلیه صورتحسابهای بانکی دو ماه گذشته
- آخرین اظهارات وام مسکن (کلیه رهن های ملک)
- صورتهای مالی (شامل کلیه داراییها و بدهیها، مانند صورت حساب بازنشستگی، بدهی کارت اعتباری و غیره)
- نامه ای سخت
5. ارزش فعلی خانه من در یک فروش کوتاه چگونه تعیین می شود؟
تنها راهی که می توانید واجد شرایط فروش کوتاه مدت باشید این است که در حال حاضر بیش از ارزش خانه خود بدهکار باشید. بنابراین ارزش فعلی چگونه تعیین می شود؟ بستگی دارد.
اساساً دو راه برای به دست آوردن ارزش فعلی خانه شما وجود دارد: یا با نظر قیمت کارگزار (BPO) یا ارزیابی از یک ارزیاب دارای مجوز.
“با BPO، عامل تخمین را آماده می کند – در مقایسه با a ارزیاب دارای مجوز، که تصور آنها در بازار ممکن است متفاوت باشد. Soldwisch توصیه می کند که کدام یک در فروش کوتاه شما مورد نیاز است به وام دهنده بستگی دارد.
6. چه کسی هزینه های بسته شدن را در یک فروش کوتاه پرداخت می کند؟
در فروش سنتی خانه، هزینه های بسته شدن معمولاً بین خریدار و فروشنده مذاکره می شود.
همین امر در مورد فروش های کوتاه مدت نیز صادق است، اگرچه در این سناریو شما شخص ثالثی دارید – وام دهنده ای که باید این مذاکرات را تأیید کند – که می تواند آچار را در کار بیاندازد.
شرکت وام مسکن شما ممکن است با پرداخت هزینه های بسته شدن فروشنده موافقت کند، اما هرگونه درخواستی برای پوشش هزینه های خریدار را رد کند.
برخی از وام دهندگان نیز از فروشنده کوتاه مدت درخواست کمک می کنند، که پرداختی است که هنگام بسته شدن فروش انجام می شود. این پیش پرداخت برای جبران زیان های وام دهنده مورد نیاز است و می تواند برای پوشش هر گونه هزینه پایانی که وام دهنده با پرداخت آن موافقت می کند، استفاده شود.
7. فروش کوتاه مدت چگونه بر امتیاز اعتباری من تأثیر می گذارد؟
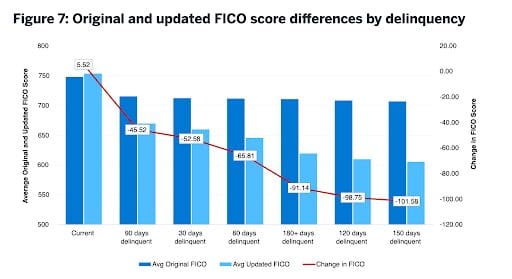
ورود به یک فروش کوتاه تاثیر منفی بر اعتبار شما خواهد داشت.
در واقع، داده های FICO نشان می دهد که فروش کوتاه مدت و سلب مالکیت خواهد بود به همان اندازه تأثیر منفی بر امتیاز اعتباری و بازپرداخت شما دارد.
با این حال، اخبار همه چیز بد نیست.
Soldwisch توضیح می دهد: “یک فروش کوتاه مدت می تواند تأثیر جدی بر اعتبار شما داشته باشد.”
با این حال، امتیاز اعتباری شما میتواند سریعتر پس از فروش کوتاه مدت بهبود یابد تا پس از سلب مالکیت. و هنگامی که امتیاز اعتباری شما بهبود یابد، پس از فروش کوتاه مدت، سریعتر واجد شرایط دریافت وام مسکن تضمین شده خواهید بود.
تاثیر یک فروش کوتاه مدت در مقابل سلب مالکیت بر اعتبار شما تا حد زیادی به سابقه اعتبار قبلی شما بستگی دارد. اگر قبل از فروش کوتاه مدت اعتبار زیادی داشتید، تأثیر منفی آن تا حدودی کمتر از زمانی است که سابقه بدهی پرداخت نشده، نکول و مشکلات اعتباری داشته باشید.
این تنها در صورتی صادق است که پس از فروش کوتاه مدت با پایین نگه داشتن بدهی اعتباری خود و پرداخت به موقع به عادات اعتباری خوب بازگردید. اگر این کار را انجام دهید، اعتبار شما به طور بالقوه دو سال پس از فروش کوتاه مدت شروع به بهبود می کند.
متأسفانه، هیچ تضمینی وجود ندارد که اعتبار شما پس از یک فروش کوتاه سریعتر از سلب مالکیت بهبود یابد. با این حال، فروش کوتاه مدت به عنوان بدهی «تسویهشده» محسوب میشود، که در مورد سلب مالکیت صدق نمیکند.
بدهی که به عنوان تسویه شده و پرداخت نشده علامت گذاری شده است عالی نیست، اما بهتر از این است که گزارش اعتباری خود را سلب مالکیت کنید.
از آنجایی که فروش کوتاه مدت منعکس کننده تمایل وام گیرنده برای تسویه بدهی است، بسیاری از وام دهندگان این موضوع را هنگام درخواست وام های آینده در نظر می گیرند.
8. ملاحظات مالیاتی برای فروش کوتاه چیست؟
به یاد دارید که بخشش بدهی از طرف وام دهنده شما به نوعی مانند پول رایگان (روی کاغذ) بود؟ خوب، در برخی از ایالت ها، این تسویه بدهی می تواند مشمول مالیات باشد.
سولدویش توضیح میدهد: «فروشندگان کوتاهمدت باید بدانند که در برخی از ایالتها، هنگامی که شرکت وام مسکن فروش کوتاه مدت آنها را تأیید کرد، 1099s برای مبلغ بدهی وام مسکن پرداخت شده دریافت میکنند.»
“بنابراین اساساً 1099 منعکس کننده آن بدهی تسویه شده بر روی مالیات های شما ظاهر می شود که گویی درآمدی است که دریافت کرده اید، که پیامدهای مالیاتی خواهد داشت.”
IRS این بخشش وام را لغو بدهی می نامد. اینکه مشمول مالیات خواهد بود یا خیر، بستگی به این دارد که آیا قوانین ایالتی شما اجازه وام های برگشتی یا بدون رجوع را می دهد.
اگر مال شما یک است وام رجوعی، بانک می تواند به دنبال سایر دارایی های شما برود تا مبلغ کسری که پس از فروش خانه باقی مانده را جمع آوری کند. وام دهندگانی که تصمیم به بخشش باقی مانده بدهی با وام بازگشتی دارند، به شما یک 1099 می فرستند زیرا این درآمد در نظر گرفته می شود.
اگر وام شما یک وام بدون رجوع است، بانک نمی تواند به دنبال سایر دارایی های شما برای وصول بدهی باقی مانده باشد. هر مقدار بدهی باقی مانده پس از فروش خانه برای پرداخت وام بدون رجوع، ابطال درآمد بدهی محسوب نمی شود. بنابراین شما یک 1099 نخواهید داشت.