یک سرمایه گذار در حال بررسی مرکز صنعتی Oakview است، یک ملک صنعتی کاملاً اجاره ای با قیمت درخواستی 4.75 میلیون دلار. هر سه اجاره نامه در طول دوره نگهداری پنج ساله برنامه ریزی شده منقضی می شوند. او از ما خواست تا خرید را امضا کنیم و به او کمک کنیم تا مشخص کند چه چیزی می تواند ارائه دهد.
برنامه او این است که در صورت امکان اجاره نامه های موجود را تمدید کند، برای هر فضای خالی مستاجران جدیدی پیدا کند و با چند سال باقی مانده از اجاره های جدید، بفروشد. او قصد دارد به دنبال تمدید باشد، اما نمی خواهد خرید مشروط به دریافت آنها باشد. او از ما خواست آزمایش کنیم که اگر هر سه مستاجر بروند و اجاره مجدد هر آپارتمان شش ماه طول بکشد، چه اتفاقی میافتد.
هدف سرمایه گذار 12 درصد نرخ بازگشت سرمایه داخلی قبل از مالیات یا IRR است. ما باید تعیین کنیم که چه قیمت خریدی بر اساس مفروضات اجاره فرعی مشخص شده این نیاز را برآورده می کند.
ما از طریق تجزیه و تحلیل Proforma PropertyMetrics کار خواهیم کرد، از درآمد حاصل از اجاره نامه های موجود شروع می کنیم و به سمت بازگشت سرمایه (ROI) می رویم.
ملک و اجاره های موجود آن
Oakview شامل 30000 فوت مربع برای اجاره در فلوریدا مرکزی است که به سه آپارتمان انباری قابل مقایسه با ساختمان های اداری متوسط تقسیم شده است. ما فرض میکنیم که سرمایهگذار ملک را در 1 ژانویه 2027 به دست میآورد و آن را در 31 دسامبر 2031 میفروشد. طرح کسبوکار امکان تعمیر و نگهداری معمول و کارهای محدود را برای آمادهسازی آپارتمانها برای مستاجران، اما نه بازسازی عمده را فراهم میکند.
نقطه شروع لیست اجاره ها و شرایط هر اجاره موجود است. در جدول زیر، اجاره بهای پایه نشان داده شده است تاریخ شروع اولیه اجاره نامه، به دلار سالانه در هر فوت مربع، با پرداخت ماهانه. ما این اجاره اولیه را همراه با برنامه افزایش اجاره وارد می کنیم تا مدل بتواند اجاره بهای پرداخت شده را در طول پیش بینی ما تعیین کند.
اجاره ها و اجاره های موجود افزایش می یابد
| مستاجر | منطقه | اجاره اصلی اصلی | شروع اجاره نامه | انقضای اجاره نامه |
|---|---|---|---|---|
| ج: توزیع | 10000 SF | 11.00 دلار / SF / سال | 1 ژوئیه 2025 | 30 ژوئن 2029 |
| ب: بسته بندی | 10000 SF | 12.00 دلار / SF / سال | 1 آوریل 2026 | 31 مارس 2030 |
| ج: لوازم صنعتی | 10000 SF | 13.00 دلار/SF/سال | 1 ژانویه 2026 | 31 دسامبر 2028 |
افزایش اجاره بها در این قراردادها به شرح زیر است:
| مستاجر | افزایش اجاره بها | تاریخ های اجرایی تحت اجاره موجود |
|---|---|---|
| الف | 3% اجاره قبلی هر 12 ماه | 1 جولای 2026; 1 جولای 2027; 1 جولای 2028 |
| ب | 0.50 دلار به ازای هر 18 ماه به نرخ سالانه اضافه کنید | 1 اکتبر 2027; 1 آوریل 2029 |
| سی | وجود ندارد | آپارتمان تا 31 دسامبر 2028 |
مستاجر A قبلاً یک افزایش را قبل از تحصیل دریافت کرده است. افزایش بعدی مستاجر B در اکتبر 2027، نه ماه پس از اولین سال پیش بینی، اعمال می شود. بنابراین، درآمد سالانه او شامل نه ماه به ازای هر فوت مربع 12 دلار و سه ماه با 12.50 دلار خواهد بود:
10000 SF × [($12.00 × 9/12) + ($12.50 × 3/12)] = 121250 دلار
با اعمال سه نمودار تقریباً به دست می آید 366250 دلار اجاره پایه در سال 2027. ما فرض میکنیم که هیچ حق فسخ زودهنگام، گزینههای تمدید قیمت ثابت یا تعهدات و کمیسیونهای بهبود اولیه مستاجر وجود ندارد که این پیشبینی را تغییر دهد.
اجاره اصلی تنها بخشی از درآمد ملک است. اجاره همچنین مستاجران را ملزم می کند که برخی از هزینه های عملیاتی را بازپرداخت کنند، بنابراین گام بعدی ما این است که بودجه هزینه را تعیین کنیم و تعیین کنیم که چه مقدار از آن می تواند توسط مالک بازپرداخت شود.
هزینه های عملیاتی و بازپرداخت به مستاجران
ما از بودجه عملیاتی زیر برای سال اول مالکیت استفاده می کنیم:
| هزینه | بودجه سالانه 2027 | % ثابت |
|---|---|---|
| مالیات بر املاک | 75000 دلار | 100% |
| بیمه اموال | 24000 دلار | 100% |
| تعمیر و نگهداری مناطق مشترک (CAM) | 45000 دلار | 100% |
| مدیریت اموال | 18000 دلار | 100% |
| مجموع | 162000 دلار |
ما این هزینه ها را 100٪ ثابت با توجه به اشغال معرفی می کنیم، زیرا با خالی شدن یک آپارتمان، بودجه کاهش نمی یابد. مدیریت ثابت است و مستأجران به طور جداگانه خدمات برق را به طور جداگانه پرداخت می کنند. ما هزینه های ساخت و ساز را به طور مساوی در طول ماه ها تقسیم می کنیم.
مالیات بر دارایی، بیمه و CAM در سال اول 144000 دلار بود. تحت اجاره نامه های موجود خود، A و B هر یک یک سوم این هزینه ها یا 48000 دلار را بازپرداخت می کنند. مالک مسئول هزینه مدیریت است که از بازپرداخت هر اجارهکننده مستثنی میشود.
C همان بخش از مالیات و بیمه را بازیابی می کند، اما تعهد CAM آن مشمول تعلیق ثابت هزینه سالانه 1.00 دلار / SF است. بودجه CAM در کل ساختمان 1.50 دلار / SF است. C 0.50 دلار به ازای SF بالاتر از توقف یا 5000 دلار برای بسته خود می پردازد، در حالی که مالک 10000 دلار باقی مانده از سهم CAM را به C می پردازد. با احتساب مالیات و بیمه، کل بازیابی C 38000 دلار است.
بنابراین، کل بازپرداخت به مستاجرین 134000 دلار است. اضافه کردن این به اجاره پایه تقریباً 500250 دلار درآمد ناخالص به همراه دارد. پس از کسر کل کمک هزینه جای خالی 1% و هزینه های عملیاتی، به درآمد خالص عملیاتی یا NOI برای سال اول می رسیم:
| محاسبه درآمد سال اول | مقدار |
|---|---|
| اجاره پایه | 366250 دلار |
| بازپرداخت مستاجران | 134000 دلار |
| درآمد ناخالص | 500250 دلار |
| کمک هزینه عمومی جای خالی | (5002 دلار) |
| هزینه های عملیاتی | (162000 دلار) |
| درآمد خالص عملیاتی | 333,247 دلار |
مبالغ نشان داده شده از محاسبات ماهانه گرد می شوند، بنابراین افزودن ردیف های گرد شده ممکن است با مجموع نشان داده شده 1 دلار متفاوت باشد.
1٪ کمک هزینه کل جای خالی یک فرض موردی است، نه یک نرخ جای خالی بازار اندازه گیری شده یا تخمین جداگانه ای از ضررهای اعتباری. بعداً جای خالی اجاره ای خاص را مدل خواهیم کرد. بازسازی یک سوم سهم هر آپارتمان از کل ساختمان را حفظ می کند، بنابراین مستاجران اشغال شده هزینه یک آپارتمان خالی را متحمل نمی شوند.
NOI به دست آمده نقطه شروعی برای تجزیه و تحلیل اکتساب به ما می دهد. این نشان میدهد که اجارههای موجود پس از هزینههای عملیاتی، قبل از تامین مالی و هزینههای سرمایه چه تولید میکنند. قبل از تمدید پیشبینی تا انقضای اجاره، باید مشخص کنیم که چگونه بودجههای هزینه و پیشبینیهای اجاره آینده در طول زمان تغییر میکنند.
مفروضات تورم
ما از 1 ژانویه 2027 بهعنوان تاریخ پایه برای بودجههای هزینه عملیاتی، کمک هزینه جایگزینی دورهای و پیشبینیهای بهبود اجاره و مستاجر (TI) استفاده میکنیم. پروفایل های تورم تغییر سالانه اعمال شده برای هر یک از این ورودی ها را مشخص می کند:
| مشخصات تورم | نرخ سالانه | پیوست به |
|---|---|---|
| تورم بازار | 0% | اجاره های اولیه بازار و تمدید قبل از شروع اجاره بعدی |
| تورم هزینه | 3% | مالیات بر دارایی، بیمه، CAM، مدیریت، کمک هزینه جایگزینی دوره ای و کمک هزینه تمدید و TI برای مستاجران جدید |
| تورم عمومی | 0% | در این مورد، رشد اضافی نسبت داده نمی شود |
اولین تعدیل تورم هزینه در 1 ژانویه 2028 اتفاق میافتد و پس از آن در هر ژانویه 3 درصد افزایش مییابد. بنابراین، هزینه ها و کمک هزینه های TI 2029 منعکس کننده دو سال افزایش ترکیبی نسبت به پیش بینی های سال 2027 است.
با تورم بازار در 0٪، ما در حال حفظ بازار و شروع اجاره بها برای تجدید در سطح آنها از ژانویه 2027 تا شروع اجاره بعدی هستیم. بنابراین، این خرید به رشد اجاره در کل بازار متکی نیست، اگرچه ممکن است اجاره بهای بازار همچنان کاهش یابد. افزایش اجاره بها در یک اجاره جداگانه است: اجارههای موجود برنامهریزی اعلام شده خود را حفظ میکنند و اجارههای آتی که در زیر توضیح داده میشوند افزایش سالانه 3 درصدی خود را دارند که از اولین سالگرد اجاره شروع میشود. این افزایش های قراردادی کاربرد تورم هزینه نیست.
امضای دور بعدی قراردادهای اجاره
ما با پرونده تمدید شروع خواهیم کرد. توسعه دهنده به دنبال یک دوره هفت ساله جدید برای هر مستأجر است که بلافاصله پس از انقضای اجاره فعلی آنها شروع می شود. ما یک اجاره سالانه اولیه 13.00 دلار در هر فوت مربع را برای هر سه آپارتمان می پذیریم، با 3٪ افزایش در هر سالگرد اجاره جدید.
هر اجاره جدید همچنین مستلزم بازپرداخت کامل یک سوم مالیات، بیمه و CAM، به استثنای مدیریت است. برای C، این به معنای مذاکره برای توقف CAM پس از انقضای اجارهنامه فعلی آن در 31 دسامبر 2028 است. اجاره پایه اولیه آن 13.00 دلار به ازای هر SF باقی میماند، اما هزینههای اشغال کل آن با جذب هزینههایی که قبلاً توسط مالک پرداخت شده است، افزایش مییابد.
اگر سرمایه گذار نیاز به یافتن مستاجر جدید داشته باشد، همان ساختار شروع اجاره و بازپرداخت اعمال می شود. آنچه تغییر می کند زمان ماندن و هزینه تضمین اجاره نامه است. اکنون هر دو مجموعه فرضیات اجاره بازار را معرفی می کنیم، اگرچه ابتدا مدل را با تمدید همه مستاجرین اجرا می کنیم:
| ورودی، برای آپارتمان | بازار / مستاجر جایگزین | تمدید |
|---|---|---|
| اجاره اولیه اولیه سالانه | 13.00 دلار / SF | 13.00 دلار / SF |
| کمک هزینه بهبود مستاجر (TI)، در ژانویه 2027 $ | 80000 دلار | 20000 دلار |
| کمیسیون لیزینگ | 5% | 2% |
| اجاره رایگان یک بار شروع شد | 0 ماه | 0 ماه |
| ماه ها خالی | 6 ماه | 0 ماه |
در PMX، دوره هفت ساله، 3 درصد افزایش اجاره سالانه و بازپرداختهای آتی، فرضیات بدون وزن مشترک هستند. آنها چه مستاجر موجود را تمدید کنند و چه مستاجر جدید فضا را اشغال کند، اعمال می شوند، با افزایش اجاره بها بعد از دوازده ماه اول.
ما در این پیشبینی اول، احتمال تمدید را برای هر مستأجر 100٪ تنظیم کردیم. این هزینههای اجاره و غیراقامت تمدید را انتخاب میکند. مفروضات در مورد بازار مستاجر جایگزین با اقامت شش ماهه در بازار در داده های ورودی برای مقایسه بعدی باقی می ماند.
کمک هزینه های بهبود مستاجر (TI) کار محدودی را در فضایی پوشش می دهد که می تواند دوباره استفاده شود. با استفاده از پیشبینیهای ژانویه 2027 و مشخصات تورم هزینه 3 درصد در بالا، کمک هزینه TI تمدید ژانویه 2029 C شامل دو افزایش سالانه است: 20,000 دلار × 1.03² یا 21,218 دلار.
هزینه های اجاره بر روی هفت سال کامل اجاره پایه، با احتساب افزایش سالانه، محاسبه می شود، اما نه برای بازپرداخت. این به این معنی است که مالک برای کل اجاره کارمزد می پردازد، حتی اگر قصد فروش قبل از انقضای آن را داشته باشد. ما فرض می کنیم که کمک هزینه بهبود و کمیسیون با شروع دوره جدید پرداخت می شود. شرایط و تاریخ های پرداخت، فرضیاتی برای تجزیه و تحلیل هستند و باید در طول مذاکرات اجاره تایید شوند.
به طور جداگانه، ما کمک هزینه جایگزینی سالانه 9000 دلار را برای هزینههای سرمایهای مکرر در سال 2027 در نظر میگیریم. این مبلغ 3 درصد از طریق تورم هزینه افزایش مییابد و به طور مساوی طی ماهها توزیع میشود. ما این هزینهها را تحت NOI، بدون بازپرداخت مستاجران، کسر میکنیم و آنها را از اصلاحات و کمیسیونهای مستاجر جدا نگه میداریم.
جریان نقدی ملک قبل از پرداخت بدهی
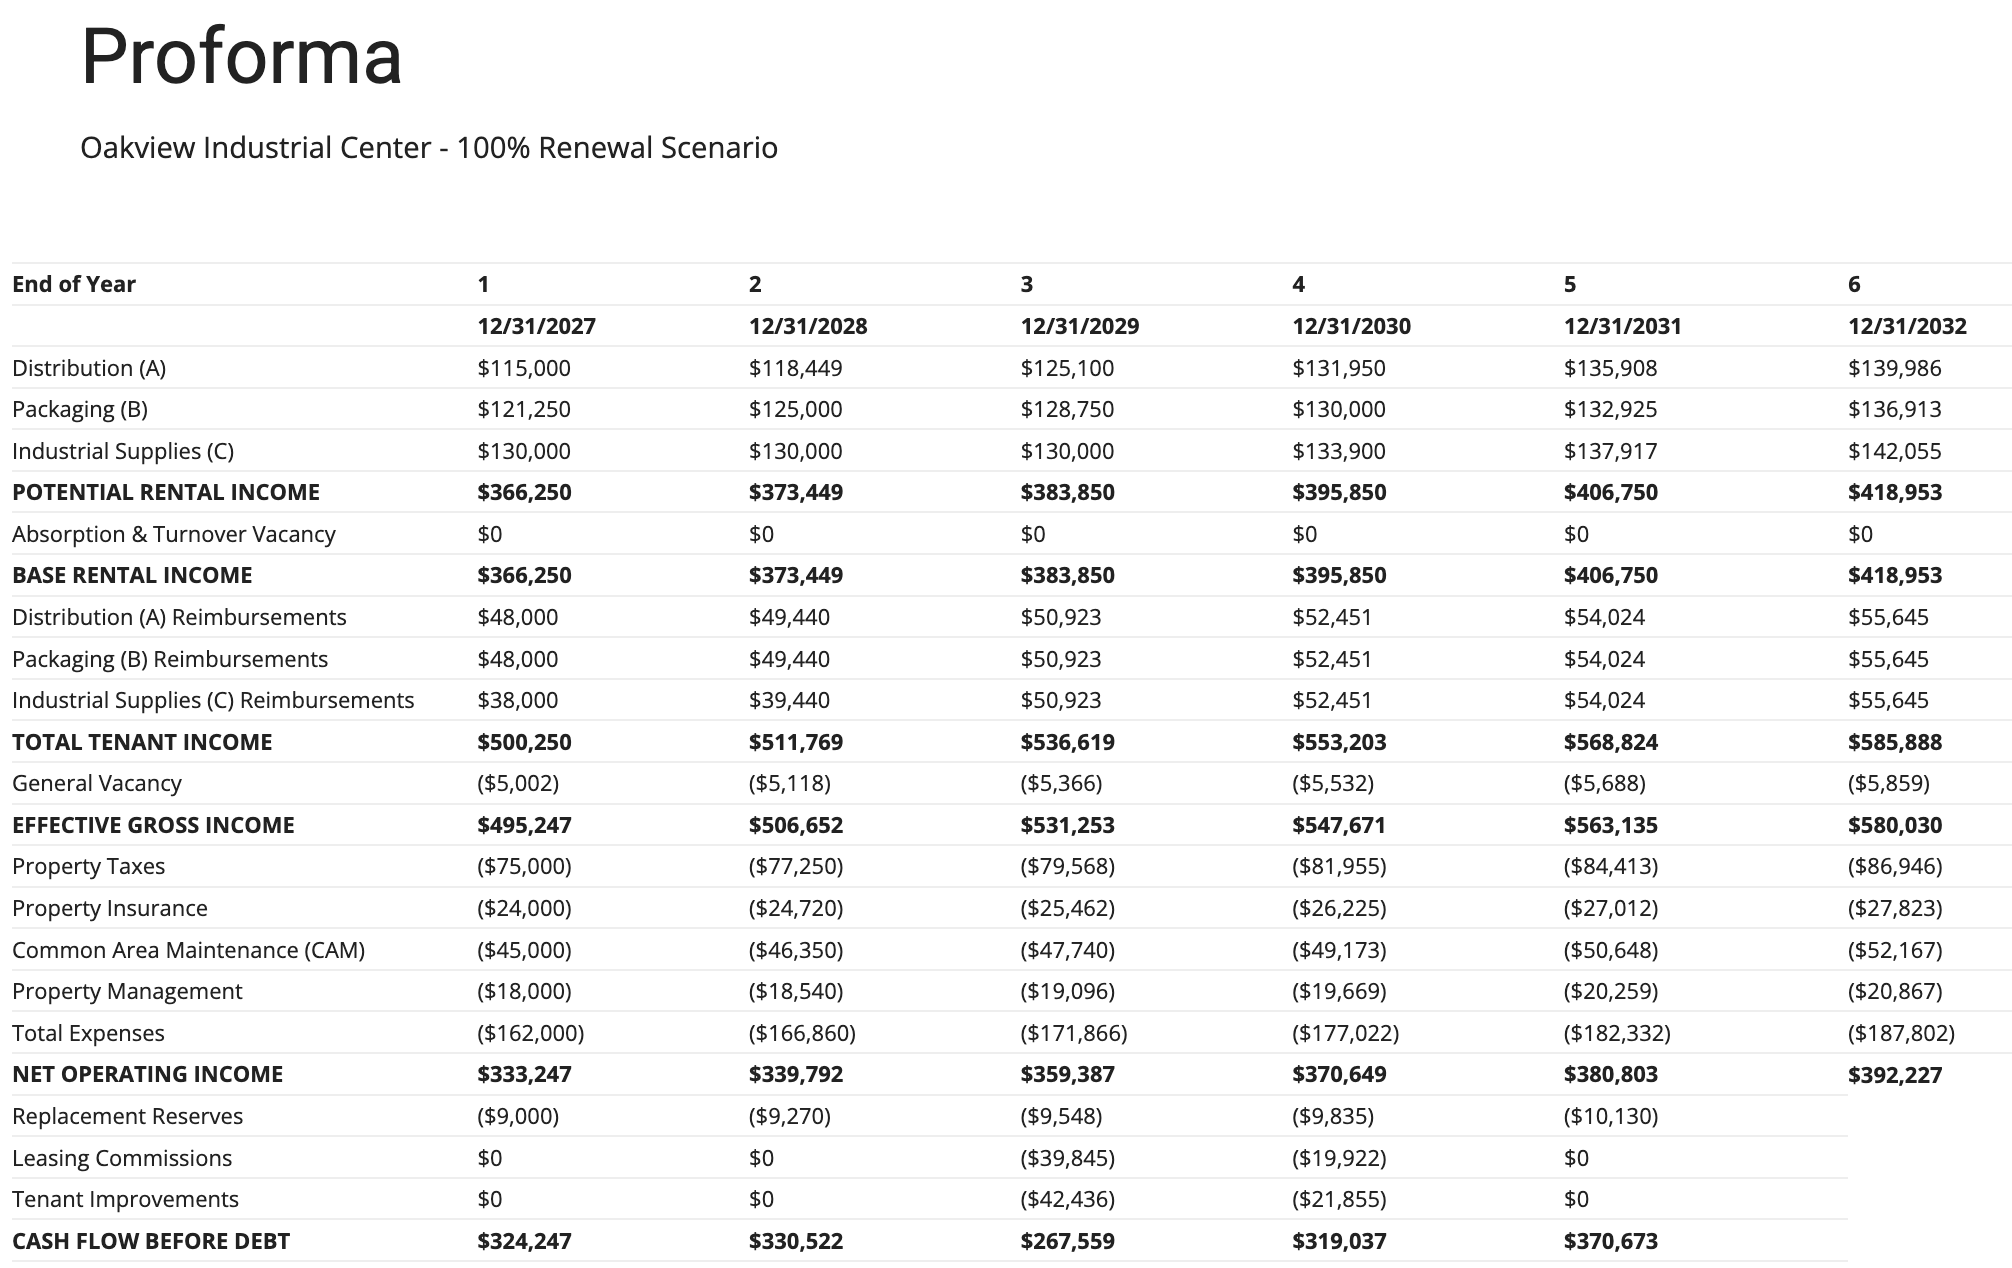
تمدید C در ژانویه 2029، A در ژوئیه 2029، و B در آوریل 2030 آغاز می شود. اجاره هیچ ضرری بین اجاره نامه ها وجود ندارد، اما مالک برای به دست آوردن این تعهدات تقریباً 124,000 دلار برای بهبود و کمیسیون هزینه می کند. در اینجا فرم کامل پیش از بدهی در این مرحله آمده است:
پس از تمام هزینه ها و کمک هزینه جایگزینی سالانه، جریان نقدی قبل از خدمات بدهی و درآمد حاصل از فروش عبارت است از:
| اسکریپت تمدید | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|
| جریان نقدی قبل از بدهی | 324,247 دلار | 330522 دلار | 267559 دلار | 319,037 دلار | 370673 دلار |
کاهش در سال 2029 نشان دهنده هزینه تجدید C و A در آن سال است. هزینه های نوسازی B در سال 2030 دنبال می شود. اشغال 100٪ باقی می ماند، اما مقدار موجود برای پرداخت بدهی و توزیع به سرمایه گذار در طول سال های اجاره کاهش می یابد. این هزینه ها باید در نتیجه لحاظ شود حتی زمانی که تلاش حفظ موفقیت آمیز باشد.
ما اکنون یک پیشبینی در سطح دارایی داریم که شامل درآمد عملیاتی و هزینههای طرح اجاره است. گام بعدی این است که تامین مالی اکتساب را اضافه کنید و تعیین کنید که سرمایه گذار چه مقدار پول باید در زمان بسته شدن سرمایه گذاری کند و می تواند انتظار دریافت در طول مالکیت را داشته باشد.
اندازه وام کسب
برای تامین مالی، نرخ سود ثابت 6 درصد، پرداخت های ماهانه بر اساس استهلاک 25 ساله و مدت وام پنج ساله را می پذیریم. مانده اصلی سررسید است. وام دهنده پیشنهادی وام را به 65٪ وام به ارزش محدود می کند و برای اندازه اولیه به حداقل 1.30 برابر پوشش خدمات بدهی یا DSCR نیاز دارد.
برای این مثال، محاسبه پوشش وام دهنده از NOI سال اول پس از کسر کمک هزینه جایگزینی استفاده می کند. ما فرض می کنیم که وام دهنده پیش بینی عملیاتی ما را برای این آزمایش اولیه و ارزش دارایی برابر با قیمت خرید می پذیرد. بنابراین، یک سقف وام 65 درصد قیمت و دیگری از درآمد موجود را محاسبه می کنیم، سپس مقدار کمتر را انتخاب می کنیم.
NOI سال اول 333247 دلار، منهای 9000 دلار کمک هزینه جایگزینی، 324247 دلار را برای تست پوشش باقی می گذارد. شرط 1.30 برابری به این معنی است که درآمد باید حداقل برابر با 1.30 دلار برای هر دلار اصل و بهره برنامه ریزی شده باشد. تقسیم بر 1.30 حداکثر بدهی سالانه را نشان می دهد:
324,247 دلار ÷ 1.30 ≈ 249,421 دلار حداکثر خدمات بدهی سالانه
با نرخ فرضی 6٪ و 25 سال استهلاک ماهانه، این پرداخت سالانه از وام تقریباً 3,225,985 دلار پشتیبانی می کند. سقف بر اساس قیمت پایین تر است: 65٪ از قیمت درخواستی 4.75 میلیون دلار است 3,087,500 دلار. ما از این مبلغ به عنوان وام خرید استفاده می کنیم.
خدمات بدهی سالانه حاصل 238714 دلار است که پوشش سال اول 1.36 برابر پس از کمک هزینه جایگزینی را ارائه می دهد. با کم کردن این پرداخت ها از جریان نقدی ملک، مقدار حقوق صاحبان سهام زیر باقی می ماند:
$324,247 – $238,714 = $85,533
این وام همچنین دارای 1٪ کارمزد اولیه یا 30875 دلار است. علاوه بر این، خریدار 135000 دلار برای سایر هزینه های خرید در نظر گرفته است. با افزودن قیمت خرید، این هزینهها و کارمزد وام، و سپس کم کردن درآمد وام، سرمایه اولیه سرمایهگذاری به دست میآید. 1,828,375 دلار. این پول نقد مورد نیاز برای کسب است، نه کل سرمایه ای که ممکن است در طول مالکیت مورد نیاز باشد. این وام هیچ پیش پرداخت اضافی برای پوشش هزینه های اجاره آتی ندارد.
این وام پذیرفته شده در مدل ما را تعیین می کند، اما امضای وام دهنده را کامل نمی کند. وام دهنده همچنین باید انقضای اجاره نامه و توانایی سرمایه گذار برای تامین مالی جای خالی را که در صورت عدم تمدید اهمیت می یابد، بررسی کند. ابتدا، تجزیه و تحلیل تمدید را با اضافه کردن درآمد حاصل از فروش کامل می کنیم.
برآورد درآمد حاصل از فروش و بازده حقوق صاحبان سهام
با تمدیدهای هفت ساله فرضی، اجاره C تا دسامبر 2035، A تا ژوئن 2036 و B تا مارس 2037 ادامه دارد. برای فروش در دسامبر 2031، هر کدام بین چهار تا پنج سال باقی مانده است. خریدار با آن دور اجاره نامه تکمیل و پرداخت شده، به جای اینکه مدت کوتاهی پس از خرید منقضی شود، یک رول اجاره دریافت می کند.
برای محاسبه قیمت فروش، NOI پیش بینی شده سال آینده را با نرخ سرمایه خروج 7.50 درصد سرمایه گذاری می کنیم:
قیمت ناخالص فروش = 2032 ملک NOI ÷ 7.50%
پیشبینی تمدید تقریباً 392227 دلار NOI در سال 2032، قبل از کمک هزینه جایگزینی، تولید میکند. سرمایه گذاری این درآمد، قیمت ناخالص فروش تخمینی را نشان می دهد. سپس 3 درصد هزینه فروش و مانده وام باقی مانده پس از آخرین پرداخت برنامه ریزی شده را کسر می کنیم:
| فروش کیس تمدید 31 دسامبر 2031 | مقدار |
|---|---|
| قیمت ناخالص فروش | 5,229,696 دلار |
| هزینه فروش 3% | (156,891 دلار) |
| مانده اعتباری پس از آخرین پرداخت برنامه ریزی شده | (2,776,653 دلار) |
| درآمد خالص فروش به حقوق صاحبان سهام می رسد | 2,296,152 دلار |
سقف خروج قبل از کمک هزینه جایگزینی مکرر برای NOI اعمال می شود، در حالی که پوشش وام دهنده از درآمد پس از آن کمک هزینه استفاده می کند. ما تا سال 2032 پیشبینی میکنیم تا محاسبه کنیم که خریدار بعدی برای جریان درآمد چه چیزی پرداخت خواهد کرد. سرمایه گذار ما در پایان سال 2031 می فروشد و جریان نقدی عملیاتی را از سال آینده دریافت نمی کند.
یک نکته در مورد مالیات بر دارایی پس از فروش. به جای تلاش برای تخمین تجدید ارزیابی پس از فروش، ما به سادگی از نرخ تورم سالانه 3 درصدی خود در سال پس از فروش دوباره استفاده می کنیم. از آنجایی که هر سه اجاره نامه به طور کامل مالیات دارایی را بازپرداخت می کنند، تنها یک اثر خالص کوچک از 1٪ کمک هزینه کل جای خالی وجود خواهد داشت. بعداً مجموعه ای از محدودیت های خروج را نیز آزمایش خواهیم کرد.
سقف خروج 7.50% یک فرض باقی می ماند و نه نرخی که از فروش قابل مقایسه برای این دارایی فرضی ایجاد شده است. مدتهای طولانیتر اجاره به خریدار دید بیشتری نسبت به درآمد میدهد، اما اعتبار مستاجر، شرایط ساختمان و هزینههای اجاره فرعی بالقوه هنوز اهمیت دارد. افزایش قرارداد همچنین اجاره های بعدی را بالاتر از اجاره بازار ثابت فرضی ما قرار می دهد. ما همچنین محدودیت خروج 8.00٪ را آزمایش خواهیم کرد و سپس به طیف وسیع تری از نتایج فروش و تامین مالی مجدد قبل از تصمیم گیری در مورد ادامه قیمت پیشنهادی نگاه خواهیم کرد. در اینجا پروفرمای کامل ما در حال حاضر است:
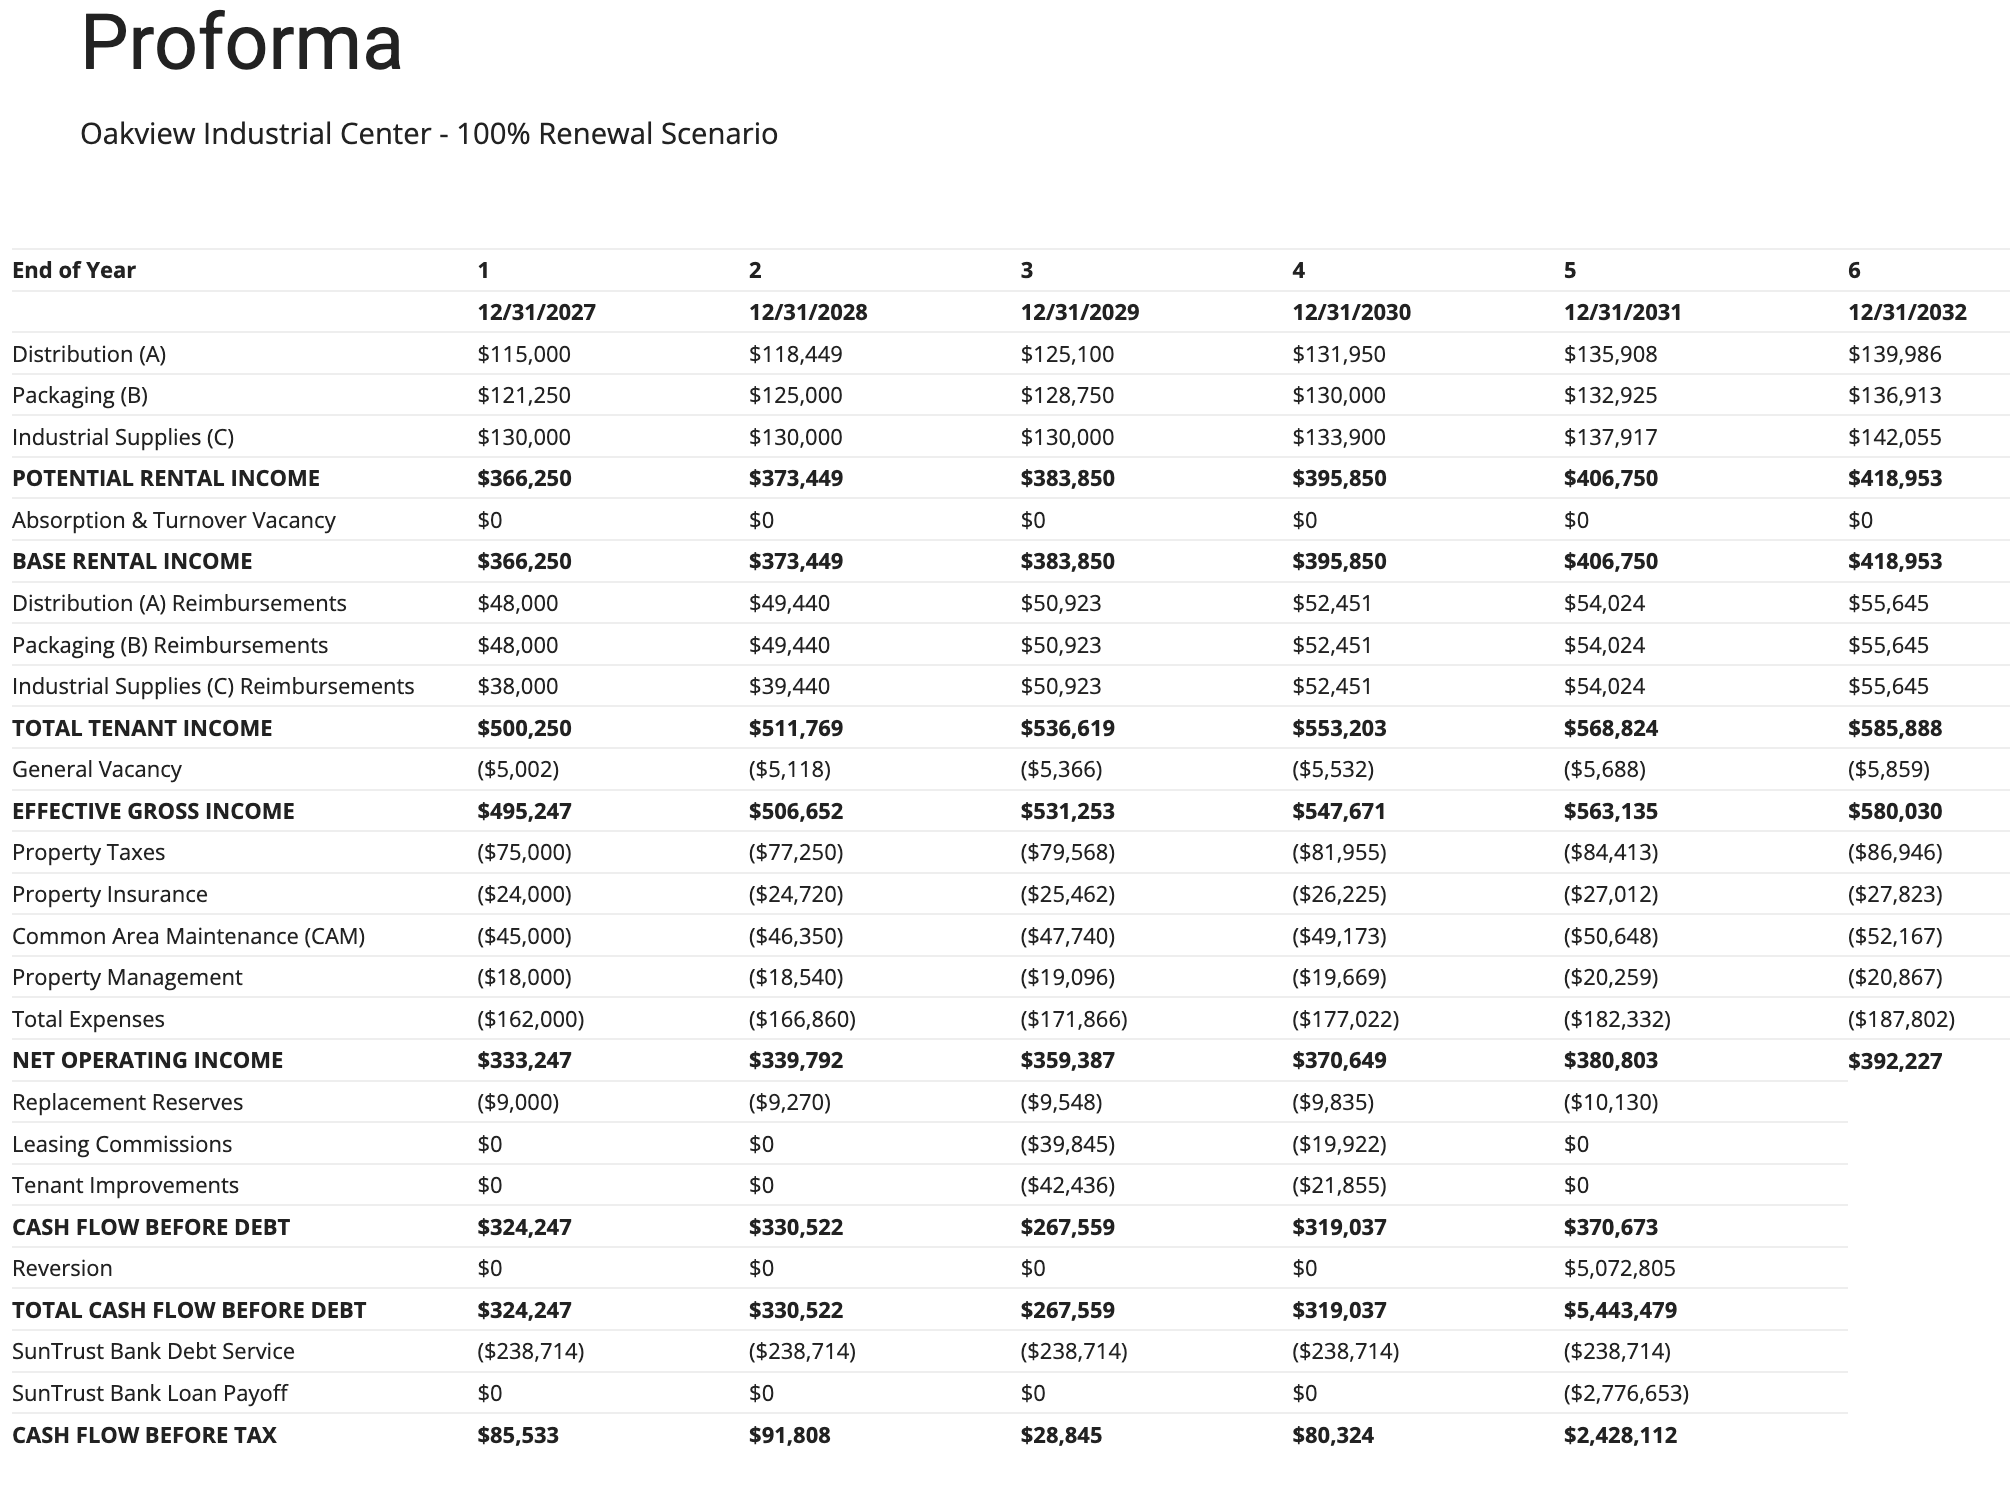
تمدید پیش فرم شامل اجاره نامه های موجود، هزینه های تجدید، هزینه های عملیاتی، خدمات بدهی و درآمد خالص فروش در پایان سال 2031 است.
اکنون میتوانیم بازده سرمایهگذار را با استفاده از سرمایهگذاری اولیه، جریانهای نقدی در طول مالکیت و خالص عواید فروش محاسبه کنیم. XIRR در جریانهای نقدی سرمایه ماهانه تاریخدار، بازده سالانهای را نشان میدهد 8.94٪. ملک در حال ایجاد جریان نقدی است و طرح لیزینگ کامل شده است، اما بازده هنوز کمتر از 12 درصد نیاز سرمایه گذار به قیمت درخواستی است.
هر محاسبه بازگشتی از همان قرارداد ماهانه با تاریخ استفاده می کند. جریان نقدی مثبت به عنوان یک توزیع و کسری به عنوان یک سهم اضافی در نظر گرفته می شود. پروفرم های سالانه این مقادیر را جمع می کنند، در حالی که XIRR زمان بندی آنها را حفظ می کند.
ما همچنین ضریب حقوق صاحبان سهام را محاسبه میکنیم، که کل توزیعها را بر تمام حقوق صاحبان سهام تقسیم میکند. این نشان می دهد که به ازای هر دلار سرمایه گذاری شده چه مقدار پول باز می گردد، از جمله بازده آن دلار. برخلاف XIRR، هنگام دریافت پول ضبط نمی کند. هر دو معیار از برنامه یکسانی از جریانهای نقدی حقوق صاحبان سهام، از جمله هرگونه مشارکت اضافی در طول مالکیت استفاده میکنند.
چند برابری برابری = توزیع کل حقوق صاحبان سهام ÷ کل مشارکت در حقوق صاحبان سهام
در صورت تمدید با قیمت درخواستی 4.75 میلیون دلار، سرمایه گذار 1،828،375 دلار به خرید کمک می کند. بر اساس این فرض که مازاد ماهیانه توزیع می شود، در ماه هایی که هزینه های تمدید بیشتر از جریان نقدی موجود ملک است، تقریباً 95729 دلار کمک می کند. اگرچه خالص جریان نقدی هر سال مثبت است، اما این ماه های فردی هنوز نیاز به تامین مالی دارند.
بنابراین، کل مشارکتهای سهام تقریباً 1,924,104 دلار است. در طول دوره نگهداری پنج ساله، سرمایه گذار تقریباً 2,810,351 دلار در توزیع دریافت می کند که شامل درآمد حاصل از فروش پس از فروش و بازپرداخت وام می شود. ضریب برابری برابر است:
حقوق صاحبان سهام = $2,810,351 ÷ $1,924,104 ≈ 1.46x
سرمایهگذار به ازای هر دلار سرمایهگذاری شده تقریباً 1.46 دلار دریافت میکند که شامل بازده سرمایهاش میشود. چند برابری کل پول برگشتی را توصیف می کند، در حالی که 8.94٪ XIRR مربوط به زمانی است که او کمک می کند و آن پول را دریافت می کند. هر دو معیار از جریان های نقدی ماهانه یکسانی از حقوق صاحبان سهام استفاده می کنند.
بنابراین، پرونده تمدید سودآور است، اما بازده سالانه آن 8.94٪ کمتر از نیاز سرمایه گذار 12٪ باقی می ماند. قبل از اینکه تصمیم بگیریم چقدر کمتر پیشنهاد بدهیم، باید در مورد هزینه یافتن مستاجران جدید تحقیق کنیم، که نتیجه ای است که او از ما خواسته تا در تعیین حد قیمت خود استفاده کنیم.
در صورت عدم تمدید مستاجران
ما قیمت خرید و وام خرید را بدون تغییر نگه میداریم، سپس احتمال تمدید هر مستاجر را روی 0 درصد تعیین میکنیم. این مدل اکنون از کمک هزینهها و کمیسیونهای جدید بهبود مستاجر همراه با فرض اشغال شش ماهه استفاده میکند. اجاره نامه های موجود هنوز در تاریخ اصلی خود منقضی می شوند:
| آپارتمان | مدت جای خالی | اجاره جایگزین شروع می شود |
|---|---|---|
| سی | ژانویه تا ژوئن 2029 | 1 ژوئیه 2029 |
| الف | جولای–دسامبر 2029 | 1 ژانویه 2030 |
| ب | آوریل–سپتامبر 2030 | 1 اکتبر 2030 |
مستاجر جدید C شروع به پرداخت اجاره بها می کند درست زمانی که A از خانه خارج می شود. اگرچه اجاره هر آپارتمان شش ماه طول میکشد، اما این دو جای خالی پشت سر هم رخ میدهند و یک سوم ساختمان را در سال 2029 خالی میگذارند. با اجاره اولیه فرضی 13.00 دلار/SF، این دورههای خالی 130000 دلار از اجاره پایه حذف میشوند:
2 آپارتمان × 10,000 SF × 13.00 دلار / SF / سال × 6/12 = 130,000 دلار
ضرر بیشتر از اجاره پایه است. مالک همچنین از یک آپارتمان خالی بازپرداخت دریافت نمی کند در حالی که مالیات دارایی، بیمه، CAM، هزینه مدیریت و پرداخت وام ادامه دارد. خروج B باعث ایجاد یک جای خالی شش ماهه جدید در سال 2030 و 65000 دلار دیگر اجاره پایه از دست رفته می شود. در پیشبینی نشاندادهشده، این زیانهای گردش مالی به اندازهای بزرگ هستند که هیچ کسر جداگانهای برای مشاغل خالی در هر سال وجود ندارد.
اجارههای جدید نیز قبل از اینکه درآمد زیادی برای مالک ایجاد کنند، به پول نقد نیاز دارند. طبق مفروضات پرداخت ما، کمک هزینه افزایش C و کمیسیون در ژوئیه 2029، A در ژانویه 2030 و B در اکتبر 2030 پرداخت می شود. مشاهده پیش بینی ماهانه به ما امکان می دهد این هزینه ها را در کنار درآمد حاصل از بسته های دیگر مشاهده کنیم.
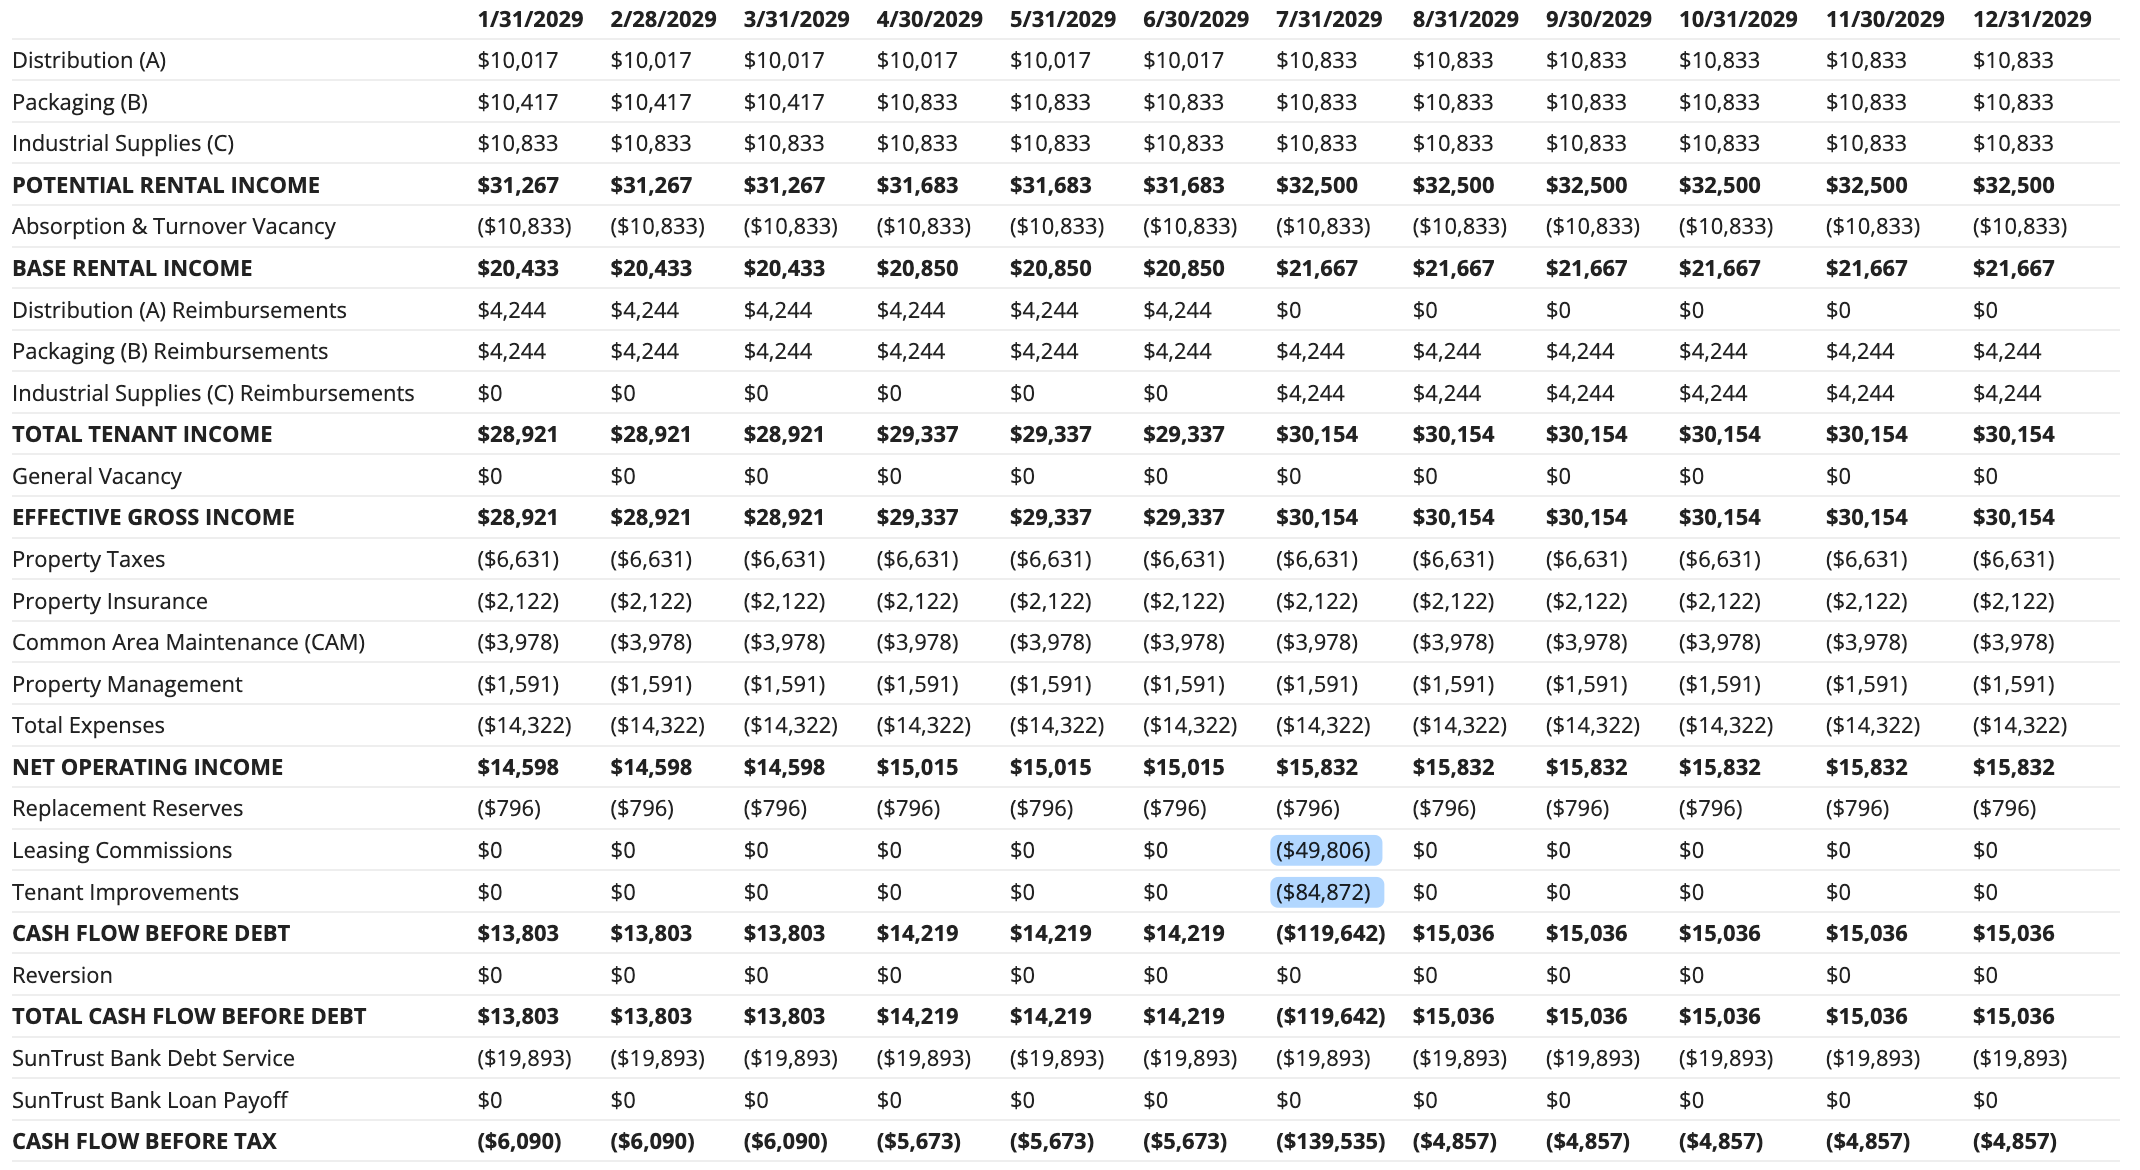
جریان نقدی ماهانه برای پرونده عدم تمدید در سال 2029.
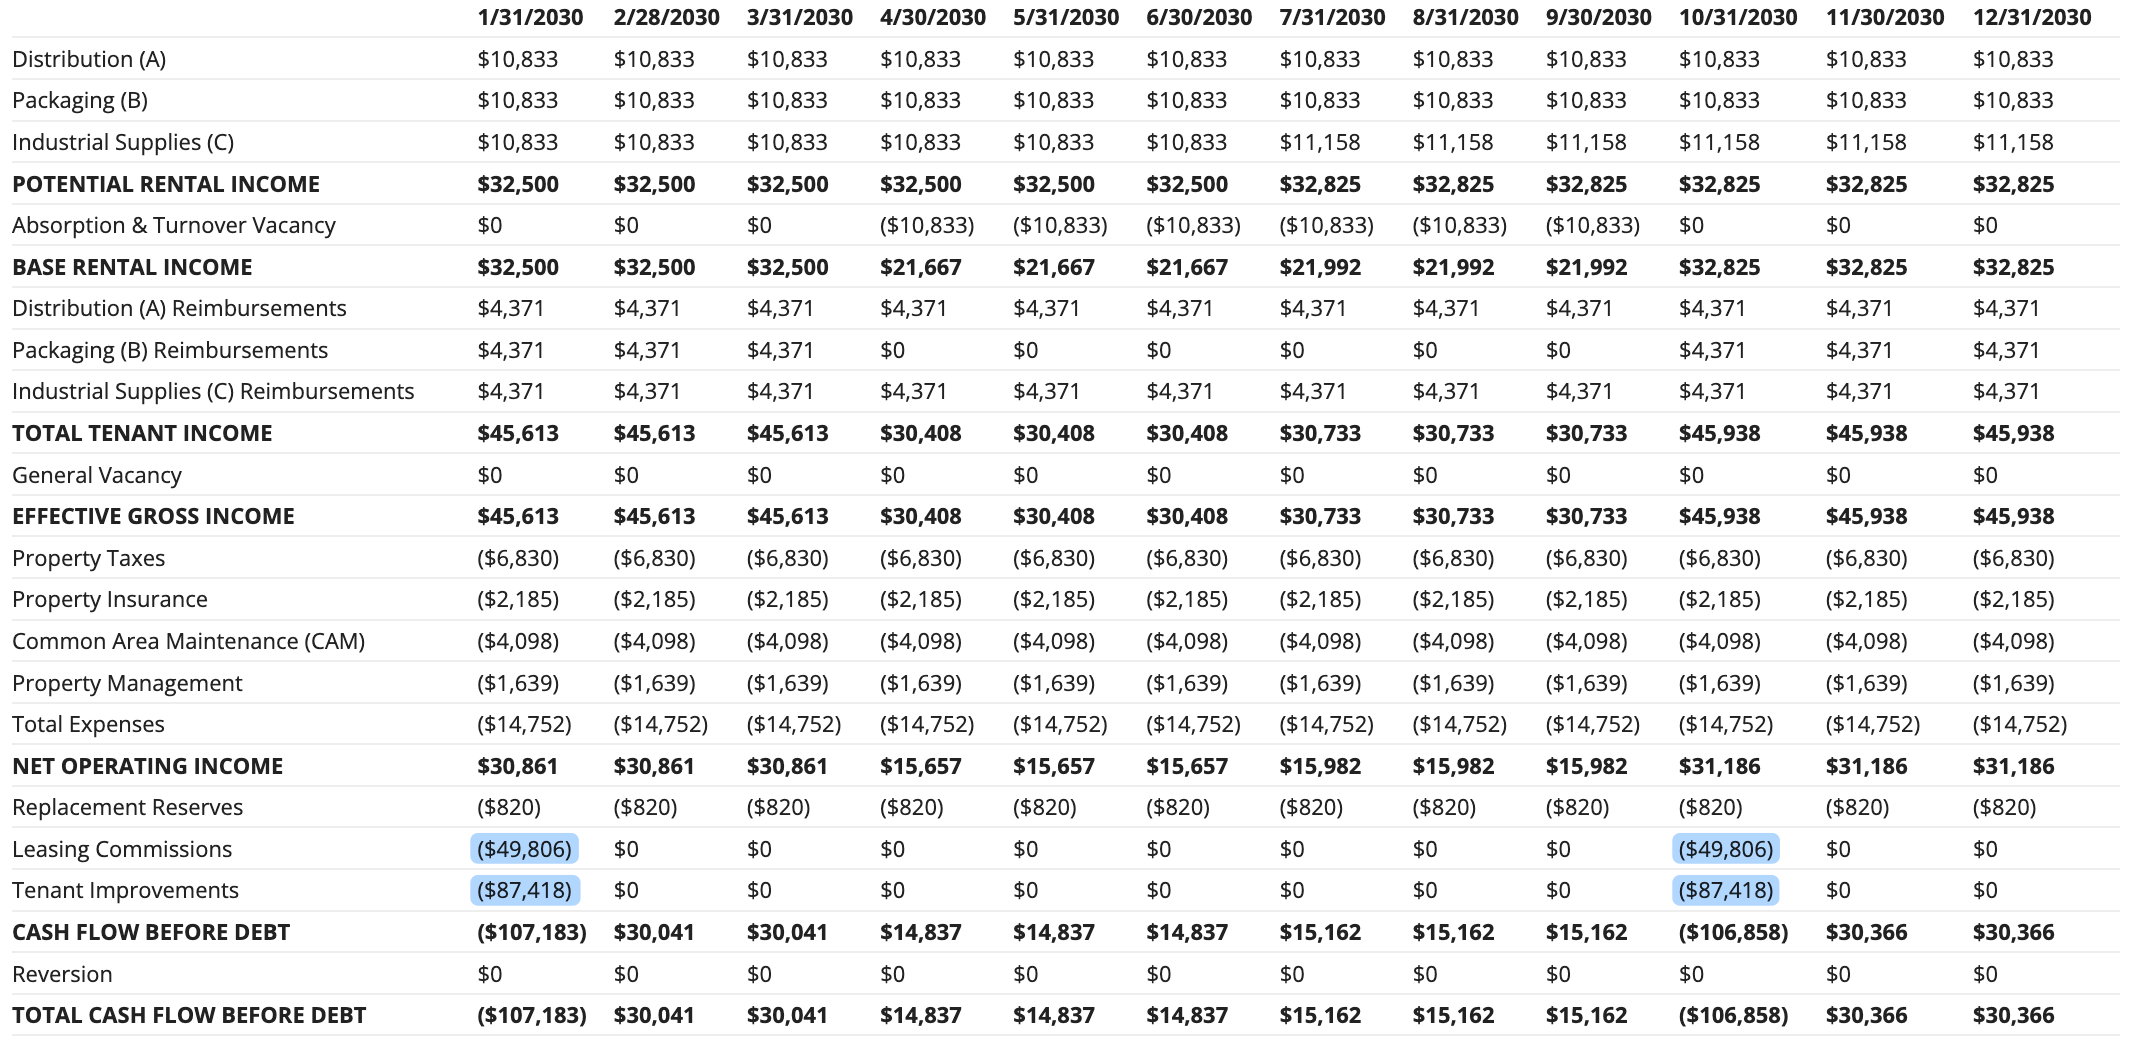
پیشبینی سال 2030 هزینههای اجاره ژانویه A، هزینههای اجاره مکان خالی B و اکتبر و بازگشت به اشغال کامل را نشان میدهد.
مجموع بهبود مستاجر و کمیسیون اجاره از حدود 124000 دلار در صورت تمدید به 409000 دلار افزایش می یابد که هر آپارتمان باید مجدداً اجاره شود. همراه با اجاره از دست رفته و بازپرداخت، این هزینه های اضافی یک الگوی جریان نقدی بسیار متفاوت ایجاد می کند:
| با قیمت پیشنهادی 4.75 میلیون دلار اندازه گیری کنید | همه مستاجران تمدید می کنند | بدون تمدید مستاجر |
|---|---|---|
| جریان نقدی سهام برای سال 2029 | 28845 دلار | (199,109 دلار) |
| جریان نقدی سهام برای سال 2030 | 80,324 دلار | (241,941 دلار) |
| کل پیشرفت ها و کمیسیون ها | 124058 دلار | 409,126 دلار |
جریانهای نقدی منفی در سالهای 2029 و 2030 نشان میدهد که حقوق صاحبان سهام مورد نیاز در زمان بسته شدن، کل تعهد تامین مالی سرمایهگذار نیست. او همچنین به سهام کافی موجود برای حمل ملک در طول مدت اجاره نیاز دارد. مجموع سالانه اندازه کسری را برای هر سال نشان می دهد، در حالی که پیش بینی ماهانه تعیین می کند که چه زمانی به کمک ها نیاز است.
برای محاسبه بازده، ما همچنان این کسریهای ماهانه را بهعنوان مشارکت اضافی در حقوق صاحبان سهام در نظر میگیریم و ذخیره اجارهای را که از طریق تملک تأمین مالی میشود، در نظر نگرفتهایم. یک سرمایه گذار می تواند جریان نقدی قبلی را حفظ کند یا در زمان بسته شدن وجوه را کنار بگذارد، اما هر دو رویکرد زمانی که پول سرمایه گذاری و توزیع می شود تغییر می کند.
پرداخت بدهی یکی دیگر از نگرانی هاست. مورد عدم تمدید می افتد 0.73 برابر با DSCR وام دهنده در سال 2029 تنظیم شد، بنابراین درآمد پس از مزایای جایگزینی، پرداخت های وام برنامه ریزی شده را، حتی قبل از بهبود مستاجر و کمیسیون، پوشش نمی دهد. این یک نقض خودکار عهد نیست، زیرا فرض اندازه اولیه 1.30 برابری ما یک پیمان وام فعلی را تعریف نمی کند. با این حال، وام دهنده باید با این کمبود پیش بینی شده در تعهد خود مقابله کند.
در اینجا پروفرم تکمیل شده برای سناریوی عدم تمدید آمده است:
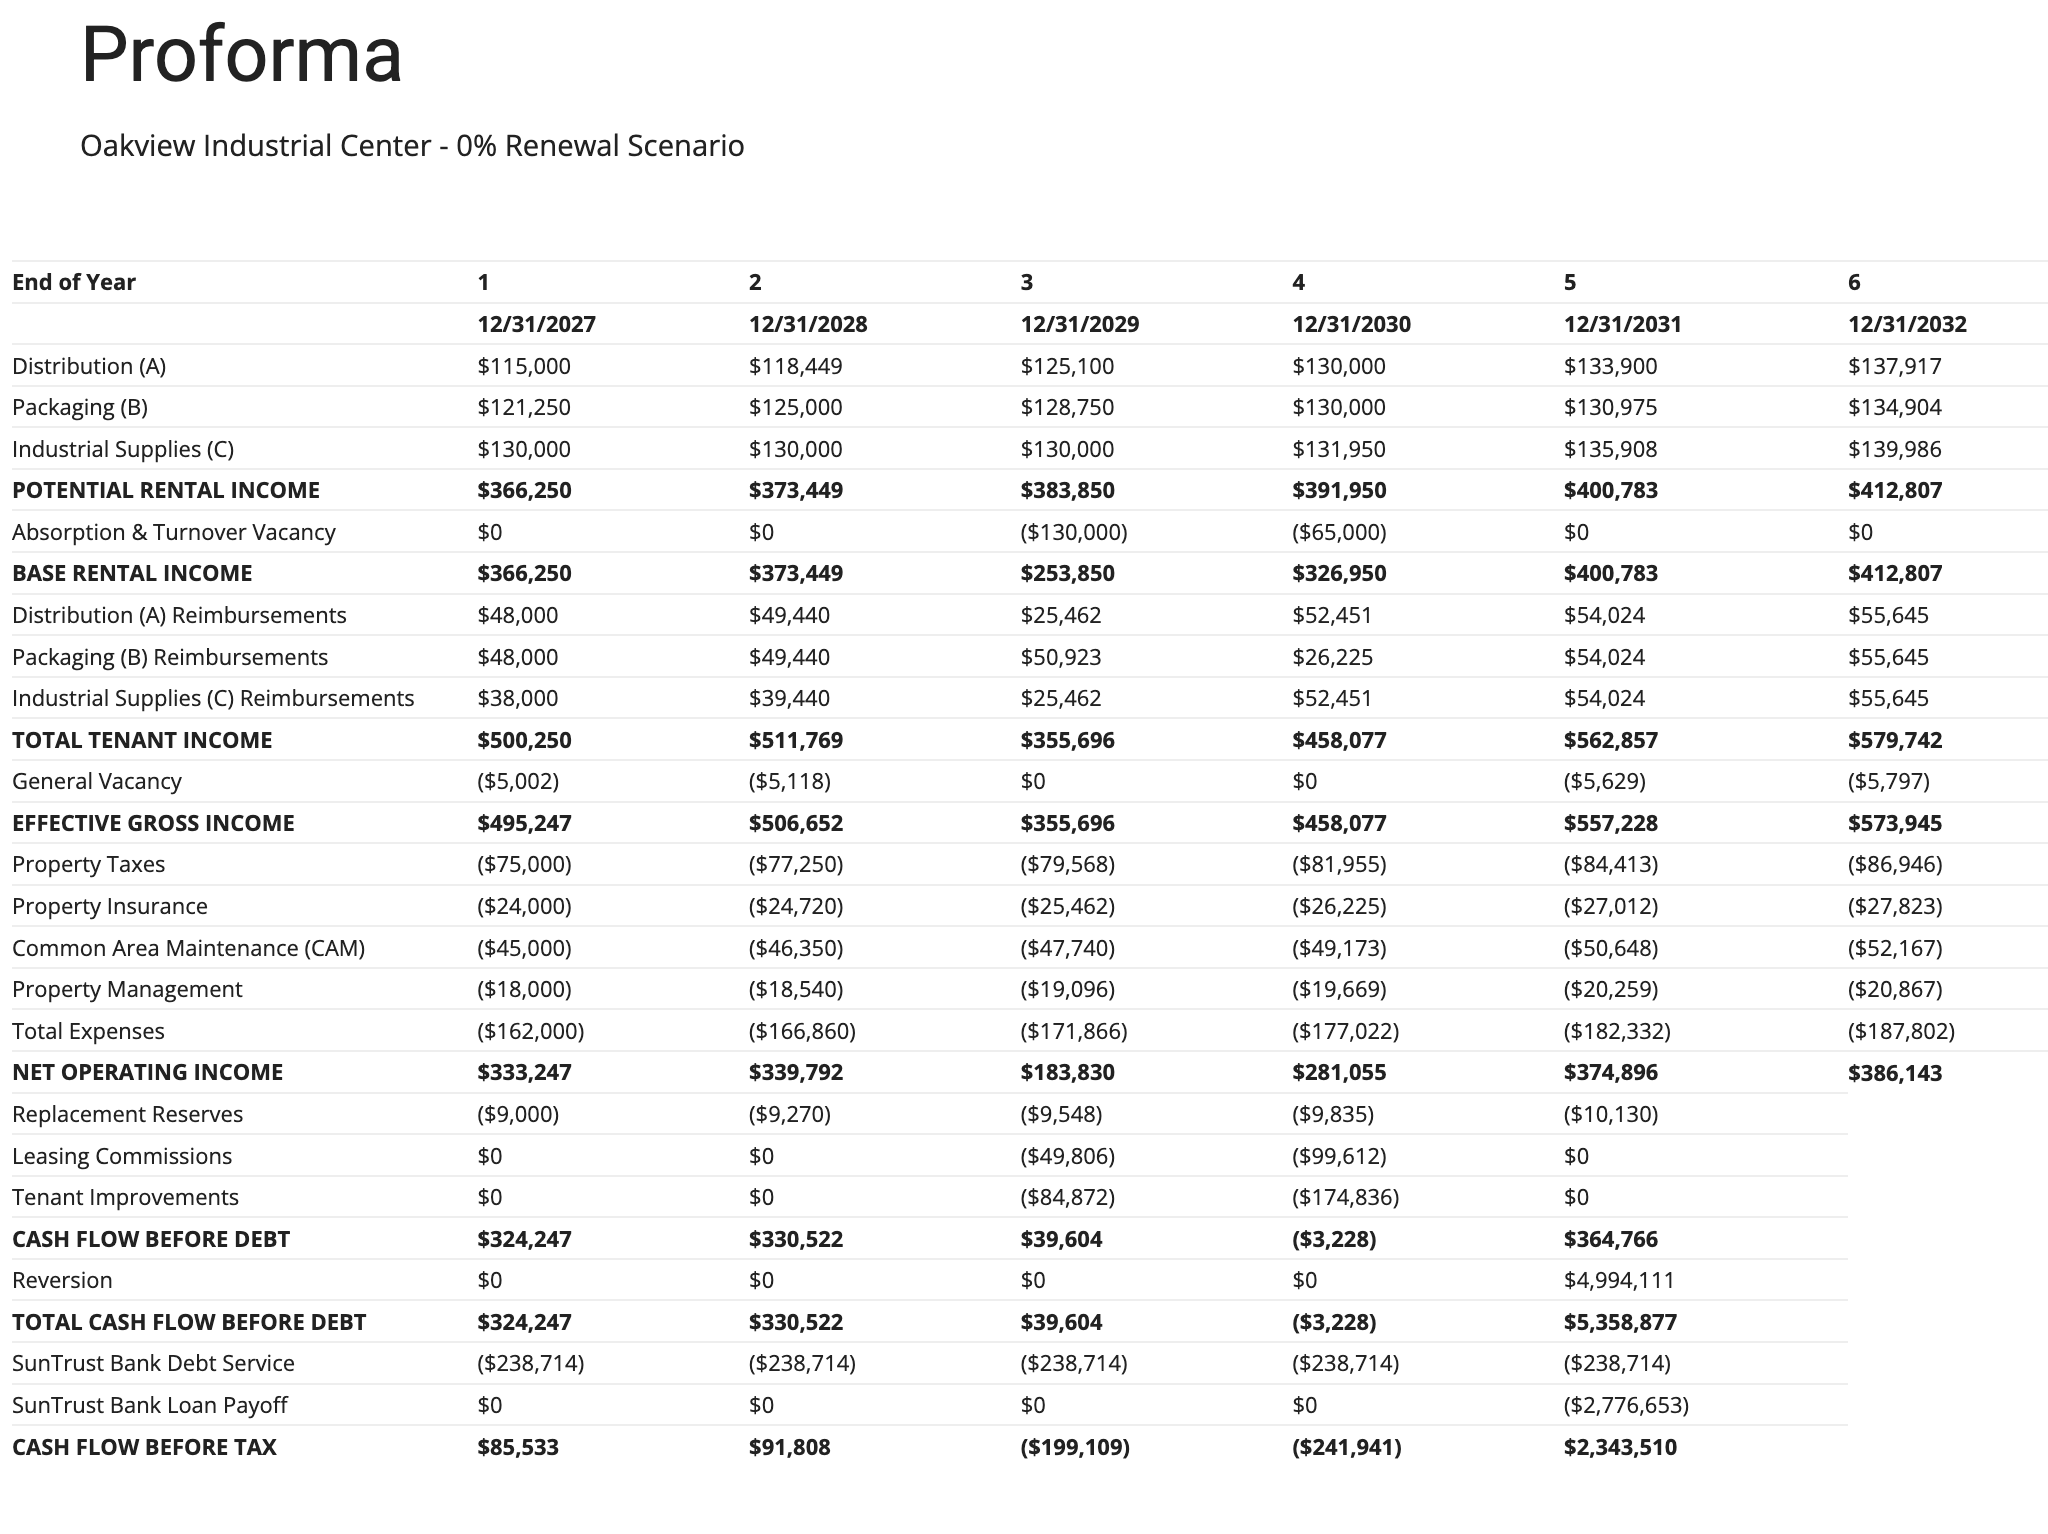
پیشنهاد عدم تمدید شامل درآمد از دست رفته در طول جای خالی، هزینه اجاره مجدد هر سه آپارتمان، بدهی تملک و فروش نهایی است.
هر سه مستأجر جدید تا 1 اکتبر 2030 پرداخت می کنند و پانزده ماه کامل از مجموعه را قبل از فروش باقی می گذارند. اجاره نامه آنها بین ژوئن 2036 و سپتامبر 2037 منقضی می شود. تاریخ های شروع بعدی نیز افزایش اجاره بها را تغییر می دهد و NOI را برای سال 2032 تغییر می دهد. ما از این درآمد اصلاح شده برای محاسبه درآمد حاصل از فروش این پرونده استفاده می کنیم و همان سقف خروج 7.50٪ را حفظ می کنیم.
در قیمت درخواستی، مورد عدم تمدید بازده سالانه حقوق صاحبان سهام ایجاد می کند 2.59٪. سرمایه گذار همچنان به همان هدف گسترده یعنی فروش یک ملک کاملاً اجاره شده با چندین سال باقی مانده از اجاره دست می یابد. با این حال، درآمد از دست رفته در طول جای خالی و هزینه های اجاره بالاتر، بازده بسیار کمتری را در سرمایه مورد نیاز به جا می گذارد. اکنون میتوانیم آزمایش کنیم که چه قیمتی میتواند این طرح را برای این سرمایهگذار قابل قبول کند.
تست قیمت های خرید پایین تر
ما در حال آزمایش قیمت خرید 4.35 میلیون دلار و 4.00 میلیون دلار به همراه قیمت درخواستی فروشنده هستیم. پیش بینی اجاره، بودجه هزینه و مفروضات اجاره بدون تغییر باقی می ماند. قیمت خرید پایینتر، تامین مالی را تغییر میدهد، بنابراین وام کسب، کارمزد منشاء، سرمایه اولیه، خدمات بدهی و بازپرداخت وام را در هر قیمت پیشنهادی دوباره محاسبه میکنیم.
| قیمت خرید | محدودیت قیمت 65 درصد | محدودیت DSCR تنظیم شده 1.30 برابر | وام مستعمل |
|---|---|---|---|
| 4,750,000 دلار | 3,087,500 دلار | 3,225,985 دلار | 3,087,500 دلار |
| 4,350,000 دلار | 2,827,500 دلار | 3,225,985 دلار | 2,827,500 دلار |
| 4000000 دلار | 2,600,000 دلار | 3,225,985 دلار | 2,600,000 دلار |
محدودیت مبتنی بر درآمد بدون تغییر باقی می ماند زیرا درآمد سال اول، نرخ بهره و استهلاک بدون تغییر باقی می ماند. سقف قیمت خرید 65% در هر قیمت تست شده کمتر است و بنابراین میزان اشغال را تعیین می کند. در هر قیمتی که باشد، هر دو سناریو اجاره یک وام خرید را حفظ می کنند. ما بدهی اصلی را فقط به دلیل خروج مستاجر کاهش نمی دهیم.
ما همچنین ارزیابی خریدار از 75000 دلار مالیات بر دارایی در سال اول را حفظ میکنیم که 3 درصد در سال افزایش مییابد و کمک هزینه 135000 دلاری برای سایر هزینههای خرید. پیشنهادهای کمتر اعتباری برای صرفه جویی احتمالی در این بودجه ها دریافت نمی کنند. ارزیابی مالیات و هزینه های بسته شدن هنوز باید قبل از ادامه تأیید شود، در حالی که هزینه مبدأ با وام در هر عملکرد تغییر می کند.
پس از بهروزرسانی بودجه در هر قیمت، بازده زیر را دریافت میکنیم:
| قیمت خرید | Equity XIRR: همه تمدید می شوند | Equity XIRR: بدون تمدید |
|---|---|---|
| 4,750,000 دلار | 8.94٪ | 2.59٪ |
| 4,350,000 دلار | 13.96٪ | 7.58٪ |
| 4000000 دلار | 18.58٪ | 12.13٪ |
با 4.35 میلیون دلار، مورد تمدید هدف سرمایه گذار را برآورده می کند، اما مورد عدم تمدید چنین نیست. پرداخت آن مبلغ به معنای پذیرش بازده کمتر در صورت خروج هر سه مستأجر است. با 4.00 میلیون دلار، مورد عدم تمدید به 12.13٪ می رسد که نیازی را که سرمایه گذار تحت مفروضات اجاره، تأمین مالی و فروش به ما داده است برآورده می کند.
ما میتوانیم با تعدیل قیمت خرید و مبلغ وام، دامنه قیمت را محدودتر کنیم تا زمانی که جریانهای نقدی ماهانه حقوق صاحبان سهام بازدهی 12 درصدی را ارائه کنند. ما این محاسبه را در حد خروج 8.00% تکرار می کنیم تا ببینیم چگونه یک ارزش فروش مجدد کمتر نتیجه را تغییر می دهد. حدود قیمت تقریبی زیر به نزدیکترین 1000 دلار گرد می شود:
| درپوش خروجی | سقف قیمت: همه تمدید می شوند | محدودیت قیمت: بدون تمدید |
|---|---|---|
| 7.50٪ | 4,504,000 دلار | 4,010,000 دلار |
| 8.00٪ | 4,299,000 دلار | 3,809,000 دلار |
در حاشیه خروجی پایه 7.50 درصد، مورد عدم تمدید تقریباً 4.01 میلیون دلار پشتیبانی می کند. در 8.00 درصد، به حدود 3.81 میلیون دلار کاهش می یابد. اگرچه طرح اجاره در هر دو مورد برآورده می شود، سقف بالاتر درآمد فروش را کاهش می دهد. در درآمد ثابت، رفتن از 7.50٪ به 8.00٪ ارزش فروش ناخالص را 6.25٪ کاهش می دهد که به طور قابل توجهی بر آنچه سرمایه گذار می تواند امروز پرداخت کند تأثیر می گذارد.
شرط سرمایه گذار اعلام شده در صورت عدم تمدید در سقف خروجی پایه 7.50 درصد 12 درصد است. مورد 8.00% یک حساسیت اضافی است که او باید در نظر بگیرد، نه یک شرط بازگشت دوم. این محاسبات نشان می دهد که ارزش ملک برای این سرمایه گذار در مفروضات بیان شده چقدر است. آنها ارزش بازار را تعیین نمی کنند یا به او نمی گویند که فروشنده چه چیزی را می پذیرد.
سرمایه مورد نیاز برای خرید 4 میلیون دلاری
مقایسه بازده ما را به یک پیشنهاد 4 میلیون دلاری نشان می دهد، اما سرمایه گذار همچنین باید میزان سرمایه درگیر را درک کند. ما سرمایه گذاری اولیه و هر اقساط ماهانه اضافی را جمع آوری می کنیم، سپس آنها را با تمام توزیع های عملیات و فروش مقایسه می کنیم. این ارقام از همان قرارداد ماهانه جریان نقدی XIRR و مبنای 7.50 درصدی برای خروج استفاده می کنند.
| با خرید 4 میلیون تومان | همه مستاجران تمدید می کنند | بدون تمدید مستاجر |
|---|---|---|
| حقوق صاحبان سهام اولیه در هنگام اکتساب | 1,561,000 دلار | 1,561,000 دلار |
| سرمایه اضافی ارائه شده در طول مالکیت | 86306 دلار | 419,475 دلار |
| کل سرمایه مشارکتی | 1,647,306 دلار | 1,980,475 دلار |
| کل توزیع ها، از جمله درآمد خالص فروش | 3,427,805 دلار | 3,126,154 دلار |
| سود تخمینی قبل از مالیات بر درآمد | 1,780,499 دلار | 1,145,679 دلار |
| سهام XIRR | 18.58٪ | 12.13٪ |
| سهام زیادی | 2.08x | 1.58 برابر |
در صورت عدم تمدید، سرمایه گذار در مجموع حدود 1.98 میلیون دلار شامل تقریباً 419000 دلار پس از خرید، مشارکت می کند و تقریباً 3.13 میلیون دلار دریافت می کند. سود حاصله حدود 1.15 میلیون دلار قبل از مالیات بر درآمد است. را 1.58 برابر حقوق صاحبان سهام به این معنی که تقریباً 1.58 دلار به ازای هر دلار سپرده گذاری شده در سرمایه گذاری بازگردانده می شود. این بازده سالانه 58 درصد نیست.
مورد تمدید همچنین شامل اقساط بعدی می شود، حتی اگر جریان های نقدی سالانه مثبت باشد. بر اساس فرض تخصیص ما، زمانی که صورتحساب تمدید کسری ایجاد میکند، مازاد ماهانه قبلی قبلاً پرداخت شده است. بنابراین، به جای اینکه ابتدا ماه های مثبت و منفی سال را با هم جمع کنیم، سهم ها و توزیع ها را از برنامه ماهانه محاسبه می کنیم.
تقسیم توزیعها تنها بر مبلغ 1561000 دلاری که در هنگام خرید کمک میکند، ادعاهای سرمایه بعدی را از دست میدهد و این چند برابر را اغراق میکند. مجموع اقساط توصیه ای برای واریز آن مبلغ به ذخیره بسته شدن نیست. نگهداشتن وجه نقد، پیش تامین مالی ذخیره، یا اضافه کردن هزینه های حامی، جریان های نقدی سرمایه گذار را تغییر می دهد و نیاز به محاسبه مجدد هر دو معیار دارد. این مورد، حقوق صاحبان ملک را قبل از مالیات بر درآمد، بدون هزینه حامی جداگانه یا آبشار مشارکت مدل میکند.
سرمایه گذار علاوه بر بازده 12 درصدی، حداقل حقوق صاحبان سهام را مشخص نکرده است. ما از آن برای توضیح تعهد سرمایه و پرداخت استفاده می کنیم، نه برای معرفی مانع دیگری پس از دیدن نتیجه.
آزمایش بازار فروش ضعیف تر
جدول حد قیمت نشان می دهد که یک سرمایه گذار چقدر کمتر می تواند برای حفظ بازده 12 درصدی در یک حد خروج بالاتر بپردازد. ما اکنون ملکی را در نظر می گیریم که او در واقع مالک آن است قیمت خرید 4 میلیون تومان. با استفاده از سناریوی عدم تمدید، ما فقط سقف خروج را تغییر می دهیم و وام خرید 2.60 میلیون دلاری، برنامه اجاره و پیش بینی عملیاتی را حفظ می کنیم.
NOI پیش بینی شده برای سال 2032 تقریباً 386143 دلار قبل از کمک هزینه جایگزینی است. سرمایه گذاری این درآمد در هر نرخ، ارقام فروش ناخالص زیر را ایجاد می کند. توجه داشته باشید که ما از NOI نامحدود برای محاسبه هر قیمت ناخالص فروش استفاده می کنیم، سپس نتایج را برای ارائه گرد می کنیم. بازده و نسبت ها همچنین شامل 3 درصد هزینه های فروش، پرداخت وام اصلی و تمام جریان های نقدی قبلی است:
| درپوش خروجی | قیمت ناخالص فروش | سهام XIRR | سهام زیادی |
|---|---|---|---|
| 7.50٪ (پایه) | 5,148,569 دلار | 12.13٪ | 1.58 برابر |
| 8.00٪ | 4,826,783 دلار | 9.32٪ | 1.42 برابر |
| 9.00٪ | 4,290,474 دلار | 3.90٪ | 1.16 برابر |
| 10.00٪ | 3,861,426 دلار | -1.42٪ | 0.95x |
محاسبات از مقادیر نامحدود استفاده می کنند. محاسبه مجدد قیمت های فروش از NOI های گرد نشان داده شده در متن ممکن است به تفاوت های جزئی منجر شود.
با سقف خروج 8.00 درصد، سرمایه گذار هدف را از دست می دهد، اما همچنان به ازای هر دلار سپرده گذاری، حدود 1.42 دلار دریافت می کند. در 9.00٪، به 1.16 دلار کاهش می یابد. مورد 10.00% فقط حدود 0.95 دلار به دلار باز می گردد، با توزیع کل تقریباً 103000 دلار کمتر از کل مشارکت. ضریب حقوق صاحبان سهام تفاوت بین بازده کمتر و زیان سرمایه اسمی را آسانتر میکند.
چند برابری تخمین فروش را قطعی نمی کند. شمارشگر آن شامل همان درآمد پیشبینیشده فروش مورد استفاده در XIRR است. این آزمون ها درآمد و هزینه های اجاره را ثابت نگه می دارند و حد پیش بینی یا بدترین حالت نیستند. رکودی که بیکاری را نیز افزایش می دهد، جمع آوری اجاره ها را کاهش می دهد یا مستاجران را به کار بیشتر می طلبد نیز بر جریان های نقدی عملیاتی تأثیر می گذارد.
سرمایه گذار باید تصمیم بگیرد که آیا این نتایج بالقوه قابل قبول هستند یا خیر. او همچنین باید تعیین کند که اگر فروش در سال 2031 جذابیتی نداشته باشد، می تواند ملک را حفظ کند زیرا وام خرید همزمان با فروش برنامه ریزی شده سررسید می شود.
به جای فروش، سرمایه گذاری مجدد انجام دهید
بیایید بررسی دیگری انجام دهیم تا ببینیم اگر سرمایهگذار نتواند ملک را بفروشد، میتواند وام را در پایان مدت وام مجدداً تامین مالی کند یا خیر. با قیمت خرید 4 میلیون دلار، وام اصلی 2.60 میلیون دلار تقریباً 2,338,234 دلار باقی مانده پس از آخرین پرداخت برنامه ریزی شده در سال 2031.
ما تامین مالی مجدد را جدا از تجزیه و تحلیل فروش پنج ساله آزمایش می کنیم. در این جایگزین، هیچ فروش، هیچ قیمت فروش 3٪، و هیچ توزیع تامین مالی مجدد به XIRR فروش یا ضریب سهام اضافه نشده است. این چکی است بر درآمدهای موجود وام و سال اول پرداخت ها، نه یک محاسبه دوره بازپرداخت طولانی تر.
فرض کنید یک وام دهنده جدید اجازه می دهد 60% وام به ارزش، نیاز دارد پوشش 1.30 برابر پس از کمک هزینه تعویض، و استفاده می شود استهلاک 25 ساله با پرداخت ماهیانه. ما نرخ های ثابت 8% و 10% را آزمایش می کنیم. برای ارزش، ما NOI قابل اجرا 2032 را قبل از حق بیمه در 9.00 درصد سرمایه گذاری می کنیم. اینها مفروضات استرس فرضی هستند و نه تعهد به وام های آتی.
در هر نرخ بهره، NOI پیشبینیشده و مورد دوم را با 25 درصد NOI کمتر آزمایش میکنیم. NOI کاهش یافته هم برای ارزیابی و هم برای پوشش استفاده می شود، در حالی که ذخیره کامل 10433 دلاری 2032 در محاسبه پوشش باقی می ماند. این حساسیت به درآمد پایدار در تامین مالی مجدد است. این به طور خودکار اجاره های قرارداد امضا شده را کاهش نمی دهد یا پنج سال اول عملیات را بررسی نمی کند.
ما وام های حمایت شده توسط ارزش و درآمد را محاسبه می کنیم، سپس از حد پایین استفاده می کنیم. از آنجایی که سرمایهگذار وجه نقد برداشت نمیکند و هزینههای معامله را جداگانه پرداخت میکند، وام جدید واقعی به مانده وام قدیمی محدود میشود. هرگونه تفاوت بین این مانده و وام جدید باید از حقوق صاحبان سهام پرداخت شود:
| تست تامین مالی مجدد | حداکثر وام پشتیبانی شده | وام جدید استفاده شده | پرداخت اصلی از حقوق صاحبان سهام* |
|---|---|---|---|
| پیش بینی NOI، بهره 8 درصد | 2,574,284 دلار | 2,338,234 دلار | $0 |
| پیش بینی NOI، بهره 10٪ | 2,574,284 دلار | 2,338,234 دلار | $0 |
| NOI 25٪ کاهش، 8٪ بهره | 1,930,713 دلار | 1,930,713 دلار | 407,521 دلار |
| NOI 25٪ کاهش، 10٪ بهره | 1,930,713 دلار | 1,930,713 دلار | 407,521 دلار |
*پرداخت شامل کارمزدهای تامین مالی مجدد و ذخایر الزامی اضافی یا سپردههای امانی نمیشود. این مبالغ مشخص نشده اند و باید برای تعیین کل مبلغ مورد نیاز در بسته شدن اضافه شوند. پیش پرداخت 0 دلاری به معنای تامین مالی مجدد بدون هزینه نیست.
حد وام به ارزش هر چهار آزمون را کنترل می کند. با پیش بینی NOI، وام های کافی برای پرداخت وام قدیمی را حفظ می کند. با 25 درصد کاهش NOI، تنها حدود 1.93 میلیون دلار را حفظ می کند و تقریباً کسری اساسی ایجاد می کند. 408000 دلار قبل از کارمزد و ذخایر نرخ بهره بالاتر درآمد این خطوط خاص را کاهش نمی دهد زیرا محدودیت LTV در حال حاضر محدودتر است، اما پرداخت وام های جدید را افزایش می دهد.
با استفاده از اصل جدید واقعی در هر مورد، ما خدمات سالانه بدهی را محاسبه کرده و پس از کمک هزینه جایگزینی کامل، آن را از NOI کم می کنیم:
| تست تامین مالی مجدد | خدمات سالانه بدهی | 2032 نقدی پس از کمک هزینه و بدهی |
|---|---|---|
| پیش بینی NOI، بهره 8 درصد | 216,562 دلار | 159,147 دلار |
| پیش بینی NOI، بهره 10٪ | 254971 دلار | 120739 دلار |
| NOI 25٪ کاهش، 8٪ بهره | 178819 دلار | 100,355 دلار |
| NOI 25٪ کاهش، 10٪ بهره | 210533 دلار | 68641 دلار |
جریان های نقدی سالانه مثبت نشان نمی دهد که سرمایه گذار می تواند پرداخت را تامین مالی کند. آنها همچنین از بسته شدن پول نقد و هرگونه اجاره اضافی یا هزینه های سرمایه ای فراتر از کمک هزینه دوره ای محروم می شوند. برای مثال، اگر نکول مستاجر باعث درآمد کمتر شود، هزینههای بازگرداندن شغل باید جداگانه مدلسازی شود.
وام بازپرداخت همچنان به اعتبار مستاجر، شرایط باقیمانده اجاره نامه، ارزیابی وام دهنده و ظرفیت مالی وام گیرنده بستگی دارد. هر سهامی که در اینجا مورد نیاز است، علاوه بر سهامی است که قبلاً در طول برنامه لیزینگ اولیه کمک کرده است. سرمایه گذار نباید همان وجوه موجود را به عنوان محافظت در برابر هر دو بدهی حساب کند. تامین مالی مجدد می تواند زمان نگهداری را فراهم کند، اما محاسبات نسبت به تنهایی نشان نمی دهد که وام در دسترس خواهد بود یا اینکه نگهداری از فروش ارجحیت دارد.
پیشنهاد سرمایه گذار
سرمایه گذار استفاده می کند 4.00 میلیون دلار به عنوان پیشنهاد پیشنهادی آن، مشروط به تایید مفروضات لیزینگ، تامین مالی و تامین مالی. با این قیمت، مورد عدم تمدید تقریباً a تولید می کند 12.1% بازده سالانه سرمایه و 1.58 برابر سرمایه در حد 7.50 درصد خروجی پایه. تحت سیاست توزیع مدل سازی شده، در مجموع حدود 1.98 میلیون دلار کمک می کند و تقریباً 3.13 میلیون دلار از طریق عملیات و فروش دریافت می کند.
تمدید موفقیت آمیز امتیاز را بهبود می بخشد، اما خرید برای دستیابی به هدف اصلی اعلام شده به آنها بستگی ندارد. تقریباً 10000 دلار بین قیمت پیشنهادی و سقف مدل شده، حاشیه ایمنی قابل توجهی نیست. قبل از ارائه پیشنهاد، سرمایه گذار باید تصمیم بگیرد که آیا نتایج فروش با بازده کمتر قابل قبول است یا خیر و تعیین کند که چگونه مدت اجاره و هرگونه کسری تامین مالی مجدد را تامین می کند.
این بررسی شامل شواهدی از اجاره نامه های هفت ساله با قیمت 13.00 دلار/SF، تغییر C به بازسازی کامل CAM، بودجه بهبود بسته، و شرایط وام پیشنهادی است. هیچکدام صرفاً به این دلیل که مدل بازدهی 12 درصدی ایجاد میکند، ایجاد نمیشود. یک وام خرید کوچکتر، ذخیره الزامی که در زمان بسته شدن تأمین می شود، یا شرایط اجاره گرانتر، به جای تغییر نتیجه، نیاز به محاسبه مجدد پیشنهاد دارد.
اگر سرمایهگذار نتواند شرایط نزولی را بپذیرد یا سرمایه لازم را فراهم کند، گزینههای آنها شامل کاهش قیمت، استقراض کمتر، تنظیم شرایط مختلف وام یا انتقال ملک است. ممکن است فروشنده 4 میلیون دلار را قبول نکند. آنچه تجزیه و تحلیل ارائه می کند، مبنای مالی برای آن تصمیم است که درآمد کسب شده، هزینه طرح اجاره، کل تعهد حقوق صاحبان سهام و نتایج احتمالی فروش یا سررسید وام را به هم مرتبط می کند.