فرمول XIRR موجود در اکسل و سایر برنامه های صفحه گسترده معمولاً برای اندازه گیری عملکرد سرمایه گذاری های تجاری املاک و مستغلات استفاده می شود. فرمول XIRR محبوب است زیرا برخلاف تابع IRR، XIRR می تواند الگوهای جریان نقدی نامنظم را مدیریت کند. با این حال، اگرچه XIRR به طور گسترده ای مورد استفاده قرار می گیرد، همچنین به طور گسترده ای درک شده است. در این مقاله، به بررسی عمیق فرمول XIRR می پردازیم و درک درستی از نحوه کارکرد آن از ابتدا خواهیم داشت.
XIRR چیست؟
XIRR یک تابع اکسل مایکروسافت است که مخفف عبارت Extended Internal Rate of Return است. فرمول XIRR مجموعهای از جریانهای نقدی و مجموعهای از تاریخها را برای هر جریان نقدی میگیرد و سپس نرخ مؤثر سالانه را برمیگرداند که ارزش فعلی خالص آن جریانهای نقدی را برابر با صفر تعیین میکند.
برخلاف افسانه های رایج، XIRR این کار را می کند نه از مخلوط کردن روزانه یا مداوم استفاده کنید. در عوض، XIRR یک نرخ موثر سالانه را با ترکیب سالانه محاسبه میکند.
فرمول XIRR
سینتکس تابع XIRR در اکسل دارای آرگومان های زیر است:
XIRR(مقادیر، تاریخ، [guess])
- ارزش ها (الزامی): مجموعه ای از جریان های نقدی با حداقل یک مثبت و یک منفی. پرداخت ها با استفاده از یک سال 365 روزه تخفیف داده می شوند.
- خرما (الزامی): تاریخ پرداخت با جریان های نقدی مطابقت دارد. تاریخ ها می توانند به هر ترتیبی باشند، اما باید با استفاده از تابع DATE وارد شوند تا از خطا جلوگیری شود.
- حدس بزن (اختیاری): رتبه XIRR شما. اگر حذف شود، اکسل حدس پیش فرض 10٪ را فرض می کند.
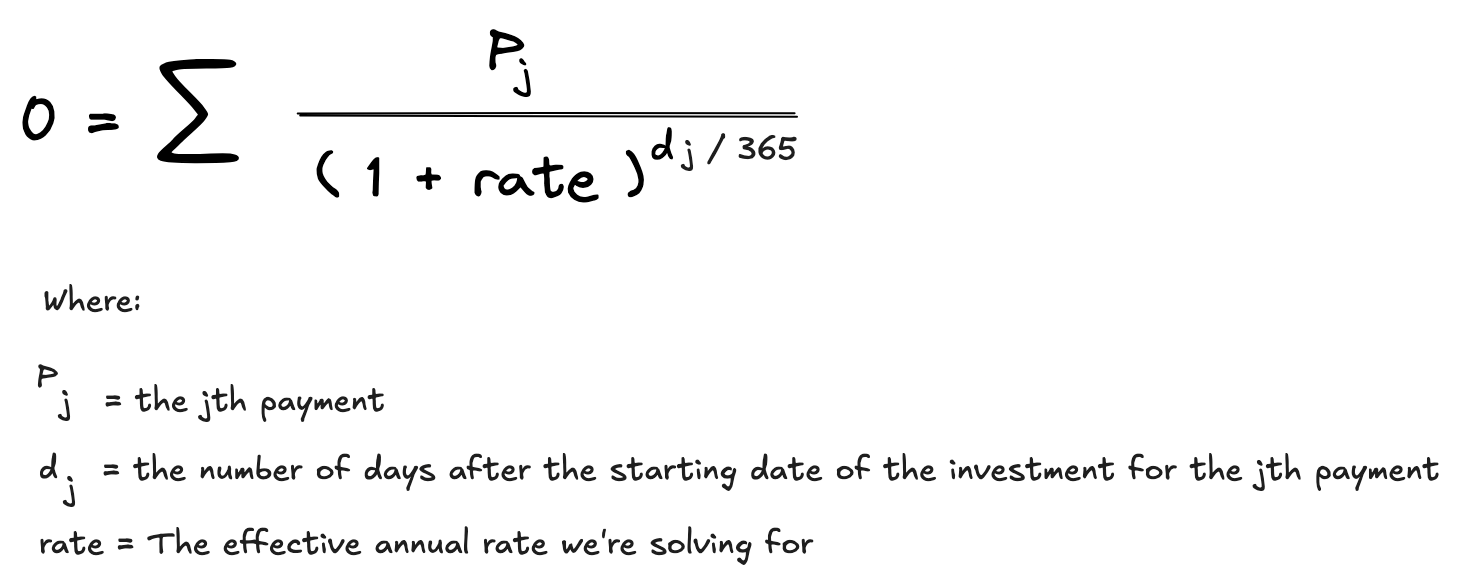
در اینجا معادله اصلی مورد استفاده برای محاسبه XIRR است:
در معادله بالا، Pاو j استهفتم پرداختی که دریافت شده استاو چند روز پس از تاریخ شروع سرمایه گذاری سمت راست معادله فوق، جریان های نقدی را به ارزش فعلی تنزیل می کند. به عبارت دیگر، نرخ درصد موثر سالانه را حل می کند که ارزش فعلی خالص را برابر با صفر تعیین می کند.
اکسل از یک روش تکراری برای محاسبه XIRR استفاده می کند. با حدس ارائه شده شروع می شود (یا 10٪ اگر حدس زده نمی شود)، به طور مکرر سرعت را تنظیم می کند تا زمانی که نتیجه در 0.000001 دقیق باشد. اگر اکسل نتواند پس از 100 تکرار راه حلی پیدا کند، #NUM را برمی گرداند! خطا.
نمونه ای از XIRR
بیایید به مجموعه نمونه ای از جریان های نقدی نگاه کنیم و XIRR را محاسبه کنیم. فرض کنید ما یک سرمایه گذاری 100000 دلاری داریم که جریان های نقدی ماهانه 1000 دلار در ماه به مدت 12 ماه ایجاد می کند، سپس انتظار داریم که دارایی را در پایان سال بفروشیم و 100000 دلار سود خالص داشته باشیم. XIRR چیست؟
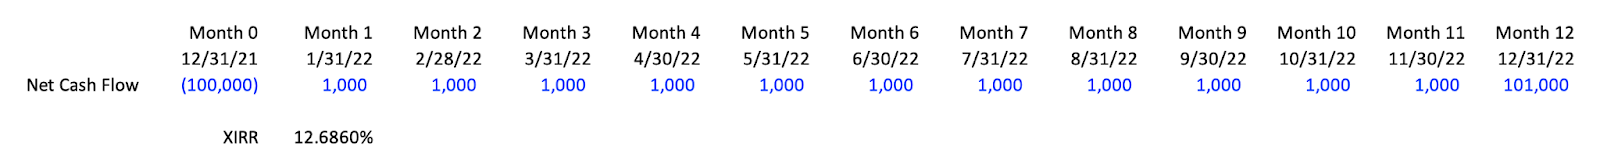
هنگامی که XIRR را برای این مجموعه از جریان های نقدی محاسبه می کنیم، در نهایت به 12.68 درصد می رسیم. فرمول XIRR در اکسل به مجموعه ای از جریان های نقدی و مجموعه ای از تاریخ ها برای هر جریان نقدی نیاز دارد. در مثال ما، این همان چیزی است که در فرمول XIRR Excel گنجانده ایم:
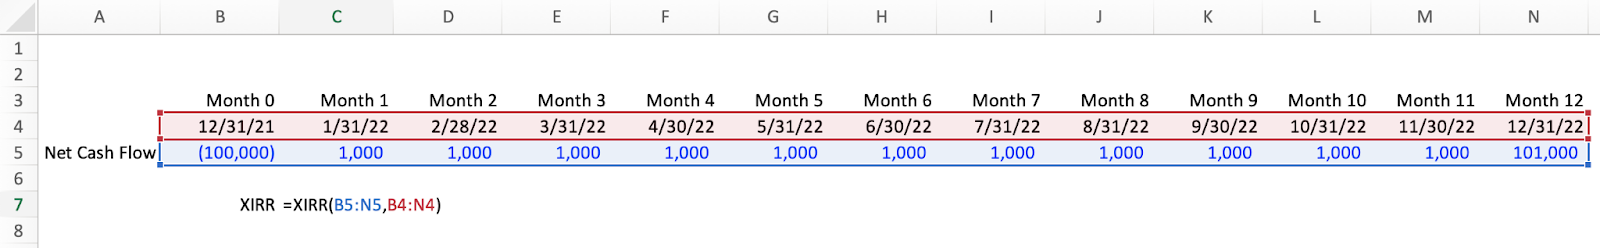
اکنون که می دانیم چگونه XIRR را در اکسل محاسبه کنیم، بیایید عمیق تر به معنای واقعی محاسبه XIRR بپردازیم.
IRR در مقابل XIRR
به یاد بیاورید که نرخ بازده داخلی (IRR) نرخ بهره ای را پیدا می کند که ارزش فعلی خالص (NPV) را برابر با صفر می کند:
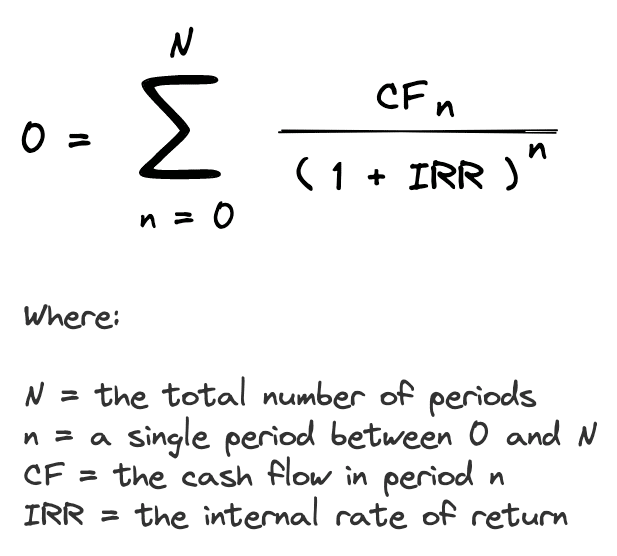
تفاوت اصلی بین IRR و XIRR این است که در حالی که IRR نرخ تناوبی موثری را که NPV را برابر با صفر قرار می دهد، می یابد، XIRR می یابد. نرخ بهره موثر سالانه که NPV را برابر با صفر قرار می دهد.
تفاوت در نحوه محاسبه IRR و XIRR
IRR به طور مکرر برای نرخ بهره دوره ای که ارزش فعلی خالص را برابر با صفر می کند، حل می کند:
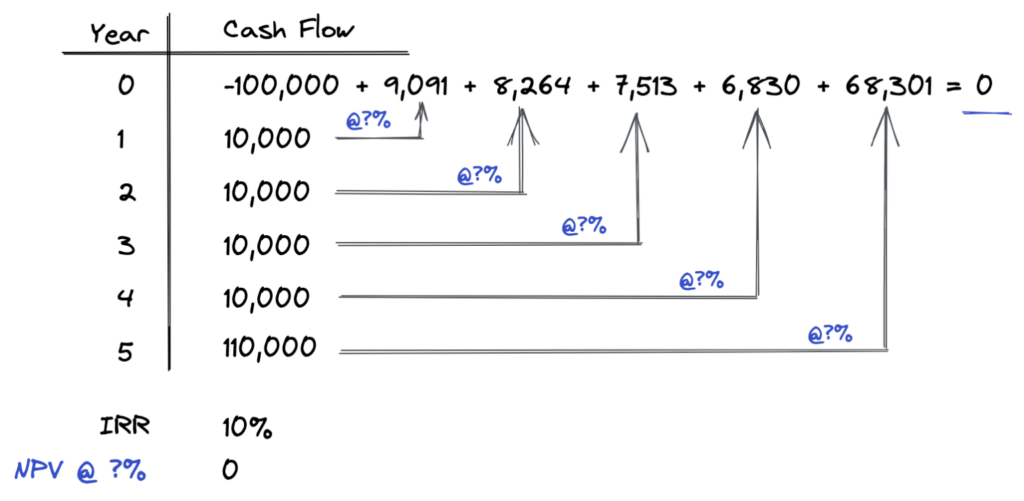
IRR نرخ تناوبی موثر است که برای هر دوره یکسان است زیرا برای محاسبه IRR باید همه دوره ها به یک اندازه فاصله داشته باشند. IRR همیشه یک نرخ بهره دوره ای موثر را بر اساس فاصله دوره ای برابر جریان های نقدی شما محاسبه می کند. به عنوان مثال، اگر جریان های نقدی ماهانه دارید، IRR نرخ موثر ماهانه را محاسبه می کند. اگر جریان های نقدی هفتگی دارید، IRR نرخ موثر هفتگی را محاسبه می کند.
از سوی دیگر، XIRR به طور مکرر نرخ موثر سالانه را که ارزش فعلی خالص را برابر با صفر تعیین می کند، حل می کند:
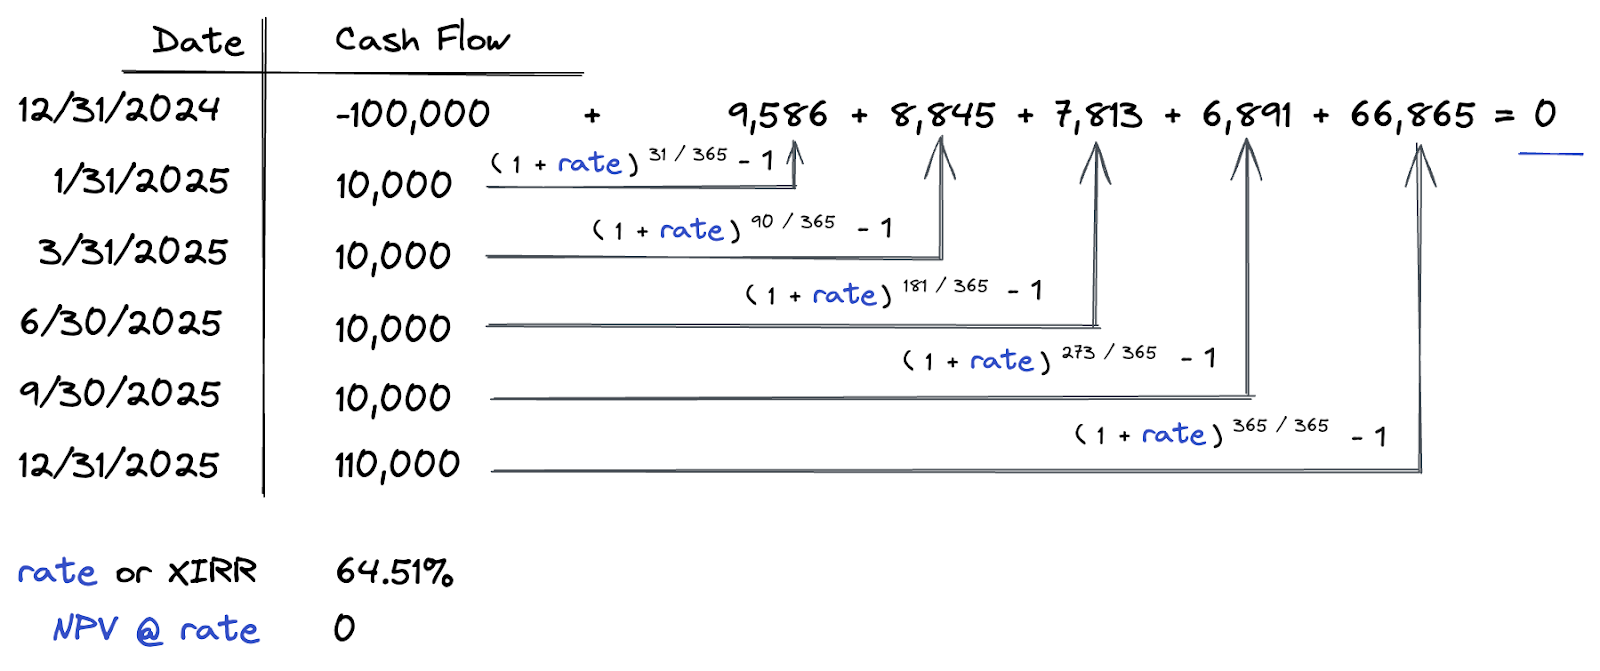
مهم نیست که توزیع جریان نقدی شما چیست، XIRR همیشه نرخ بهره موثر سالانه را برمی گرداند. این کار همانطور که با استفاده از تعداد واقعی روزهای بین جریان های نقدی و سال 365 روزه نشان داده شده است انجام می شود. با تعیین نرخ موثر سالانه و استفاده از روزهای واقعی بین پرداختها، XIRR میتواند جریانهای نقدی توزیع شده نابرابر را مدیریت کند.
معنی XIRR
همچنین می توانیم تفاوت بین IRR و XIRR را از زاویه دیگری مشاهده کنیم.
یک راه بصری تر برای تعریف IRR این است که نرخ بهره ای است که در هر دوره از مانده سرمایه گذاری معوق به دست می آید. مجموعه ای از جریان های نقدی زیر را در نظر بگیرید:
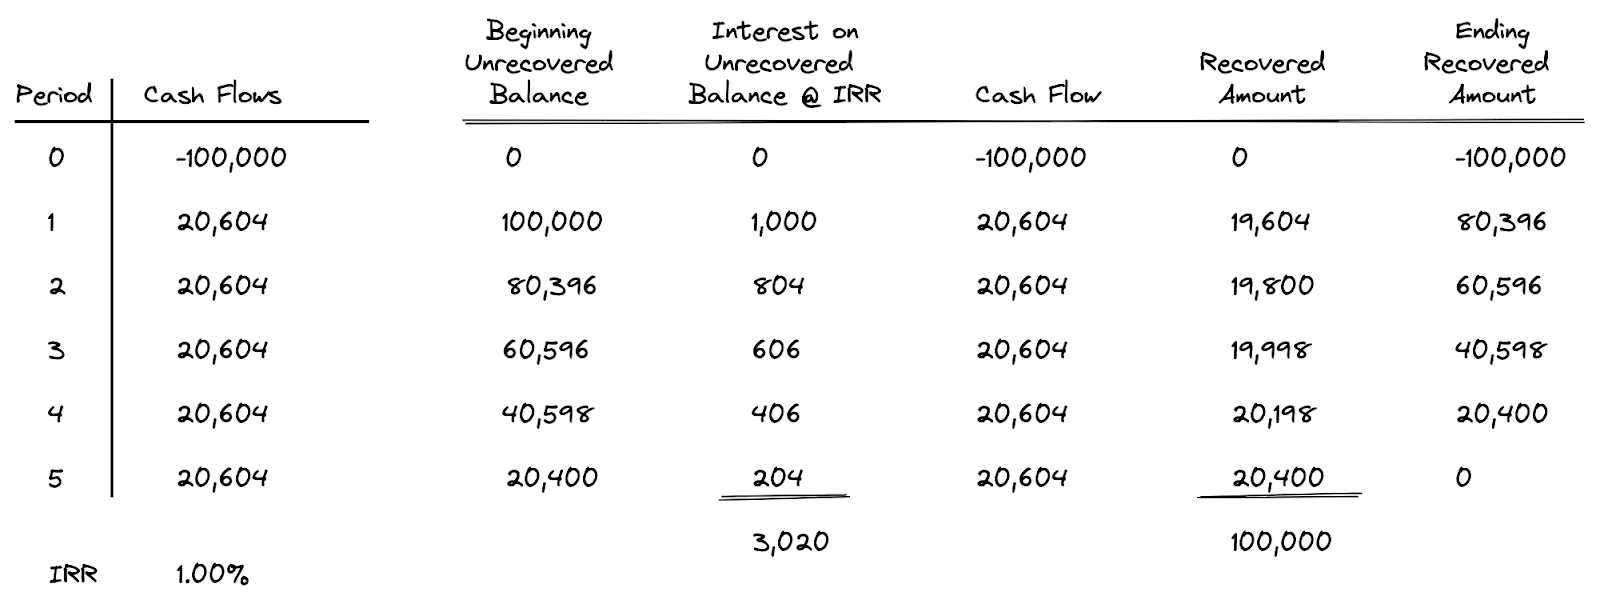
در ابتدای ماه 1، مانده سرمایه گذاری معوق 100000 دلار است. در این ماه، سود 1% (نرخ بازده داخلی) است که بالغ بر 1000 دلار است. با مجموع جریان نقدی 20604 دلار، ما سود را پرداخت می کنیم و 19604 دلار باقیمانده را برای کاهش مانده سرمایه گذاری اعمال می کنیم. در نتیجه، موجودی در ابتدای ماه 2 اکنون 80396 دلار است و این روند تا زمانی که کل موجودی سرمایه گذاری باقی مانده پرداخت شود ادامه می یابد.
این یک روش بصری تر برای تعریف IRR نسبت به تعریف سنتی کتاب درسی است که IRR نرخ تنزیلی است که NPV را برابر با صفر می کند.
به همین ترتیب، XIRR را می توان به عنوان نرخ سود موثر سالانه به دست آمده برای هر دوره در مانده سرمایه گذاری معوق، با تعدیل زمانی برای تعداد دقیق روزهای هر دوره در نظر گرفت.
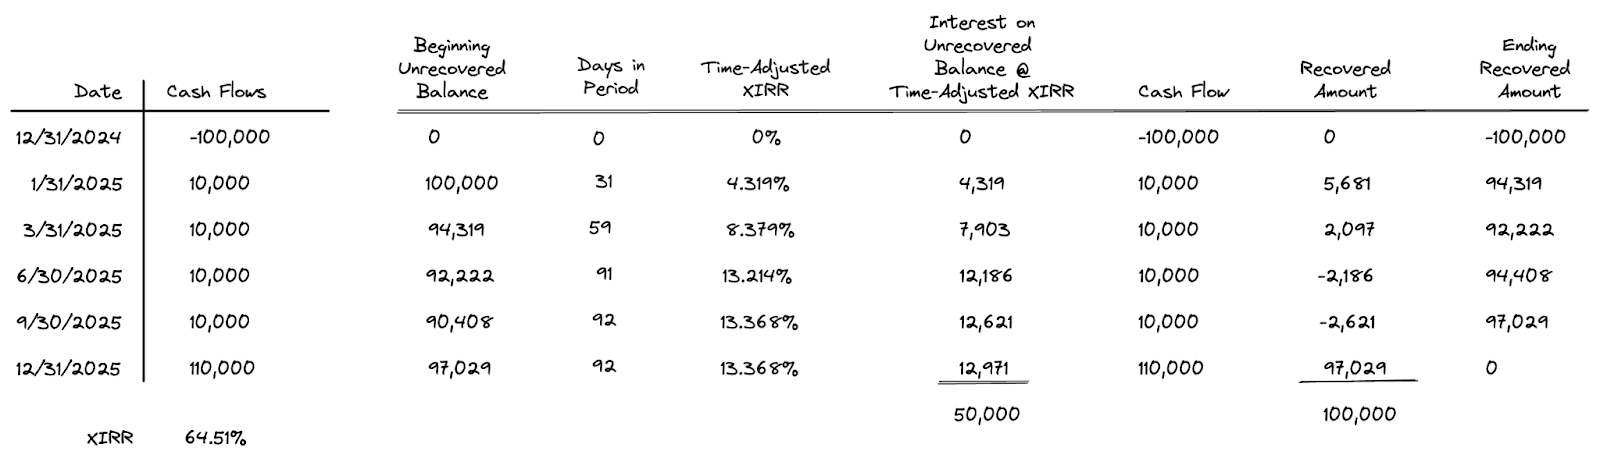
در ابتدای دوره اول، مانده سرمایه گذاری 100000 دلار است. در طول 31 روز اول، بهره بر اساس XIRR تعدیل شده با زمان 4.319٪ محاسبه می شود که منجر به سود قابل پرداخت 4319 دلار می شود. XIRR تنظیم شده با زمان به صورت (1+64.51%)^(31/365)-1 محاسبه می شود.
یک جریان نقدی 10000 دلاری دریافت می شود که سود را پوشش می دهد و موجودی باقی مانده را به میزان 5681 دلار کاهش می دهد. در ابتدای دوره بعدی، موجودی 94,319 دلاری باقی می ماند.
در ابتدای دوره دوم، مانده سرمایه گذاری 94319 دلار است. در طول 59 روز آینده، بهره بر اساس XIRR تنظیم شده با زمان 8.379٪ محاسبه می شود که منجر به سود قابل پرداخت 7903 دلار می شود. این XIRR با زمان تنظیم شده به دلیل بازه زمانی طولانی تر (59 روز در مقابل 31 روز) بالاتر از دوره قبلی است. باز هم، یک جریان نقدی 10000 دلاری وجود دارد که سود 7903 دلار را پوشش میدهد و 2097 دلار دیگر از مانده باقی مانده را کاهش میدهد. در ابتدای دوره سوم، موجودی 92222 دلاری باقی می ماند.
این فرآیند برای هر دوره تکرار می شود، با بهره بر اساس XIRR تعدیل شده با زمان برای تعداد روزهای بین جریان های نقدی محاسبه می شود. هر جریان نقدی ابتدا به سود بدهی اعمال می شود و سپس برای کاهش مانده باقیمانده تا زمانی که سرمایه گذاری در پایان به طور کامل بازیابی شود.
نرخ بهره موثر سالانه چیست؟
از آنجایی که XIRR نرخ موثر سالانه را تعیین می کند، بیایید یک مسیر کوتاه را طی کنیم تا ریاضیات مربوط به نرخ موثر سالانه را مرور کنیم. این به شما کمک می کند تا XIRR را در سطح عمیق تری درک کنید.
نرخ بهره موثر اثرات ترکیب را در نظر می گیرد و نرخ واقعی افزایش را در بازه زمانی مشخص نشان می دهد. این در تضاد با نرخ بهره اسمی است که اثرات ترکیب در دوره زمانی مشخص را در نظر نمی گیرد.
در مقاله خود در مورد نرخ بهره موثر در مقابل نرخ بهره اسمی، ما این مفاهیم را بررسی میکنیم و فرمولی را استخراج میکنیم که به طور گسترده در امور مالی برای محاسبه نرخ بهره موثر سالانه از نرخ بهره اسمی و تعداد دورههای ترکیبی استفاده میشود.
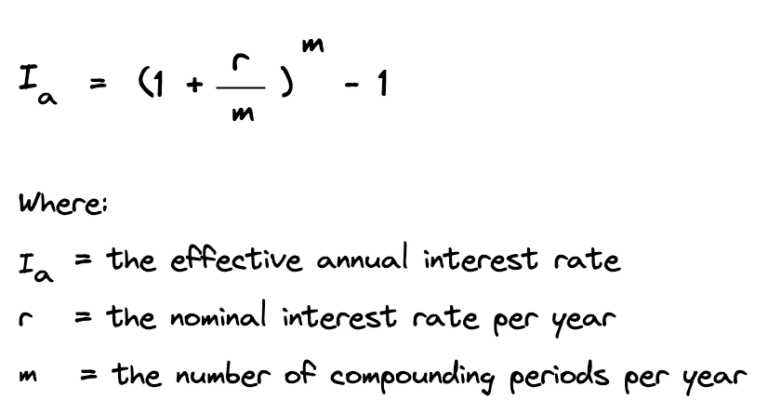
به عنوان مثال، اگر نرخ بهره اسمی سالانه 6% مرکب در سه ماهه داشته باشیم، نرخ بهره موثر سالانه ما 6.14% خواهد بود:
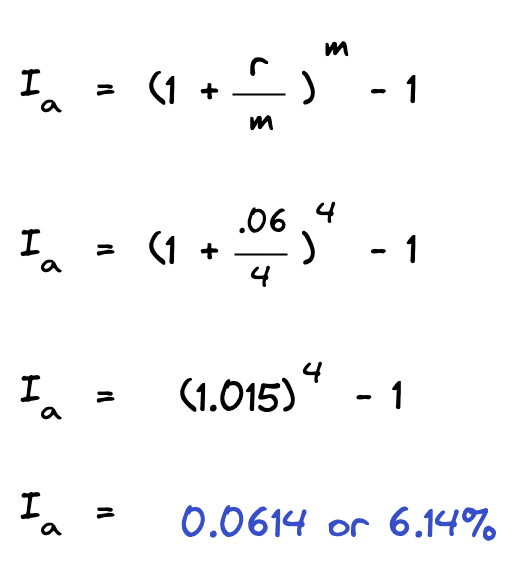
اگر نرخ بهره موثر را جایگزین دوره ترکیبی i کنیم، جایی که i = (r/m)، آنگاه میتوانیم نرخ مؤثر سالانه را به صورت زیر محاسبه کنیم:
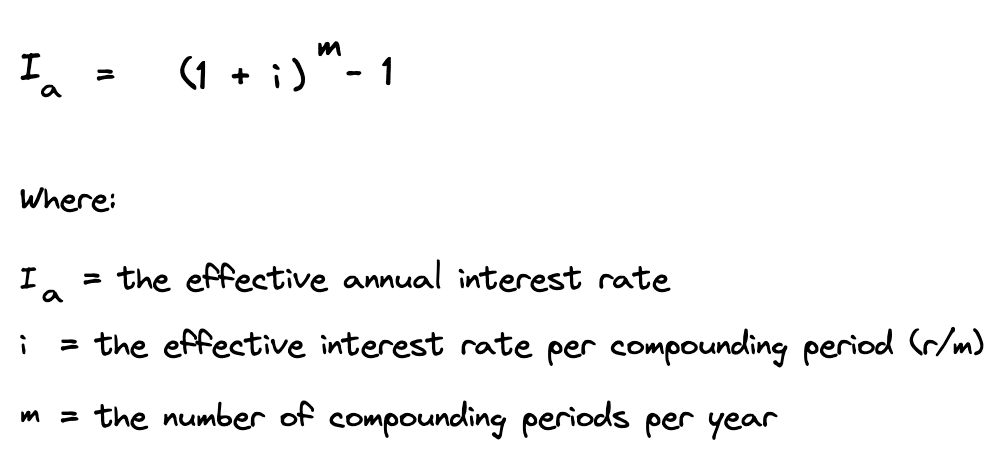
به عنوان مثال، اگر نرخ بهره موثر ماهانه 1% داشته باشیم، آن را به صورت زیر به نرخ سود موثر سالانه تبدیل می کنیم:
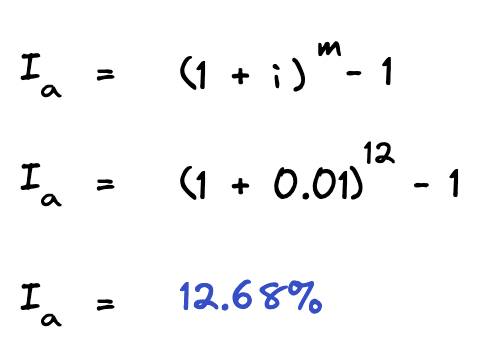
از طرف دیگر، اگر نرخ بهره موثر سالانه را بدانیم و بخواهیم نرخ بهره موثر را در هر دوره ترکیبی پیدا کنیم، میتوانیم معادله بالا را مجدداً مرتب کنیم تا i را حل کنیم:
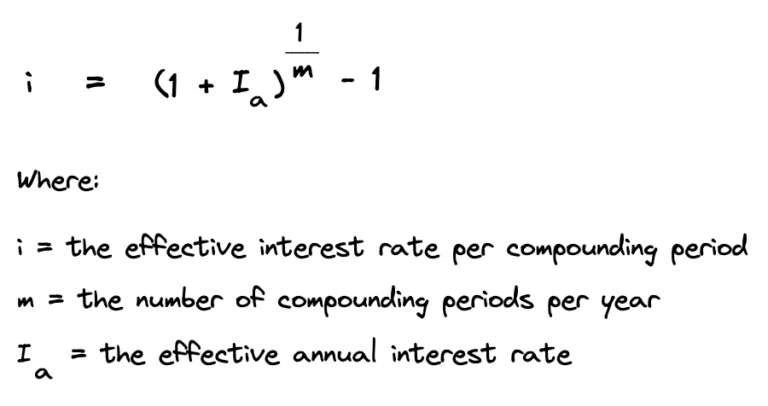
برای مثال، اگر نرخ بهره موثر سالانه 12.68 درصد داشته باشیم، میتوانیم آن را به صورت زیر به نرخ بهره مؤثر ماهانه تبدیل کنیم:
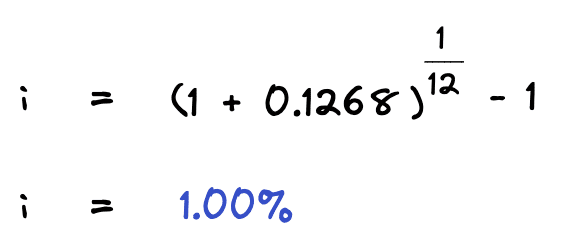
توجه داشته باشید که این فرمولهای نرخ مؤثر عمومی، دورههای ترکیبی با فواصل مساوی را فرض میکنند. با این حال، این در مورد XIRR که یک منبع رایج سردرگمی است، صادق نیست.
بیایید این تفاوت را در فرمول XIRR بیشتر بررسی کنیم.
XIRR و نرخ موثر سالانه
بیایید همان مثال XIRR که قبلاً در این مقاله استفاده شد را دوباره مرور کنیم. بیایید دوباره فرض کنیم که ما یک سرمایه گذاری اولیه 100,000 دلاری داریم که انتظار می رود جریان نقدی ماهانه 1,000 دلار در ماه برای 12 ماه ایجاد کند، پس از آن انتظار داریم که دارایی را در پایان سال بفروشیم و 100,000 دلار خالص داشته باشیم. ما قبلا یک XIRR 12.68٪ محاسبه کردیم.
این بار، بیایید APR را با دست با استفاده از یکی از فرمول های رایج APR به جای استفاده از Excel محاسبه کنیم.
از آنجایی که جریان های نقدی ما ماهانه است، این بدان معنی است که ابتدا می توانیم در مورد یک تصمیم گیری کنیم ماهانه نرخ بهره موثر ما می توانیم این کار را با محاسبه IRR یا با استفاده از یک ماشین حساب مالی انجام دهیم. زمانی که یک نرخ موثر ماهانه داشتیم، میتوانیم آن را به آن تبدیل کنیم سالانه نرخ موثر
برای یافتن نرخ موثر ماهانه، میتوانیم به سادگی 100000- برای PV، 12 برای N، 1000 برای PMT و 100000 برای FV وصل کنیم. سپس می توانیم i را پیدا کنیم که 1.00٪ است. توجه داشته باشید که این است ماهانه موثر نرخ بهره اگر IRR را برای این جریان های نقدی محاسبه کنید، همان نتیجه را خواهید گرفت.
بنابراین نرخ سود موثر ماهانه 1 درصد داریم. از آنجایی که ما نرخ بهره موثر را برای یک دوره ترکیبی که ماهانه است می دانیم، اکنون می توانیم آن را به معادله دوم بالا متصل کنیم تا به دست آوریم:
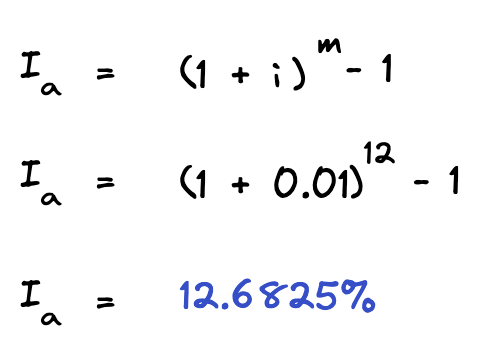
به عبارت دیگر، اگر ما 100000 دلار از قبل سرمایه گذاری کنیم و 1000 دلار در ماه به مدت 12 ماه دریافت کنیم به علاوه سرمایه گذاری اولیه خود را در پایان سال جبران کنیم، آنگاه نرخ بازده سالانه موثر 12.68 درصدی را کسب خواهیم کرد.
توجه داشته باشید که این همان نتیجه ای است که با استفاده از محاسبه XIRR در اکسل پیدا کردیم. این همان است زیرا فرمول XIRR نیز تنها یک راه حل نرخ سالانه موثر است.
اما یک دقیقه صبر کنید!؟ من فکر کردم گفتیم که محاسبه XIRR دوره های ترکیبی با فواصل مساوی را در نظر نمی گیرد و بنابراین نتیجه متفاوتی ایجاد می کند!
در واقع، ممکن است برخی از شما متوجه شده باشید که ما کمی مشکل داریم.
اگر نتیجه XIRR و همچنین APR محاسبه شده با دست ما را تا 4 رقم اعشار گسترش دهید، خواهید دید که آنها اینطور نیستند. دقیقا همان
APR محاسبه شده به صورت دستی 12.6825٪ است. اما XIRR که ما محاسبه کردیم 12.6860 درصد بود. اگر هر دو روش یک نرخ سود موثر سالانه را محاسبه می کنند، پس چرا دقیقاً یکسان نیستند؟
پاسخ کوتاه این است که محاسبه دستی ما 12 دوره تعهدی با فواصل مساوی را در نظر می گیرد، در حالی که XIRR از تعداد واقعی روزها در هر دوره تعهدی استفاده می کند و یک سال 365 روزه را در نظر می گیرد.
بیایید نگاهی عمیق تر به معنای این داشته باشیم.
XIRR و کنوانسیون شمارش روزس
تفاوت بین محاسبه XIRR و APR محاسبه شده دستی به این دلیل رخ می دهد که XIRR از یک قرارداد شمارش واقعی/365 روز استفاده می کند، در حالی که فرمول خلاصه اینطور نیست.
قراردادهای روز شماری روش های استاندارد شده ای هستند که در امور مالی برای محاسبه اقلام تعهدی بهره استفاده می شوند. آنها نحوه شمارش روزها بین دورهها را مشخص میکنند و طول ماهها و سالها را برای محاسبه معیارهای مختلف مالی مبتنی بر زمان مشخص میکنند.
کنوانسیون های رایج برای شمارش روزها عبارتند از:
- واقعی/365: از تعداد واقعی روزهای هر دوره استفاده می کند و 365 روز در سال را در نظر می گیرد.
- واقعی/360: از تعداد واقعی روزهای هر دوره استفاده می کند، اما 360 روز در سال را در نظر می گیرد.
- در واقع / در واقع: از تعداد واقعی روزهای هر دوره و تعداد واقعی روزهای سال استفاده می کند.
- 30/360: 30 روز در ماه و 360 روز در سال را می پذیرد.
XIRR از یک قرارداد شمارش واقعی/365 روز استفاده می کند زیرا فرمول XIRR به صراحت از تعداد روزهای واقعی بین هر جریان نقدی و سال 365 روزه استفاده می کند. از سوی دیگر، فرمول تعمیم یافته به صراحت از هیچ قراردادی برای شمارش روز استفاده نمی کند. به همین دلیل است که در نهایت با محاسبات کمی متفاوت می شویم.
بیایید به چند نمونه از زمانی که این مهم است نگاه کنیم.
تفاوت در تعداد روز XIRR
برای نشان دادن اینکه چگونه این محاسبات ما را تحت تاثیر قرار می دهد، بیایید مثال خود را با استفاده از فرمول XIRR با تعداد واقعی روز بررسی کنیم. این بار تاریخ را به یک سال کبیسه تغییر دادیم تا تغییری ایجاد کنیم.
- سرمایه گذاری اولیه: -100000 دلار در 1 ژانویه 2024
- جریان های نقدی ماهانه: 1000 دلار در آخرین روز هر ماه
- پایان جریان نقدی: 100000 دلار در 31 دسامبر 2024
فرمول XIRR این است:
توجه داشته باشید که dj در پاور تعداد واقعی روزها است و در همه موارد XIRR از یک سال 365 روزه استفاده می کند. این بدان معنی است که XIRR از یک قرارداد شمارش واقعی/365 روز استفاده می کند.
بیایید این معادله را برای مثال خود بنویسیم:

توجه داشته باشید که سال 2024 یک سال کبیسه است، بنابراین آخرین جریان نقدی در روز 366 است.
حل این معادله (که اکسل به صورت تکراری انجام می دهد) r = 0.126476 یا 12.66476٪ را به ما می دهد. در اینجا آمده است که چگونه XIRR با استفاده از تعداد واقعی روزهای بین جریان های نقدی و سال 365 روزه، نرخ درصد موثر سالانه را محاسبه می کند. همچنین توجه داشته باشید که این میزان نسبت به سال های غیر کبیسه کمی کمتر است.
حالا بیایید این را با محاسبه دستی خود با استفاده از فرمول عمومی EAR مقایسه کنیم.
با استفاده از همان مجموعه جریان های نقدی، متوجه می شویم که نرخ موثر ماهانه 1.00٪ است. مجدداً، برای یافتن نرخ مؤثر ماهانه، میتوانیم IRR را پیدا کنیم یا از یک ماشین حساب مالی استفاده کنیم و برای PV 100000-، برای N 12، برای PMT 1000 و برای FV 100000 وصل کنیم.
اکنون میتوانیم از فرمول زیر برای تبدیل آن به نرخ بهره موثر سالانه استفاده کنیم:
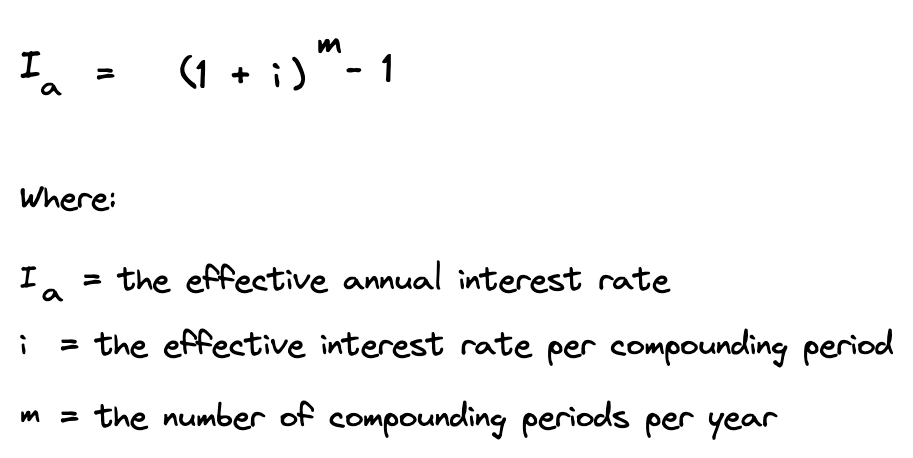
در این مورد، ما 12 دوره ترکیبی با فاصله مساوی در سال داریم:
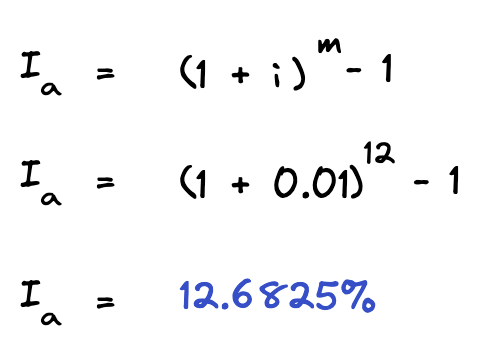
اگرچه این فرمول کلی به صراحت یک قرارداد شمارش روز را تعریف نمی کند، در این مثال با قرارداد 30/360 مطابقت دارد زیرا 30/360 به عنوان کسری به 1/12 کاهش می یابد. این است:
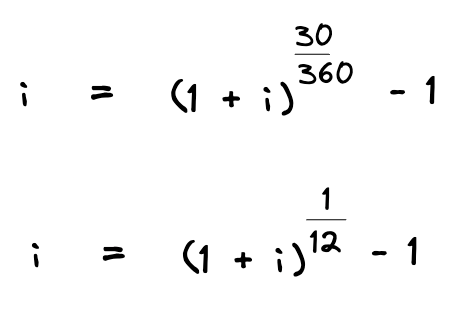
به عبارت دیگر، زمانی که نرخ موثر سالانه را با استفاده از (1+R)^1/12 -1 به نرخ ماهانه تبدیل می کنیم، یا زمانی که نرخ ماهانه را با استفاده از (1+R)^12-1 به نرخ موثر سالانه تبدیل می کنیم، از قرارداد 30/360 استفاده می کنیم.
بنابراین، در یک روش، نرخ درصد مؤثر سالانه را مستقیماً با استفاده از تعداد روزهای واقعی بین جریانهای نقدی و سال 365 روزه مییابیم. در روش دیگر، نرخ بهره موثر ماهانه را پیدا می کنیم، سپس با فرض وجود 12 ماه مساوی در سال، آن را به نرخ بهره موثر سالانه تبدیل می کنیم.
از آنجایی که ما از یک روش برای هر دو محاسبات استفاده نمی کنیم، در نهایت نتایج متفاوتی خواهیم داشت.
تفاوت در تبدیل XIRR به نرخ دوره ای
برای مشاهده این موضوع، بیایید XIRR خود را بگیریم و به سمت دیگری برویم و آن را به عنوان نرخ موثر ماهانه بیان کنیم. برای ماه ژانویه که 31 روز است می توانیم این کار را به صورت زیر انجام دهیم:
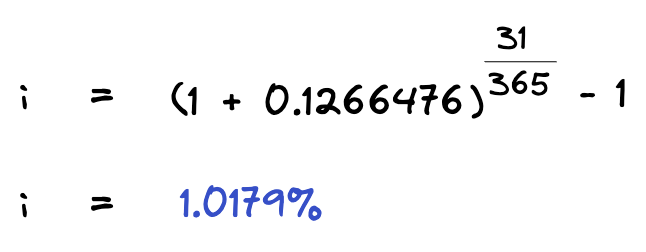
بنابراین وقتی مستقیماً نرخ بهره مؤثر ماهانه را با فرض 12 دوره ترکیبی مساوی پیدا کنیم، 1 درصد بدست می آید. اما اگر با XIRR شروع کنیم و سپس آن را به نرخ ماهانه تبدیل کنیم، در نهایت برای ماه ژانویه بیش از 1% خواهیم داشت.
دلیل اینکه بیش از 1٪ است این است که ما با XIRR شروع می کنیم، که نرخ موثر سالانه را با استفاده از قرارداد واقعی/365 محاسبه می کند، سپس آن را با استفاده از یک ماه 31 روزه به نرخ ماهانه تبدیل می کنیم. به جای استفاده از 12 دوره ترکیبی مساوی، از تعداد روزهای واقعی بین جریان های نقدی و سال 365 روزه استفاده می کنیم.
اگر در عوض XIRR خود را با استفاده از فرمول ساده شده ای که 12 دوره با فاصله مساوی را فرض می کند به نرخ ماهانه تبدیل کنیم، چه؟
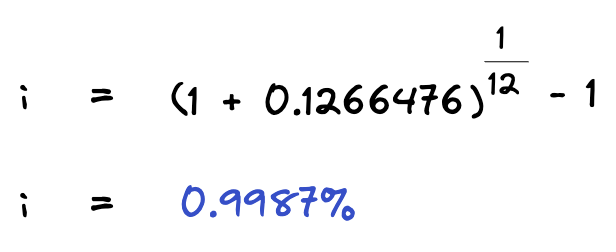
حالا ما فقط زیر 1 درصد می گیریم. باز هم، این با نرخ مؤثر ماهانه 1 درصدی که مستقیماً برای آن حل کردیم (با استفاده از یک ماشین حساب مالی یا IRR) مطابقت ندارد، زیرا ما با XIRR شروع می کنیم، که نرخ مؤثر سالانه را با استفاده از قرارداد واقعی/365 روزه محاسبه می کند. سپس با فرض 12 دوره مساوی در سال، که معادل یک قرارداد 30/360 روزه است، این نرخ را به یک نرخ ماهانه تبدیل می کنیم. توجه داشته باشید که اگر این محاسبات را مستقیماً بر روی XIRR در اکسل انجام دهید، به دلیل دقت اضافی به کار رفته در اکسل، نتایج کمی متفاوت دریافت خواهید کرد.
نکته کلیدی که باید به خاطر داشته باشید این است که تفاوت بین این دو نتیجه به دلیل قرارداد شمارش روز استفاده شده در XIRR است. هنگام تبدیل نرخ ها از سالانه به ماهانه یا از ماهانه به سالانه، مراقب باشید که از کدام روش استفاده می کنید. این البته در مورد سایر دوره های ترکیبی مانند روزانه، هفتگی، سه ماهه و غیره نیز صدق می کند.
اگرچه این تفاوتها ممکن است جزئی به نظر برسند، اما یک منبع رایج سردرگمی در مدلسازی آبشار هستند و میتوانند منجر به سوء تفاهمهای قابل توجهی شوند.
استفاده از XIRR در محاسبات آبشاری
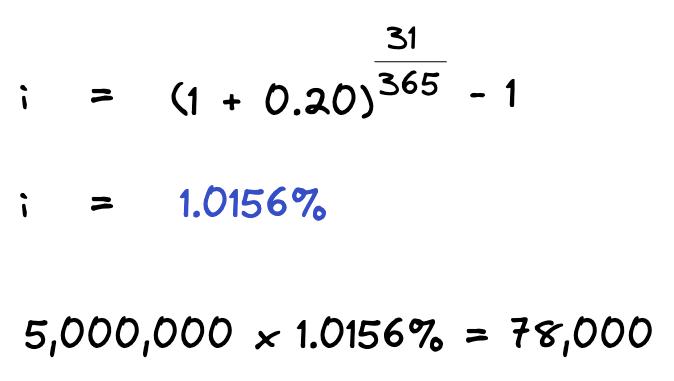
برای نشان دادن اینکه چگونه این تفاوت های جزئی در محاسبات می تواند باعث سردرگمی در مدل سازی آبشار شود، اجازه دهید به یک مثال نگاه کنیم. فرض کنید که یک شرکت بلندمدت دارای مانده سرمایه اولیه 5,000,000 دلار است. نرخ مانع یک نرخ موثر سالانه 20٪ است. LP در ماه ژانویه چقدر برای برنده شدن در این مانع مدیون است؟
احتمالاً می توانید ببینید که این به کجا می رود. مبلغ بدهی به LP بستگی به نحوه تبدیل APR به APR ماهانه دارد.
می توانید از روش XIRR استفاده کنید و آن را به صورت زیر محاسبه کنید:
همچنین می توانید از روش ساده شده برای محاسبه بازده مورد نیاز استفاده کنید:
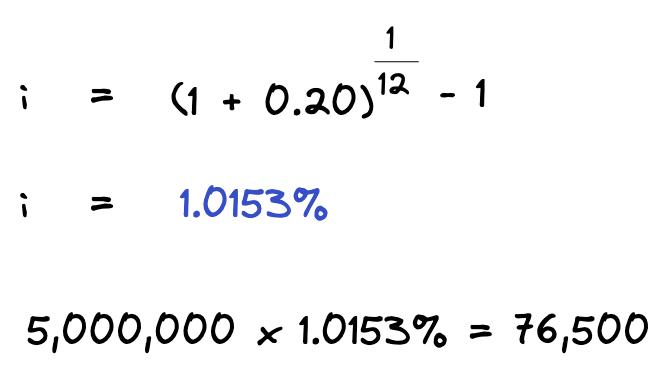
در حالی که این تفاوت ممکن است کوچک به نظر برسد – 78000 دلار در مقابل 76500 دلار فقط در یک ماه – این اختلافات در بازده بدهی به LP ها همچنان می تواند باعث سوء تفاهم شود، به خصوص با دوره های نگهداری طولانی تر.
همین نوع مشکل زمانی رخ میدهد که توزیعهای ماهانه را با استفاده از یک روش محاسبه میکنید، اما سپس از روش دیگری برای بررسی خطاها استفاده میکنید که جریانهای نقدی محاسبهشده ماهانه شما با مانع بازده سالانه مطابقت دارد.
به عنوان مثال، می توانید توزیع های ماهانه خود را با استفاده از روش ساده شده محاسبه کنید، با فرض 12 دوره ترکیبی مساوی، اما سپس سعی کنید XIRR جریان های نقدی خود را محاسبه کنید تا بررسی کنید که آیا نرخ مانع درستی دارند یا خیر. از آنجایی که شما از یک روش برای تبدیل نرخ مانع سالانه به توزیع های ماهانه استفاده می کنید، اما از روشی متفاوت برای تأیید اینکه مجموع ماهانه برابر با نرخ مانع سالانه است، این می تواند منجر به سردرگمی در مورد اینکه چرا تمرین بررسی خطا شکست می خورد.
سوء تفاهم در مورد نحوه انجام این محاسبات می تواند به منبع اختلاف نظر تبدیل شود. اگرچه قراردادهای مشارکت باید این رویه ها را به وضوح تعریف کنند، متأسفانه معمولاً مبهم و حتی متناقض در مورد نحوه انجام محاسبات رایج است.
نتیجه گیری
XIRR یک ابزار قدرتمند در تجزیه و تحلیل مالی، به ویژه برای اندازه گیری عملکرد سرمایه گذاری در املاک تجاری است. توانایی آن در رسیدگی به الگوهای جریان نقدی نامنظم، آن را نسبت به تابع استاندارد IRR انعطاف پذیرتر می کند. با این حال، همانطور که بررسی کردیم، XIRR دارای نکات ظریفی است که درک آنها مهم است:
- XIRR در مقابل IRR: در حالی که IRR یک نرخ دوره ای موثر را محاسبه می کند، XIRR همیشه یک نرخ موثر سالانه را بدون توجه به فراوانی جریان نقدی برمی گرداند.
- کنوانسیون برای شمارش روزها: XIRR از یک قرارداد شمارش واقعی/365 روز استفاده می کند، به این معنی که تعداد واقعی روزهای بین جریان های نقدی را شمارش می کند و سال 365 روزه را در نظر می گیرد.
- تفاوت محاسباتی: نتیجه XIRR ممکن است کمی با محاسبات دستی با استفاده از فرمول های نرخ موثر تعمیم یافته به دلیل تفاوت در قراردادهای شمارش روز متفاوت باشد.
- توجه در هنگام تبدیل: هنگام تبدیل نتایج XIRR به سایر نرخ های دوره ای یا بالعکس، مهم است که مفروضات اساسی و قراردادهای شمارش روز مورد استفاده را در نظر داشته باشید.
درک این جنبههای XIRR برای مدلسازی و تحلیل مالی دقیق ضروری است، بهویژه در زمینههایی که زمانبندی دقیق جریانهای نقدی مهم است. اگرچه ممکن است تفاوت در محاسبات کوچک به نظر برسد، اما می تواند پیامدهای قابل توجهی در مدل های مالی پیچیده یا سرمایه گذاری های بزرگ داشته باشد.