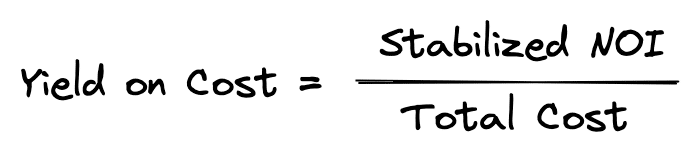
بازده بهای تمام شده معیاری است که معمولاً در ارزیابی پروژه های توسعه املاک و مستغلات و ارزش افزوده استفاده می شود. به عنوان درآمد خالص عملیاتی تثبیت شده (NOI) تقسیم بر هزینه کل پروژه محاسبه می شود. محاسبه آن آسان است و به عنوان یک محاسبه پشت پاکت مفید است. در این مقاله نگاهی دقیق تر به بازده قیمت املاک خواهیم داشت.
ROI چیست؟
بازده هزینه به طور گسترده توسط متخصصان املاک تجاری برای اندازه گیری بازده توسعه املاک یا پروژه های ارزش افزوده استفاده می شود.
بازده بهای تمام شده نیز برای محاسبه اسپرد توسعه استفاده میشود، که تفاوت بین بازده بر قیمت و سقف بازار برای ساختمانهای مشابه اما از قبل موجود در همان بازار است. اسپرد توسعه به شما می گوید که در ازای قبول تمام ریسک ساخت و ساز و توسعه، چه مقدار سود اضافی کسب می کنید.
بسته به زمینه، بازده هزینه معمولاً به عنوان نرخ شکست، بازده توسعه، بازده هزینه، نرخ سقف یا نرخ ساخت به ساخت نیز شناخته می شود.
فرمول بازگشت هزینه
فرمول ROI نسبت درآمد خالص عملیاتی تثبیت شده پیش بینی شده (NOI) دارای تقسیم بر هزینه های کل پیش بینی شده است:
به عنوان مثال، اگر یک پروژه دارای درآمد خالص عملیاتی تثبیت شده 100000 دلار و هزینه کل 1000000 دلار باشد، بازده هزینه 100000/1000000 یا 10 درصد خواهد بود.
نحوه محاسبه ROI
بیایید چند مثال عملی را مرور کنیم تا ببینیم ROI اغلب چگونه استفاده می شود. ابتدا، نحوه محاسبه ROI برای یک پروژه توسعه را مورد بحث قرار خواهیم داد. در مرحله بعد، نحوه محاسبه ROI برای یک پروژه با ارزش افزوده را بررسی خواهیم کرد. در نهایت، نحوه محاسبه ROI برای پروژه های خاص ساخت و ساز یا نوسازی را بررسی خواهیم کرد.
سودآوری در هزینه یابی: یک مثال توسعه ای
بیایید به مثالی از نحوه محاسبه و استفاده از ROI برای پروژه توسعه املاک و مستغلات نگاه کنیم.
فرض کنید یک قطعه زمین برای فروش پیدا کرده اید و می خواهید امکان مالی ساخت یک ساختمان اداری کوچک را ارزیابی کنید. بر اساس پروژه های قبلی و تجربه خود در بازار محلی، به اندازه کافی مطمئن هستید که می توانید کل پروژه را با 3900000 دلار بسازید. این هزینه کل شامل 800000 دلار هزینه زمین، 2600000 دلار هزینه سخت و 500000 دلار هزینه نرم است.
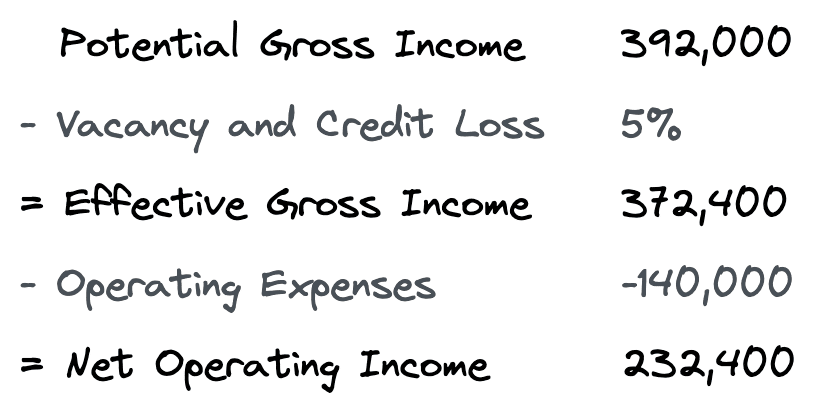
خود ساختمان دارای 14000 فوت مربع قابل اجاره خواهد بود و شما انتظار دارید نرخ خالی ثابت 5٪ باشد. اجاره بازار 28 دلار به ازای هر فوت مربع قابل اجاره است و شما انتظار دارید که به عنوان صاحبخانه 10 دلار به ازای هر فوت مربع هزینه های عملیاتی ثابت بپردازید و سایر هزینه های عملیاتی توسط مستاجر بازپرداخت می شود. بر اساس این مفروضات، شما به پروفرمای پشت پاکت زیر می رسید:
همچنین می دانید که چندین ساختمان اداری جدید و مشابه که برای تثبیت بازار شما اجاره شده اند، با سود 6.5 درصد معامله می شوند.
با توجه به این اطلاعات محدود، آیا پروژه بالقوه شما منطقی است؟ برای فهمیدن، بیایید ROI را محاسبه کنیم.
NOI تثبیت شده مورد انتظار 232,400 دلار و کل هزینه پروژه 3,900,000 دلار است که منجر به بازدهی بدون اهرم 232,400/3,900,000 دلار یا 5.9 درصد می شود. این بدون اهرم است زیرا قبل از در نظر گرفتن هرگونه تامین مالی از طریق بدهی محاسبه می شود.
از آنجایی که بازگشت سرمایه برای این توسعه بالقوه کمتر از سقف فعلی بازار برای پروژههای مشابه است، نتیجه میگیرید که پیگیری این پروژه منطقی نیست. چرا که نه این منطقی نیست زیرا فقط 5.9% (بازده هزینه ها) را به همراه دارد، اما در عوض می توانید با خرید یک ساختمان مشابه اما از قبل موجود در همان بازار، 6.5% (درصد ارزش بازار) کسب کنید. به عبارت دیگر، وقتی می توانید یک ساختمان موجود را بخرید و بدون همه دردسرها و خطرات توسعه، تمام ریسک توسعه را فقط برای کسب 5.9 درصد به عهده بگیرید؟
سودآوری در هزینه یابی: نمونه ای از ارزش افزوده
فرض کنید اکنون در حال ارزیابی یک ملک چندخانواره کوچک هستید که خرید آن 2500000 دلار هزینه دارد. پس از خرید، برنامه شما این است که تمام مستاجران را تخلیه کنید و بازسازی اساسی همه واحدها را با بودجه ساخت کل 750000 دلار آغاز کنید. پس از تکمیل، انتظار دارید که واحدها را با اجاره های بالاتر مجدداً اجاره کنید و همچنین ملک را کارآمدتر مدیریت کنید.
شما انتظار دارید که این بهبودها درآمد خالص عملیاتی تثبیت شده پس از نوسازی را به 312500 دلار افزایش دهد. بر اساس تجربه شما از بازار محلی و بحث با ارزیاب ها، می دانید که پروژه های آپارتمان های بازسازی شده مشابه با سقف 8 درصد به فروش می رسند.
آیا این پروژه ارزش افزوده منطقی است؟
بازگشت هزینه برای این پروژه، درآمد خالص عملیاتی تثبیت شده پس از بازسازی 312500 دلار تقسیم بر کل هزینه های پروژه 2500000 دلار + 750000 دلار است. این منجر به بازدهی 312,500 / 3,250,000 یا 9.6٪ می شود.
بازده هزینه 9.6% 160 واحد پایه (1.6%) بالاتر از حد 8% برای املاک بازسازی شده مشابه بود. این بدان معناست که شما با قبول ریسک خرید، بازسازی و راه اندازی این پروژه، 1.6% اضافی در ازای هر سال به دست می آورید. آیا این 160 امتیاز اضافی برای توجیه این همه ریسک کافی است؟
پاسخ به این سوال در نهایت ذهنی است و بسته به اینکه چه کسی آن را می پرسد متفاوت خواهد بود. با این حال، یکی از راههای انجام دقیقتر این کار، تبدیل اسپرد 1.6 درصدی به درصد حاشیه سود و سپس به مبلغ کل سود دلاری است.
برای رسیدن به این هدف، میتوانیم بازده هزینه 9.6% را در نظر بگیریم و بر نرخ 8% ارزش بازار در تکمیل تقسیم کنیم و سپس 1 را کم کنیم. این 9.6/8.0 -1 یا 20% است. اگر حاشیه سود خود را 20% در نظر بگیریم و آن را در هزینه کل 3,250,000 دلار ضرب کنیم، کل سود مورد انتظار حدود 650,000 دلار به دست می آید. اگر ساختمان را پس از اتمام و تثبیت بفروشید، تقریباً چقدر بیشتر از کل هزینههایتان درآمد خواهید داشت.
توجه داشته باشید که این مقدار تقریبی سود است زیرا هنگام محاسبه هزینهها، سود اصلی را گرد کردهایم. بازده واقعی بهای تمام شده 312500/3250000 یا 9.6154 درصد است. اگر از این رقم استفاده کنیم، نتیجه 9.6154/8000 – 1 یا 20.1923 درصد به دست می آید. و وقتی در مجموع هزینههایمان ضرب شود، سود دلاری 656250 دلاری به دست میآید. این همان نتیجه ای است که ارزش تکمیل و تثبیت 312,500/08 یا 3,906,250 را در نظر بگیرید و کل هزینه را از 3,250,000 کم کنید که به همان 656,250 دلار می رسد. اغلب این سطح از دقت برای محاسبات معکوس ضروری نیست، اما هنوز هم باید از آن آگاه بود.
همچنین توجه داشته باشید که این محاسبه سود سریع فقط کل هزینه ها و ارزش مورد انتظار پس از تکمیل را در نظر می گیرد، نه جریان نقدی موقت دریافتی در طول مسیر. برای پروژههای توسعهای و ارزشافزا، جریانهای نقدی میانی معمولاً ناچیز است و در نتیجه پروژه موفق یا با شکست مواجه نخواهد شد. اگرچه این محاسبه سود ساده تمام جریان های نقدی میانی را نادیده می گیرد، اما همچنان به طور گسترده مورد استفاده قرار می گیرد زیرا تقریب خوبی به شما می دهد و محاسبه آن سریع و آسان است.
اگر این اعداد در پشت پاکت انتظارات شما را برای یک پروژه مالی امکان پذیر برآورده می کند، به این معنی است که “مداد” شده است و اکنون می توانید به تجزیه و تحلیل دقیق تری از هزینه ها و درآمدهای مورد انتظار بروید.
از سوی دیگر، فرض کنید که پس از انجام تحلیل دقیقتر، پیمانکار عمومی شما برآوردهای شما را بررسی کرده و به شما اطلاع میدهد که نه تنها چندین موضوع مهم را از دست دادهاید، بلکه هزینه مواد و نیروی کار نیز افزایش یافته است. هزینه کل برآورد شده این پروژه اکنون 4,000,000 دلار است که نتیجه آن 7.8 درصد است.
اکنون این اعداد منطقی نیستند، زیرا شما با خرید و مدیریت یک ملک موجود با ارزش بازار 8 درصد، درآمد بیشتری نسبت به تلاش و ریسک بازسازی و اجاره مجدد کسب خواهید کرد. ممکن است هنوز راههایی برای امکانپذیر ساختن این پروژه با تغییر طرحهای نوسازی، استفاده از مواد مختلف، یافتن پیمانکاران فرعی مختلف و غیره وجود داشته باشد. با بررسی این گزینهها، مقرون به صرفه بودن میتواند ابزار مفیدی برای پیمایش سریع این شرایط متغیر و سناریوهای جایگزین باشد.
تجزیه و تحلیل توسعه پشت پاکت
تجزیه و تحلیل توسعه پوسته گام به گام را با قالب های آماده و ویدیوهای آسان برای دنبال کردن بیاموزید
تصویر کلی از تحلیل توسعه پشت پاکت
شرایط کلیدی و معیارهای عملکرد، از جمله بازده هزینه و عرضه توسعه را مرور کنید
بودجه ساخت و ساز شامل زمین، سخت، نرم، تامین مالی و موارد احتمالی را بررسی کنید
نحوه انجام محاسبات وام های ساختمانی و ذخیره بهره
مطالعه موردی پروژه توسعه مسکن چند خانواری 100 واحدی
یک مدل اکسل کاملا باز شده برای تجزیه و تحلیل توسعه پشت پاکت
60 روز ضمانت بازگشت وجه
سود در هزینه های پروژه های خاص با ارزش افزوده
یک راه سریع برای تخمین بازگشت سرمایه برای یک نوسازی خاص این است که درآمد اضافی را که انتظار دارید پس از بازسازی ایجاد کنید و آن را بر هزینه خود بازسازی تقسیم کنید.
به عنوان مثال، اگر در نظر دارید 100,000 دلار در بازسازی سرمایه گذاری کنید و انتظار دارید که NOI خود را در مجموع 20,000 پس از اتمام بازسازی افزایش دهید، در این صورت ROI برای آن بازسازی خاص 20,000/100,000 یا 20 درصد است.
اگر بازده هزینه یک بازسازی خاص بیشتر از بازده هزینه قبل از بازسازی باشد، بازسازی ارزش ایجاد می کند.
به عنوان مثال، فرض کنید شما صاحب ساختمانی به ارزش 1,000,000 دلار هستید که NOI 100,000 دلار تولید می کند و در نتیجه بازدهی 10% دارد. در این سناریو، بازسازی 100,000 دلاری با ROI 20%، کل ROI ساختمان را به 120,000/1,100,000 یا 10.9% افزایش می دهد.
اگر نرخ سرمایه بازار در 8% ثابت بماند، ارزش ساختمان 100000/0.08 یا 1250000 قبل از نوسازی و 120000/0.08 یا 1500000 بعد از بازسازی خواهد بود. به عبارت دیگر، شما با این بازسازی 100000 دلاری 250000 دلار ارزش ایجاد خواهید کرد.
از سوی دیگر، اگر بازگشت هزینه برای یک نوسازی خاص از سود اصلی قبل از نوسازی تجاوز نکند، نوسازی باعث کاهش هزینه کلی خواهد شد.
به عنوان مثال، فرض کنید یک بازسازی 100000 دلاری تنها 7000 دلار اضافی در سال در NOI ایجاد می کند. اکنون ROI برای این بازسازی خاص 7000/100000 یا 7% است و بازگشت سرمایه برای ساختمان به 107000/1100000 یا 9.7% از 10% اولیه می رسد.
این منجر به ارزش پس از بازسازی در حد 8٪ 1,337,500 می شود. ارزش قبل از بازسازی 100,000/0.08 یا 1,250,000 بوده و کل افزایش ارزش 87500 بوده است. به عبارت دیگر، این بازسازی 100000 دلار هزینه خواهد داشت، اما پس از اتمام ساختمان فقط 87500 دلار بیشتر هزینه خواهد داشت، به این معنی که این بازسازی ارزش 12500 دلار را از بین خواهد برد.
بازگشت هزینه ها و توزیع توسعه
بازده هزینه یکی از مؤلفه هایی است که توسعه دهندگان املاک و مستغلات از آن برای محاسبه اسپرد توسعه استفاده می کنند. اسپرد توسعه، تفاوت بین بازده بهای تمام شده و حد مبتنی بر بازار را برای املاک موجود و از قبل تثبیت شده برای فروش در همان بازار اندازه گیری می کند.
به عنوان مثال، اگر بازده هزینه برای یک پروژه توسعه بالقوه 9.00٪ برآورد شود و میانگین سرمایه بازار برای پروژه های مشابه، قبلاً ساخته شده و تثبیت شده 7.00٪ باشد، آنگاه اسپرد توسعه 9.00 – 7.00 یا 2.00٪ خواهد بود.
این گسترش توسعه به شما می گوید که چقدر سود اضافی برای توسعه یک ساختمان جدید در مقایسه با خرید یک ساختمان موجود در همان بازار کسب خواهید کرد. همچنین میتوان از آن برای تخمین حاشیه سود یک پروژه با تقسیم بازده بهای تمام شده بر درصد ارزش بازار و تفریق 1 استفاده کرد. در مثال بالا، این 9/7 – 1 یا 28.5% خواهد بود.
بازگشت هزینه در مقابل محدودیت
تفاوت بین بازگشت هزینه و محدودیت چیست؟ حداکثر نرخ، نسبت درآمد خالص عملیاتی به ارزش بازار ملک است. بازده بهای تمام شده مشابه است، با این تفاوت که از کل بهای تمام شده در مخرج معادله استفاده می کند، نه ارزش بازار یک ملک. از آنجایی که بازده بهای تمام شده و حاشیه دو چیز متفاوت را اندازه گیری می کند، این دو نسبت اغلب با هم استفاده می شوند و با یکدیگر مقایسه می شوند. بیایید به یک مثال نگاه کنیم.
فرض کنید می توانید ملکی را خریداری کنید که 5,000,000 دلار ارزیابی شده و درآمد عملیاتی خالص آن 400,000 دلار است. این منجر به محدودیت 400,000/5,000,000 یا 8٪ می شود.
با این حال، فرض کنید که استراتژی شما این است که ساختمان را به دست آورید و سپس 500000 دلار اضافی در بهبود سرمایه سرمایه گذاری کنید. پس از اتمام کار، فکر می کنید می توانید درآمد خالص عملیاتی خود را به 550000 دلار افزایش دهید. این بدان معناست که کل هزینه های شما 5,500,000 دلار و بازگشت شما 550,000/5,500,000 یا 10 درصد است.
اکنون، با فرض اینکه نرخ ارزش بازار همچنان 8 درصد باشد، پس از تکمیل استراتژی ارزش افزوده، ارزش ساختمان 550000/0.08 دلار یا 6875000 دلار خواهد بود، به این معنی که با پیشرفت های خود 1375000 ارزش ایجاد کرده اید.
بازده خوب به هزینه نسبت به سقف بازار چقدر است؟ در نهایت این موضوع ذهنی است و بستگی دارد، اما توسعه دهندگان معمولاً هدف توسعه 150 تا 250 امتیاز پایه هستند.
سودآوری از محدودیت هزینه
بازده بهای تمام شده بر اساس درآمد خالص عملیاتی یک ساله است و هیچ سال دیگری را در دوره نگهداری در نظر نمی گیرد. این می تواند به نتیجه گیری بر اساس داده های ناقص منجر شود.
به عنوان مثال، فرض کنید در حال خرید یک ساختمان اداری هستید و بر اساس یک بازگشت ساده بر اساس هزینه، عالی به نظر می رسد. با این حال، همه مستاجران اجاره نامه های بلندمدت با افزایش ثابت اجاره سالانه 3 درصد در سال امضا کرده اند. اگر تورم برای 5 سال آینده 10 درصد در سال باشد، آنگاه این تحلیل ساده بازدهی هزینه می تواند نتایج ضعیفی ایجاد کند. متناوباً، اگر در طول دوره نگهداری، اجارههای زیادی منقضی شوند، این انقضاها ممکن است بر جریانهای نقدی تأثیر بگذارد به گونهای که بازده ساده هزینهها را نتوان اندازهگیری کرد.
ایجاد یک پرو فرم چند ساله به شما این امکان را می دهد که ایده ای از آنچه در طول دوره برگزاری اتفاق می افتد به دست آورید. همچنین به شما این امکان را می دهد که به طیف وسیعی از نتایج مورد انتظار برای تعیین بهترین، بدترین و محتمل ترین سناریوها نگاه کنید. ایجاد یک پروفرم چند ساله میتواند کاری دشوار و زمانبر باشد، اما نرمافزار Proforma ما میتواند این فرآیند را بسیار سریعتر و آسانتر کند.
نتیجه گیری
در این مقاله به بازده قیمت ملک پرداختیم. ابتدا ROI را تعریف کردیم و به فرمول ROI نگاه کردیم. در مرحله بعد، ما به سه مثال خاص از نحوه محاسبه ROI برای توسعه املاک و مستغلات، پروژه های ارزش افزوده و نوسازی های خاص نگاه کردیم. در نهایت، تفاوت بین بازده هزینه و گسترش توسعه و نحوه مقایسه بازده هزینه با حد را بررسی کردیم. در نهایت، ما محدودیت های بازگشت هزینه ها را مورد بحث قرار دادیم.